猜你想问
这份煤炭行业研报的核心内容是什么?
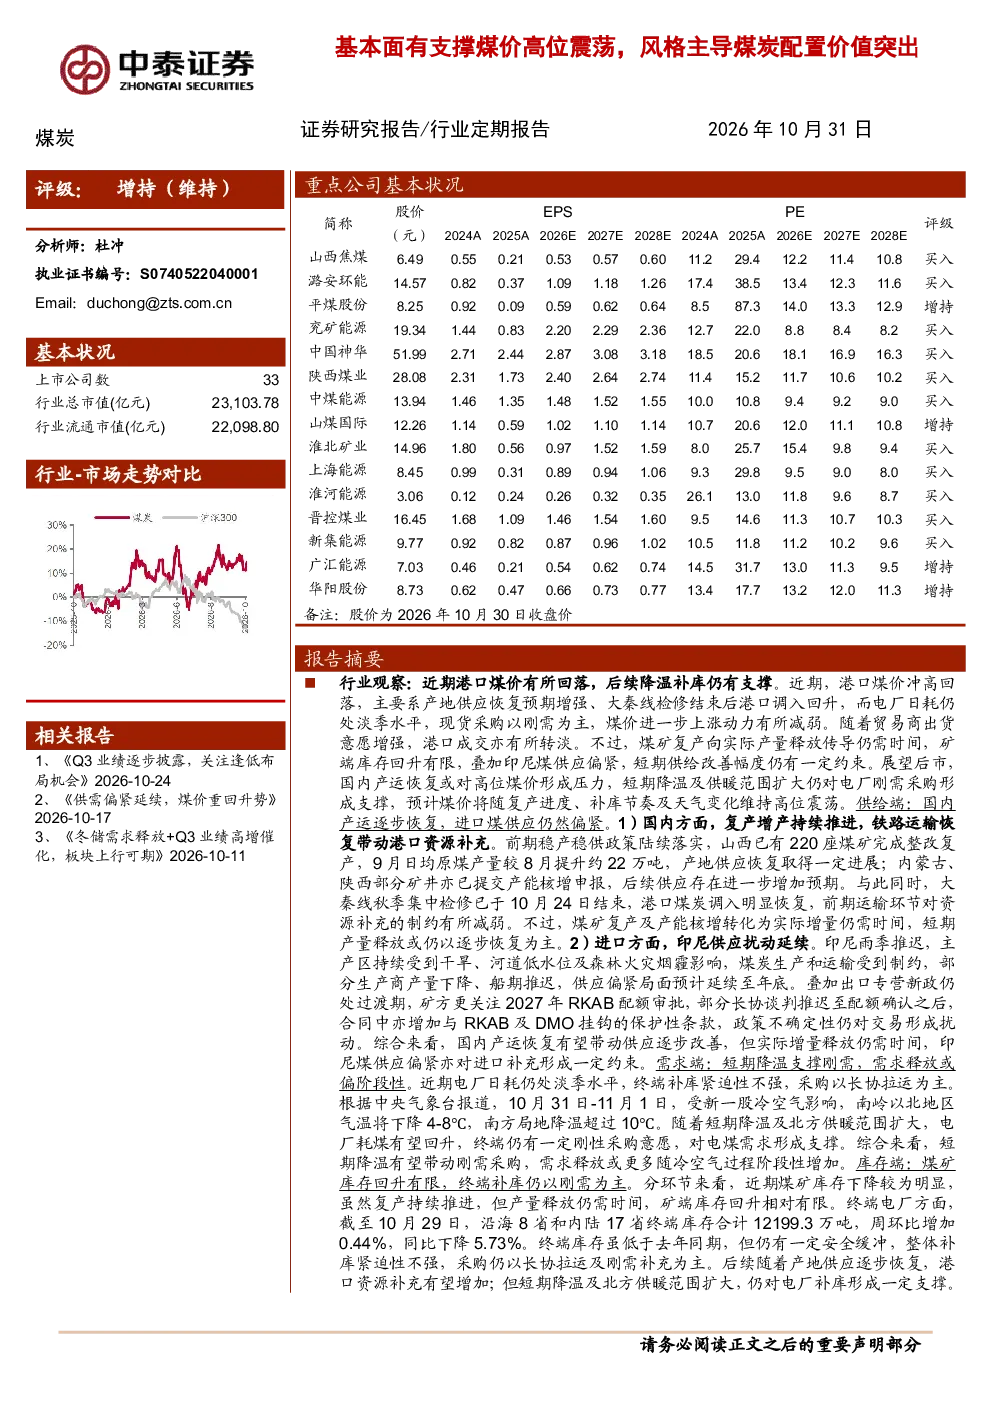
本报告分析了近期煤炭行业的供需格局及价格走势。报告指出,国内煤矿复产增产持续推进,但实际增量仍需时间,进口印尼供应扰动延续,供应偏紧局面预计延续至年底。需求端短期降温支撑刚需,但电厂日耗仍处淡季水平,采购以长协拉运为主。库存端煤矿库存回升有限,终端补库仍以刚需为主。基于国内供需格局向好及多重催化剂,看好煤炭上行新周期。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,国内产运恢复有助于缓解前期港口资源偏紧局面,但矿端库存回升有限、终端仍有刚性补库需求。煤价有望随复产进度、补库节奏及天气变化维持高位震荡。地缘冲突升级、油价高位带动煤炭及煤化工替代需求释放,为煤炭行业带来积极影响。
报告中重点分析了哪些方向?
报告重点分析了煤炭行业的供给端、需求端、库存端及价格走势。供给端关注国内煤矿复产增产及进口印尼供应扰动;需求端关注短期降温对电厂日耗的影响;库存端关注煤矿及终端电厂库存变化;价格走势则结合供需及天气因素进行研判。此外,报告还提出了三条投资主线:红利穿越周期+电价上涨、动力煤高弹性、炼焦煤盈利释放。
当前煤炭市场现状如何判断?
当前煤炭市场现状判断为,国内产运逐步恢复,但供应增量尚未完全显现,进口端印尼供应受限,整体供应偏紧局面延续。需求端短期受降温影响支撑刚需,但整体仍处淡季,电厂补库节奏不急。库存端煤矿库存回升有限,终端电厂库存尚有安全缓冲。煤价随供需变化高位震荡,市场整体呈现供需相对平衡但结构性机会突出的状态。
这份研报提示了哪些风险?
本研报提示了多项风险,包括政策限价风险,可能对煤炭价格形成压制;煤炭进口放量风险,可能加剧国内供应压力;宏观经济大幅失速下滑风险,可能影响煤炭需求;第三方数据可信性风险,需注意数据来源的可靠性;以及研报信息更新不及时风险,市场变化快需及时关注最新动态。这些风险需投资者密切关注。
你可能感兴趣
煤炭行业周报:煤价震荡有支撑,煤炭板块配置价值凸显
化石能源国泰君安证券2023-12-24
基本面有支撑,配置价值凸显
金融中泰证券2026-06-21
煤炭周报:基本面回归国内主导,煤价上行提升板块配置价值
化石能源民生证券2023-07-22
甲醇尿素期货周报:基本面有支撑,甲醇区间震荡 成交有所放缓,尿素高位震荡
格林大华期货2024-05-10
国信期货甲醇周报:基本面有支撑,甲醇或将高位震荡
国信期货2020-11-17
煤炭行业周报:煤价寻底仍有支撑,否极泰来重视煤炭配置价值行业周报
化石能源开源证券2025-02-23
铜期货月报:基本面有支撑,宏观因素占主导
建信期货2021-04-02
煤焦月度报告:基本面有边际走弱可能、但矛盾不突出,6月双焦或延续区间震荡走势
正信期货2024-06-04
煤炭行业周报:煤价震荡有支撑,关注板块配置价值
化石能源国泰君安证券2023-12-10
合成橡胶:基本面有压力,但估值支撑,震荡运行
基础化工国泰君安证券2025-11-28