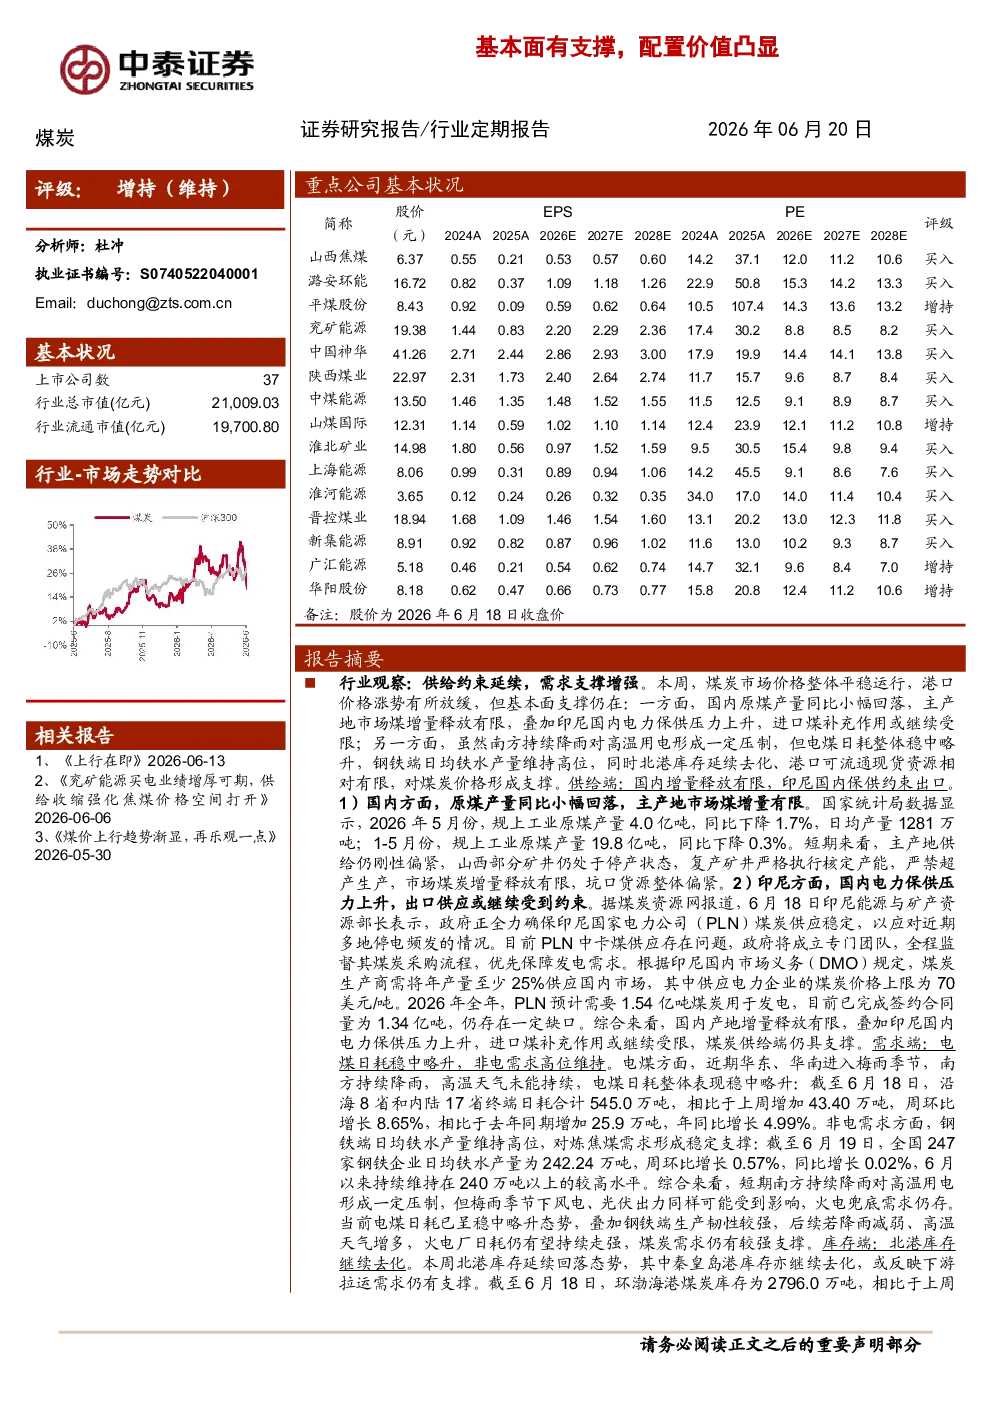
核心观点及行业观察
- 供给端:国内原煤产量同比小幅回落,主产地市场煤增量有限;印尼国内电力保供压力上升,出口煤补充作用受限,煤炭供给端仍具支撑。
- 需求端:南方持续降雨对高温用电形成一定压制,但电煤日耗整体稳中略升;钢铁端日均铁水产量维持高位,对炼焦煤需求形成稳定支撑,煤炭需求仍有较强支撑。
- 库存端:北港库存延续回落态势,港口可流通现货资源相对有限,对煤炭价格形成支撑。
多重催化因素
- 供给端:矿难引发安监趋紧,供给或持续受限;印尼煤炭出口管制+DMO政策,或将进一步降低中国煤炭进口预期。
- 需求端:厄尔尼诺异常高温天气+北半球迎峰度夏需求释放,内外共振需求释放可期;替代能源风光发电规模同比或将持续走弱,利好燃煤发电需求。
投资思路
- 弹性优先:重点关注矿难对炼焦煤供给带来的冲击,推荐【潞安环能】【淮北矿业】【山西焦煤】【平煤股份】【盘江股份】【上海能源】。
- 迎峰度夏需求确定性:关注煤炭与煤化工共振【兖矿能源A+H(2026年度金股)】【兖煤澳大利亚】【广汇能源】【中煤能源A+H】【中国神华A+H】。
- 盈利弹性较大:关注【晋控煤业】【山煤国际】【陕西煤业】【昊华能源】【华阳股份】,【新集能源】【淮河能源】【神火股份】【电投能源】【力量发展】【中国秦发】【中国旭阳集团】。
动力煤价格
- 供应:截至2026年06月19日,462家样本矿山动力煤日均产量539.20万吨,周环比下降0.88%,同比下降5.30%。
- 需求:截至2026年06月18日,25省综合日耗煤545.00万吨,周环比增长8.65%,同比增长4.99%。
- 港口价格:截至2026年06月18日,京唐港动力末煤(Q5500)山西产平仓价868元/吨,周环比持平,年同比增长41.60%。
焦煤及焦炭价格
- 供应:截至2026年06月19日,523家样本煤矿精煤日产量和314家样本洗煤厂精煤日产量分别为68.48万吨和25.15万吨,周环比分别为+1.57%和-0.47%,同比分别-7.37%和+8.59%。
- 需求:截至2026年06月19日,247家钢企铁水日产为242.2万吨,周环比增长0.57%,同比增长0.02%。
- 产地价格:截至2026年06月18日,柳林高硫/低硫主焦价格指数(含税)分别为1690和2010元/吨,周环比分别上涨50元/吨和上涨80元/吨,年同比分别上涨780元/吨和上涨910元/吨。
- 港口价格:截至2026年06月18日,京唐港山西产主焦煤库提价(含税)为2200元/吨,周环比上涨80元/吨,年同比增长970元/吨。
煤炭库存
- 动力煤:截至2026年06月18日,环渤海港煤炭库存为2796.0万吨,周环比下降24.8万吨,同比下降72.1万吨;其中,秦皇岛港煤炭库存为637.0万吨,周环比下降13.0万吨,同比下降54.0万吨。
- 炼焦煤:样本洗煤厂(314家)库存数据及523家样本矿山精煤库存数据均显示库存水平。
煤炭行业下游表现
- 电厂日耗:截至6月18日,沿海8省和内陆17省终端日耗合计545.0万吨,周环比增长8.65%,年同比增长4.99%。
- 钢价、吨钢利润及高炉开工率:钢价及吨钢利润维持高位,高炉开工率持续维持在较高水平。
- 甲醇、水泥价格以及水泥需求:甲醇价格指数及水泥价格指数均表现稳定,水泥需求情况良好。
本周板块及个股表现
- 板块表现:本周煤炭板块下跌10.6%,表现劣于大盘;其中动力煤板块下跌11.1%,焦煤板块下跌9.1%,焦炭板块下跌10.1%。
- 个股表现:安源煤业(37.2%)、未来股份(0.0%)、永泰能源(-3.5%)表现较好;大有能源(-17.1%)、中煤能源(-16.6%)、兖矿能源(-15.6%)表现较差。
风险提示
- 政策限价风险;煤炭进口放量;宏观经济大幅失速下滑;第三方数据存在可信性风险;研报使用信息更新不及时风险。