猜你想问
这份研报主要讲了什么内容?
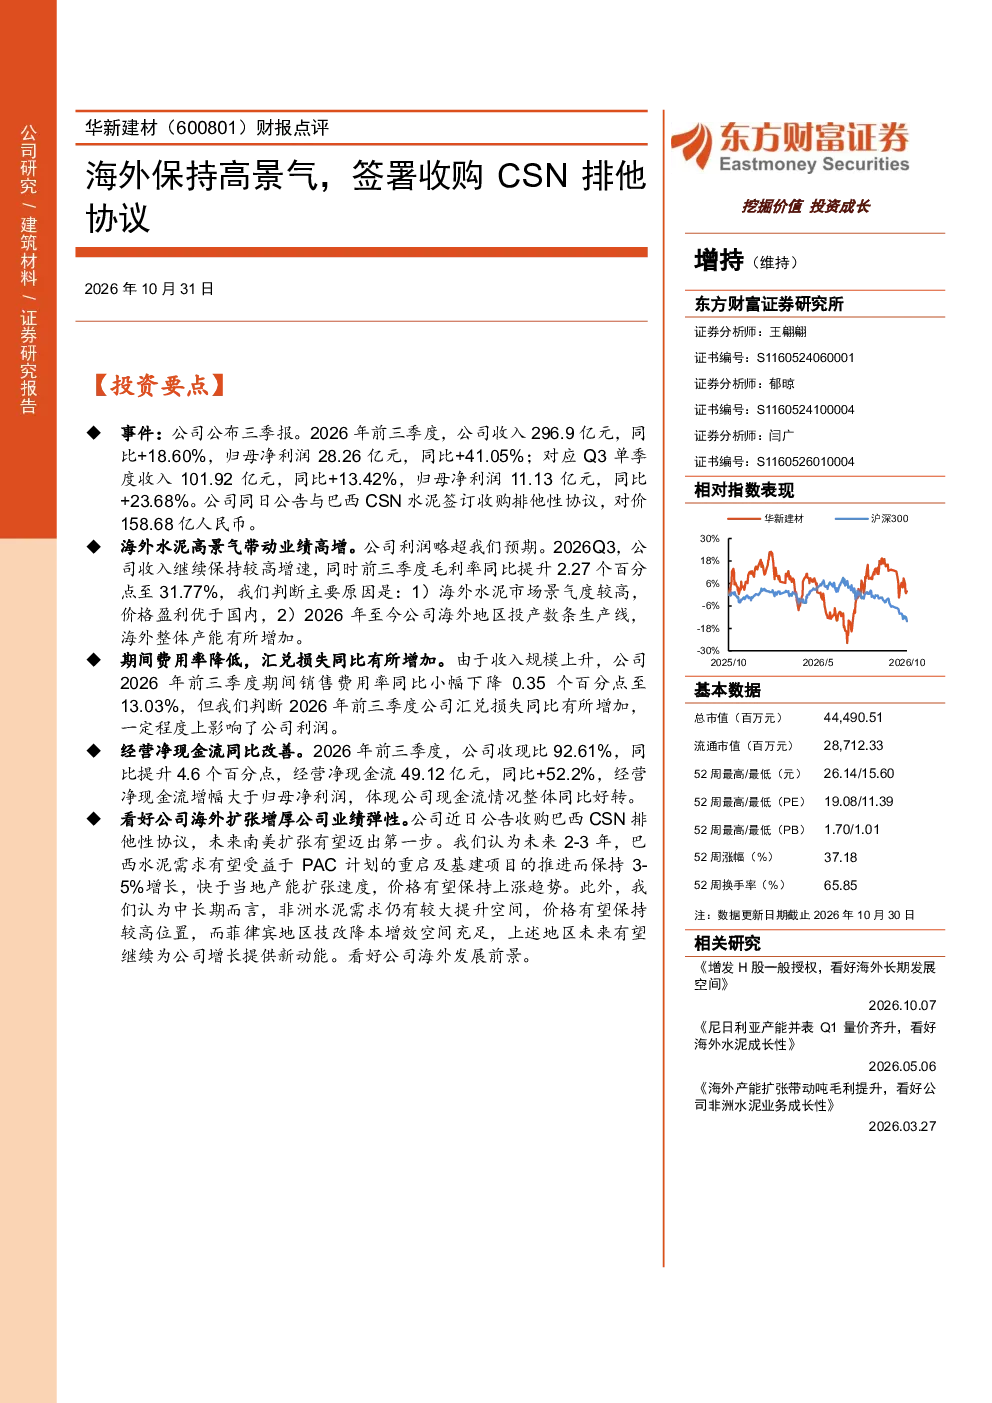
这份研报主要分析了华新建材2026年前三季度的财报,显示公司收入296.9亿元(同比+18.60%),归母净利润28.26亿元(同比+41.05%)。Q3单季度收入101.92亿元(同比+13.42%),归母净利润11.13亿元(同比+23.68%)。公司还公告与巴西CSN水泥签订收购排他性协议,对价158.68亿人民币。报告指出海外市场景气度高,毛利率提升至31.77%,但汇兑损失增加。
水泥行业未来发展趋势如何?
水泥行业未来发展趋势看好海外市场,特别是巴西和非洲。巴西水泥需求预计未来2-3年保持3-5%增长,价格上涨。非洲水泥需求提升空间大,菲律宾技改降本增效空间充足,将提供持续增长动力。海外市场景气度高,价格盈利优于国内,是公司业绩增长的重要驱动因素。
研报重点分析了哪些方面?
研报重点分析了华新建材的业绩增长驱动因素,包括海外水泥市场景气度高、价格盈利优于国内,以及公司海外产能增加。同时分析了财务指标,如毛利率提升、期间费用率下降、收现比提升和经营净现金流增长。此外,还分析了公司通过收购巴西CSN迈出南美扩张第一步的战略意义。
当前水泥市场状况如何?
当前水泥市场状况显示海外市场景气度高,公司海外业务表现优异。国内市场相对平淡,但公司通过海外扩张有效对冲了国内市场风险。巴西水泥需求保持稳定增长,为公司提供了良好的发展机遇。非洲和菲律宾市场也展现出较大的增长潜力。
研报提示了哪些风险?
研报提示了几个风险点:需求不及预期可能导致公司业绩增长放缓;成本高于预期可能影响利润水平;海外扩张低于预期可能影响公司战略目标的实现;汇率风险也可能对公司财务状况造成影响。这些风险需要投资者密切关注。
你可能感兴趣
中美就协议签署保持沟通,市场预期一月降准概率高
东证期货2019-12-26
事件点评:签署股权收购协议,拟向激光设备布局
信息技术国泰君安证券2024-11-11
恒顺电气事件点评报告:签署镍矿收购意向协议,印尼工业园项目开始启动
东兴证券2013-03-19
与泰科电子签署框架合作协议点评:抢占高枝,引来金凤凰
电子设备国泰君安证券2014-10-17
季报点评:海外需求保持高景气,核心品类稳步发展
电子设备国盛证券2024-11-03
汽车行业周报:华为与江淮正式签署合作协议,蔚来发布2023Q3财报
交运设备华鑫证券2023-12-10
电子行业周报:小米推出轻薄折叠屏新品,台积电财报HPC持续保持高景气
电子设备国投证券2024-07-21
外交部:中美正就第一阶段经贸协议签署安排保持密切沟通
东方财富2019-12-26
海外电力设备巨头财报总结专题:AIDC开启高景气周期,全球龙头共迎产业机遇
电气设备东吴证券2026-08-17
AIDC开启高景气周期,全球龙头共迎产业机遇——海外电力设备巨头财报总结专题
电气设备东吴证券2026-08-17