猜你想问
通富微电2026年Q3业绩表现如何?
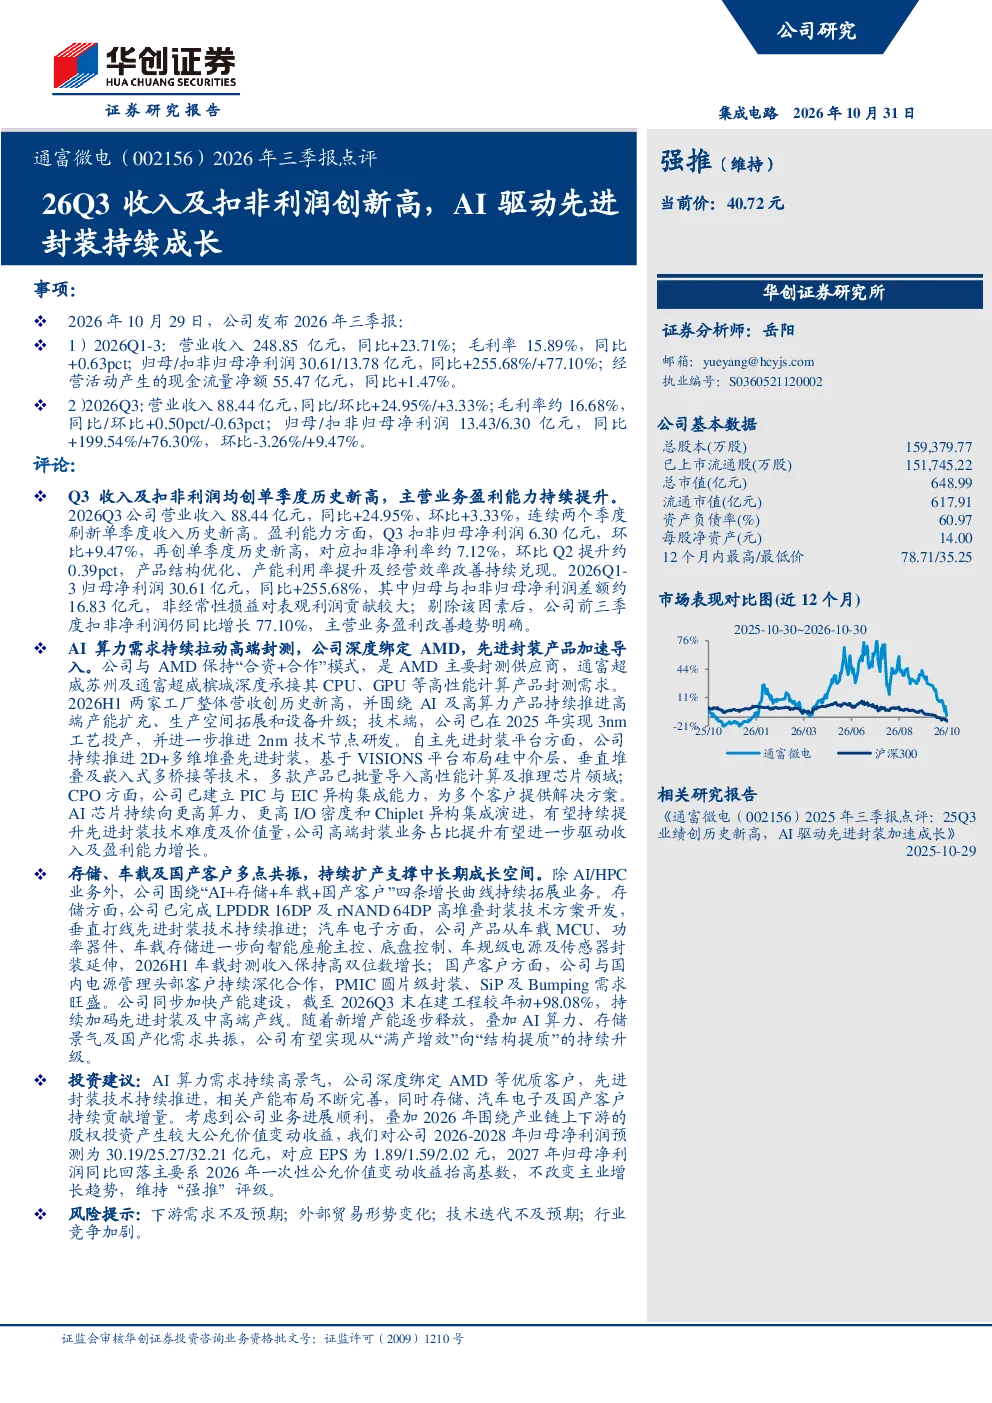
通富微电2026年Q3营业收入88.44亿元,同比增长24.95%,环比增长3.33%;扣非归母净利润6.30亿元,环比增长9.47%,创单季度新高。Q1-3营业收入248.85亿元,同比增长23.71%;归母净利润30.61亿元,同比增长255.68%;扣非归母净利润13.78亿元,同比增长77.10%。公司业绩持续创历史新高,显示强劲增长势头。
AI驱动下先进封装行业发展趋势如何?
AI驱动下,先进封装行业正加速发展。通富微电深度绑定AMD,产品加速导入AI领域。2026H1两家工厂整体营收创历史新高,持续推进高端产能扩充及设备升级。技术端,已实现3nm工艺投产,推进2nm技术节点研发。自主先进封装平台持续推进2D+多维堆叠技术,多款产品已批量导入高性能计算领域,行业未来增长潜力巨大。
报告重点分析了通富微电哪些业务方向?
报告重点分析了通富微电围绕“AI+存储+车载+国产客户”四条增长曲线的业务拓展。存储方面,完成LPDDR 16DP及rNAND 64DP高堆叠封装技术方案开发;汽车电子方面,产品向智能座舱主控、底盘控制等领域延伸,2026H1车载封测收入保持高双位数增长;国产客户方面,与国内电源管理头部客户深化合作,PMIC圆片级封装需求旺盛,多元化布局助力公司长期发展。
当前先进封装市场现状如何?
当前先进封装市场呈现高增长态势,AI、HPC等领域的需求旺盛,推动行业快速发展。通富微电作为行业龙头,持续加码先进封装及中高端产线,截至2026Q3末在建工程较年初增长98.08%。公司技术领先,产能扩张迅速,市场地位稳固,行业竞争激烈但公司仍保持领先优势。
研报提示了哪些投资风险?
研报提示的主要风险包括:下游需求不及预期可能影响公司业绩增长;外部贸易形势变化可能带来政策风险;技术迭代加速可能导致现有技术落后;行业竞争加剧可能压缩利润空间。这些风险需关注,但公司技术领先和多元化布局一定程度上能缓解风险影响。