猜你想问
这份研报的核心内容是什么?
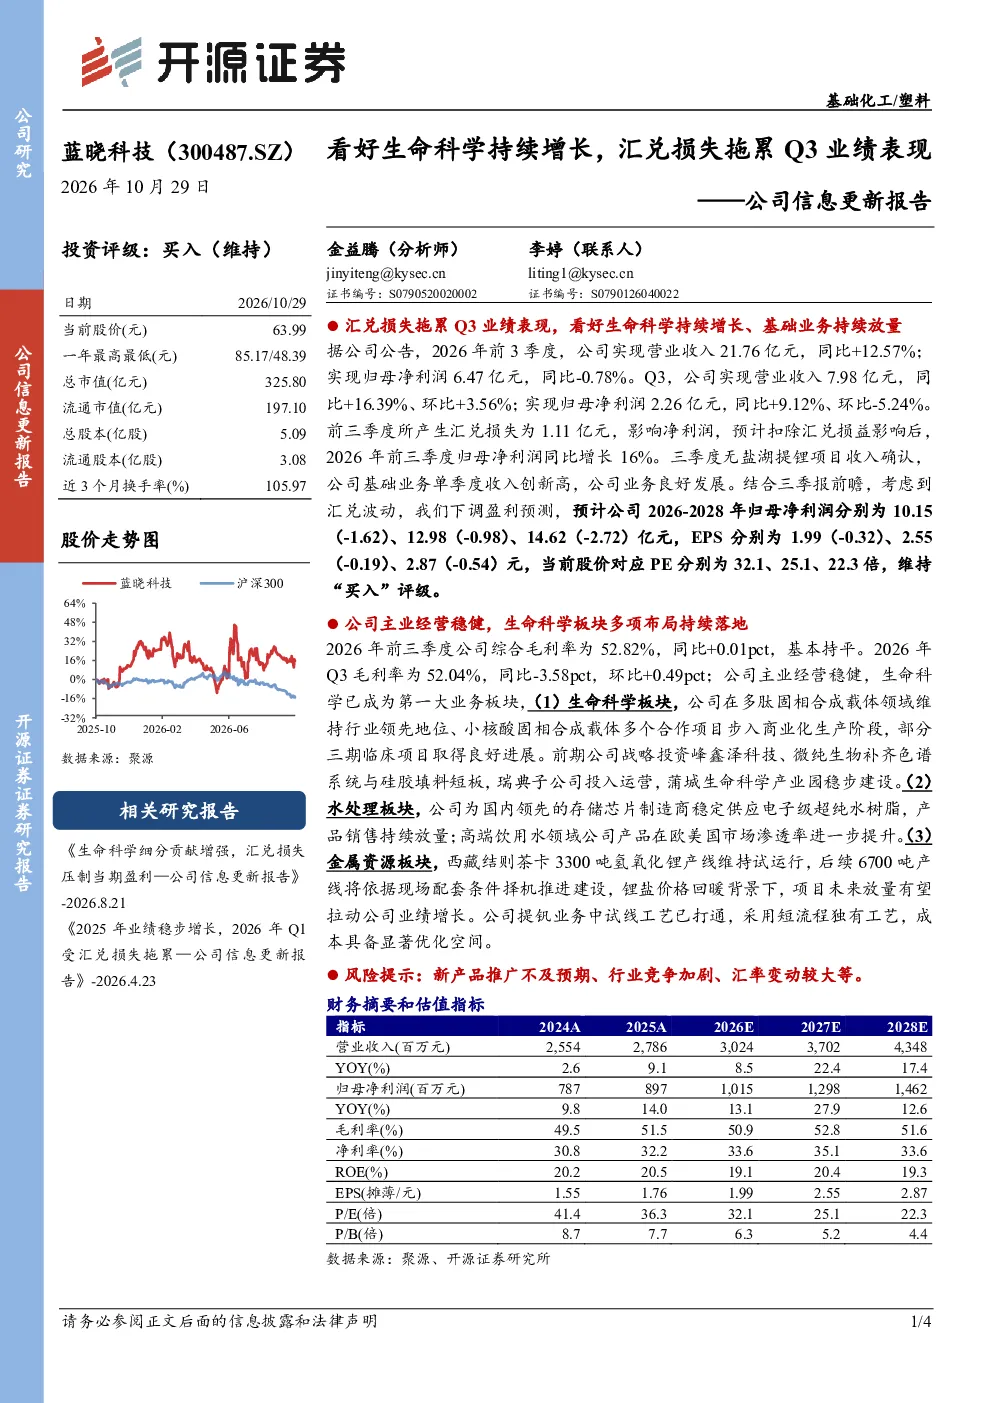
本报告指出,蓝晓科技生命科学板块持续增长,但Q3业绩因汇兑损失受到拖累。公司生命科学板块处于行业领先地位,多肽固相合成载体已商业化,部分三期临床进展良好,战略投资补齐短板,瑞典子公司投入运营,蒲城产业园建设稳步。水处理业务电子级超纯水树脂稳定供应,产品放量,高端饮用水市场渗透率提升。金属资源板块西藏结则茶卡氢氧化锂产线试运行,锂盐价格回暖有望拉动业绩,提钒业务中试线工艺打通,成本优化空间显著。公司整体经营稳健,但需关注汇兑风险。
生命科学赛道的发展趋势如何?
生命科学赛道持续向好,蓝晓科技在该领域保持领先地位。公司多肽固相合成载体商业化,部分三期临床进展良好,战略投资补齐短板,瑞典子公司投入运营,蒲城产业园建设稳步推进,显示其技术创新和产能扩张能力。水处理业务电子级超纯水树脂稳定供应,产品放量,高端饮用水市场渗透率提升,反映行业需求增长。金属资源板块锂盐价格回暖,提钒业务中试线工艺打通,成本优化空间显著,表明行业周期性机会与降本增效趋势。整体看,生命科学赛道技术创新和市场需求双轮驱动,蓝晓科技具备竞争优势。
研报重点分析了哪些方向?
研报重点分析了蓝晓科技生命科学、水处理、金属资源三大业务板块。生命科学板块关注多肽固相合成载体商业化、三期临床进展、战略投资及产能扩张;水处理板块关注电子级超纯水树脂稳定供应、产品放量及高端饮用水市场渗透率提升;金属资源板块关注西藏结则茶卡氢氧化锂产线试运行、锂盐价格回暖及提钒业务中试线工艺打通。此外,报告还分析了公司整体经营稳健性及汇兑损失对Q3业绩的影响,并预测了未来盈利情况。
当前市场对蓝晓科技的评价如何?
当前市场对蓝晓科技的评价呈现分化。一方面,公司生命科学板块持续增长,技术创新和产能扩张获得认可,水处理业务产品放量,金属资源板块锂盐价格回暖带来业绩提升预期,显示其行业竞争力。另一方面,Q3业绩受汇兑损失拖累,归母净利润环比下降,引发市场对短期业绩波动的关注。综合看,市场对蓝晓科技长期发展持积极态度,但短期业绩波动需谨慎评估。
研报提示了哪些风险?
研报提示了蓝晓科技面临的主要风险:新产品推广不及预期可能导致业绩增长放缓;行业竞争加剧可能压缩利润空间;汇率变动较大可能影响财务表现。此外,生命科学、水处理、金属资源板块均存在技术迭代、市场需求变化等潜在风险。公司需关注新产品市场接受度,加强成本控制,并应对汇率波动带来的不确定性。