猜你想问
蓝晓科技2026年业绩表现如何?
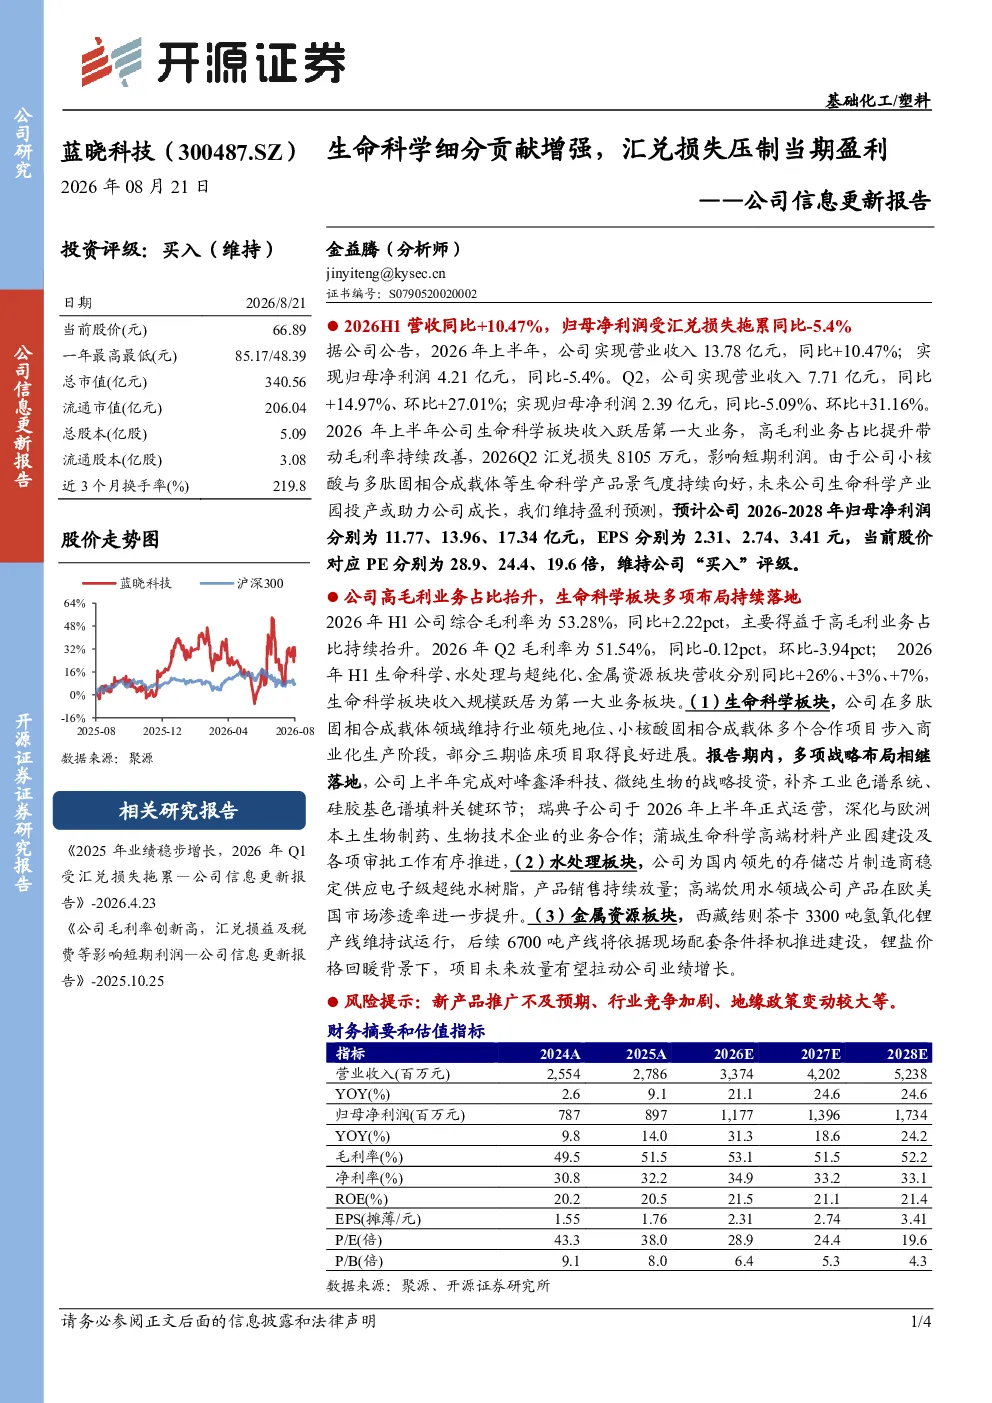
蓝晓科技2026年上半年业绩稳步增长,营收同比增长10.47%至13.78亿元,但归母净利润因汇兑损失同比下降5.4%至4.21亿元。公司高毛利业务占比提升,综合毛利率达53.28%。生命科学板块收入增长26%,跃居第一大业务板块,水处理与超纯化、金属资源板块也实现收入增长。
生命科学板块对蓝晓科技有何重要意义?
生命科学板块对蓝晓科技意义重大,收入同比增长26%,已成为公司第一大业务板块。公司在此板块持续布局,包括多肽固相合成载体、小核酸固相合成载体等商业化生产项目,并对外投资峰鑫泽科技、微纯生物等补齐关键环节,推动业务持续发展。
蓝晓科技所在行业发展趋势如何?
蓝晓科技所属基础化工行业,生命科学细分领域发展迅速,公司高毛利业务占比提升,产品结构持续优化。水处理板块产品销售持续放量,高端饮用水领域在欧美国市场渗透率提升,行业景气度较高。
蓝晓科技当前市场地位如何?
蓝晓科技在生命科学、水处理与超纯化、金属资源等领域均有布局,生命科学板块已成为公司核心增长引擎。公司产品竞争力较强,高端饮用水领域市场渗透率提升,未来业绩有望受益于多板块协同发展。
蓝晓科技面临哪些风险?
蓝晓科技面临的主要风险包括新产品推广不及预期、行业竞争加剧、地缘政策变动等。需关注新产品市场接受度,以及行业竞争格局变化对公司业绩的影响。
你可能感兴趣
Q3收入端恢复增长,汇兑损失压制当期利润
机械设备东吴证券2020-10-28
汇兑损失、研发费用影响当期利润,看好2021年沙坦API持续强劲,新品种、CDMO加速放量
医药生物中泰证券2020-10-22
青鸟智控(002960)财报点评:汇兑损失影响当期业绩,海外收入保持高增长
东方财富2026-08-17
主营业务稳健增长,汇兑损失影响当期利润
公用事业西南证券2014-08-08
短期开工及汇兑损失影响当期利润,继续看好未来成长
农林牧渔国盛证券2020-10-22
2024年三季报点评:业绩符合预期,销售费用优化,汇兑损失略微影响当期利润
医药生物东吴证券2024-10-18
公司信息更新报告:汇兑及转固影响当期盈利,软板龙头布局高阶硬板
电子设备开源证券2021-04-04
2026年半年报点评非经营性损失侵蚀当期利润,军贸盈利能力持续提升
国联民生证券2026-09-02
汇兑损失压制业绩,直销收入比重达到30%
交通运输国金证券2016-03-30
汇兑损失压制短期利润,SLP技术助力AI业务发展
电子设备财信证券2026-08-13