猜你想问
中国平安2026年3季报主要财务表现如何?
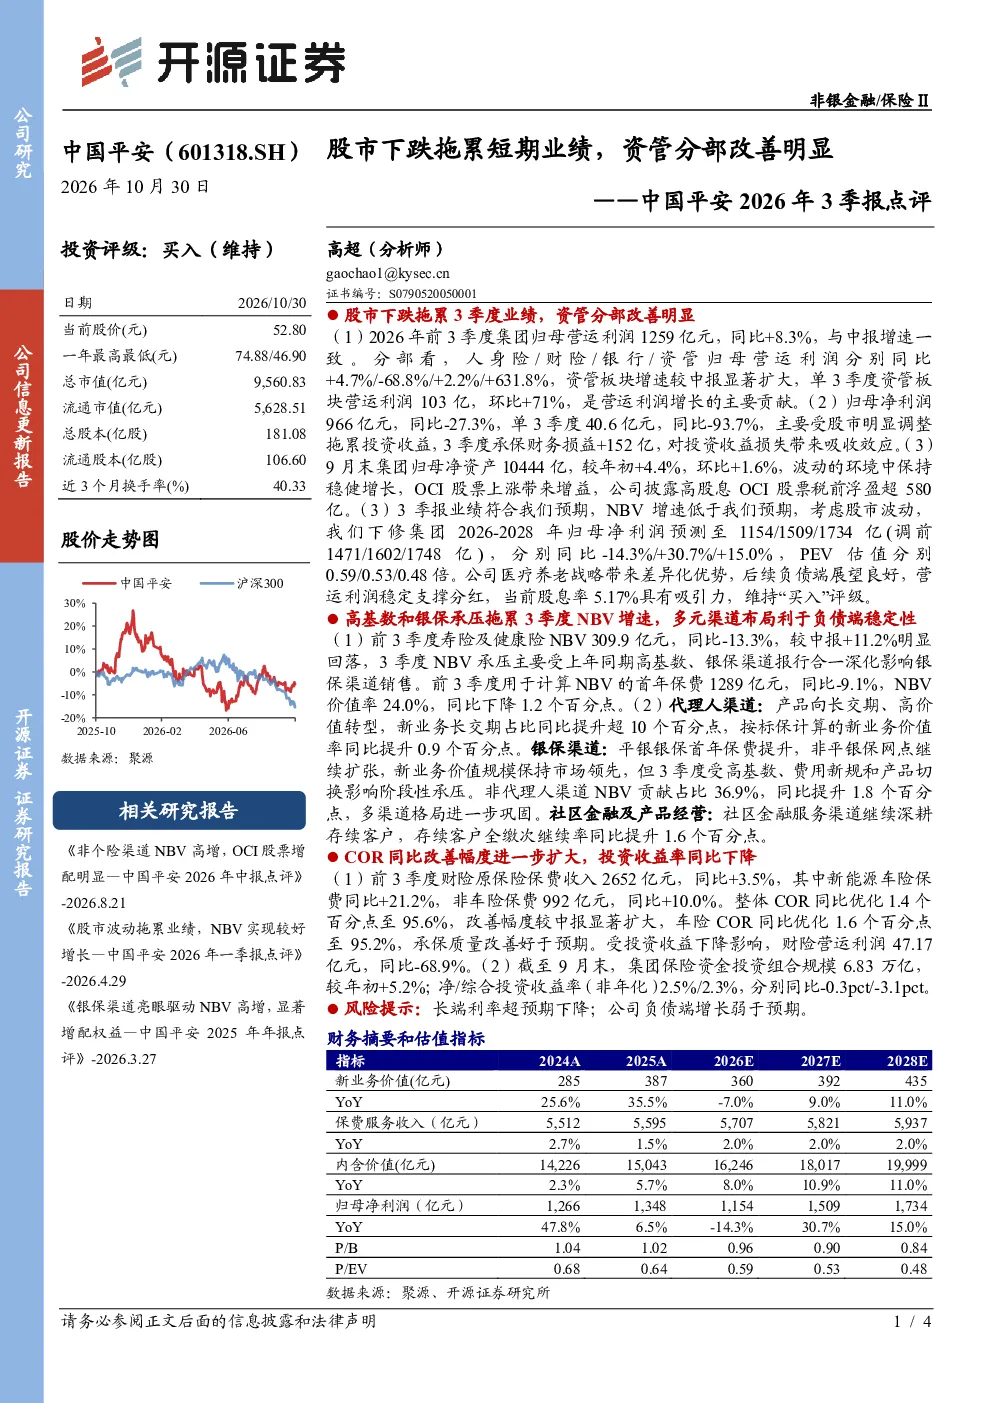
2026年前3季度,中国平安集团归母营运利润同比增长8.3%,达到1259亿元。分部表现差异明显:人身险板块增长4.7%,财险板块下降68.8%,银行板块增长2.2%,资管板块增长631.8%,其中资管单3季度营运利润环比增长71%,成为主要增长动力。归母净利润同比-27.3%,主要受股市调整拖累投资收益,但承保损益吸收部分投资损失。集团净资产较年初增长4.4%,OCI股票上涨带来税前浮盈超580亿元。
寿险及健康险NBV增速下滑的原因是什么?
前3季度寿险及健康险NBV同比-13.3%,较中报明显回落,主要受高基数和银保渠道报行合一深化影响。首年保费同比-9.1%,NBV价值率下降1.2个百分点。代理人渠道产品结构优化,新业务长交期占比提升超10个百分点;银保渠道首年保费增长但3季度受高基数、费用新规和产品切换影响承压;非代理人渠道NBV贡献占比提升1.8个百分点,多渠道格局巩固。
财险板块经营面临哪些挑战?
财险原保险保费收入同比增长3.5%,新能源车险保费增长21.2%。COR同比优化1.4个百分点至95.6%,车险COR优化1.6个百分点。受投资收益下降影响,财险营运利润同比-68.9%。集团保险资金投资组合规模较年初增长5.2%,净/综合投资收益率(非年化)分别为2.5%/2.3%,同比分别下降0.3/3.1个百分点。财险板块面临投资收益下降和渠道转型压力。
中国平安医疗养老战略有何优势?
医疗养老战略带来差异化优势,负债端展望良好,营运利润稳定支撑分红,当前股息率5.17%具有吸引力。代理人渠道产品结构优化,新业务长交期占比提升超10个百分点;银保渠道首年保费增长但3季度受高基数、费用新规和产品切换影响承压;非代理人渠道NBV贡献占比提升1.8个百分点,多渠道格局巩固。
研报提示的主要风险有哪些?
研报提示的主要风险包括长端利率超预期下降,可能导致投资收益进一步下滑;公司负债端增长弱于预期,可能影响长期盈利能力。此外,寿险及健康险NBV增速下滑、财险板块经营压力等也是潜在风险因素。