猜你想问
这份研报主要分析了宏川智慧的哪些方面?
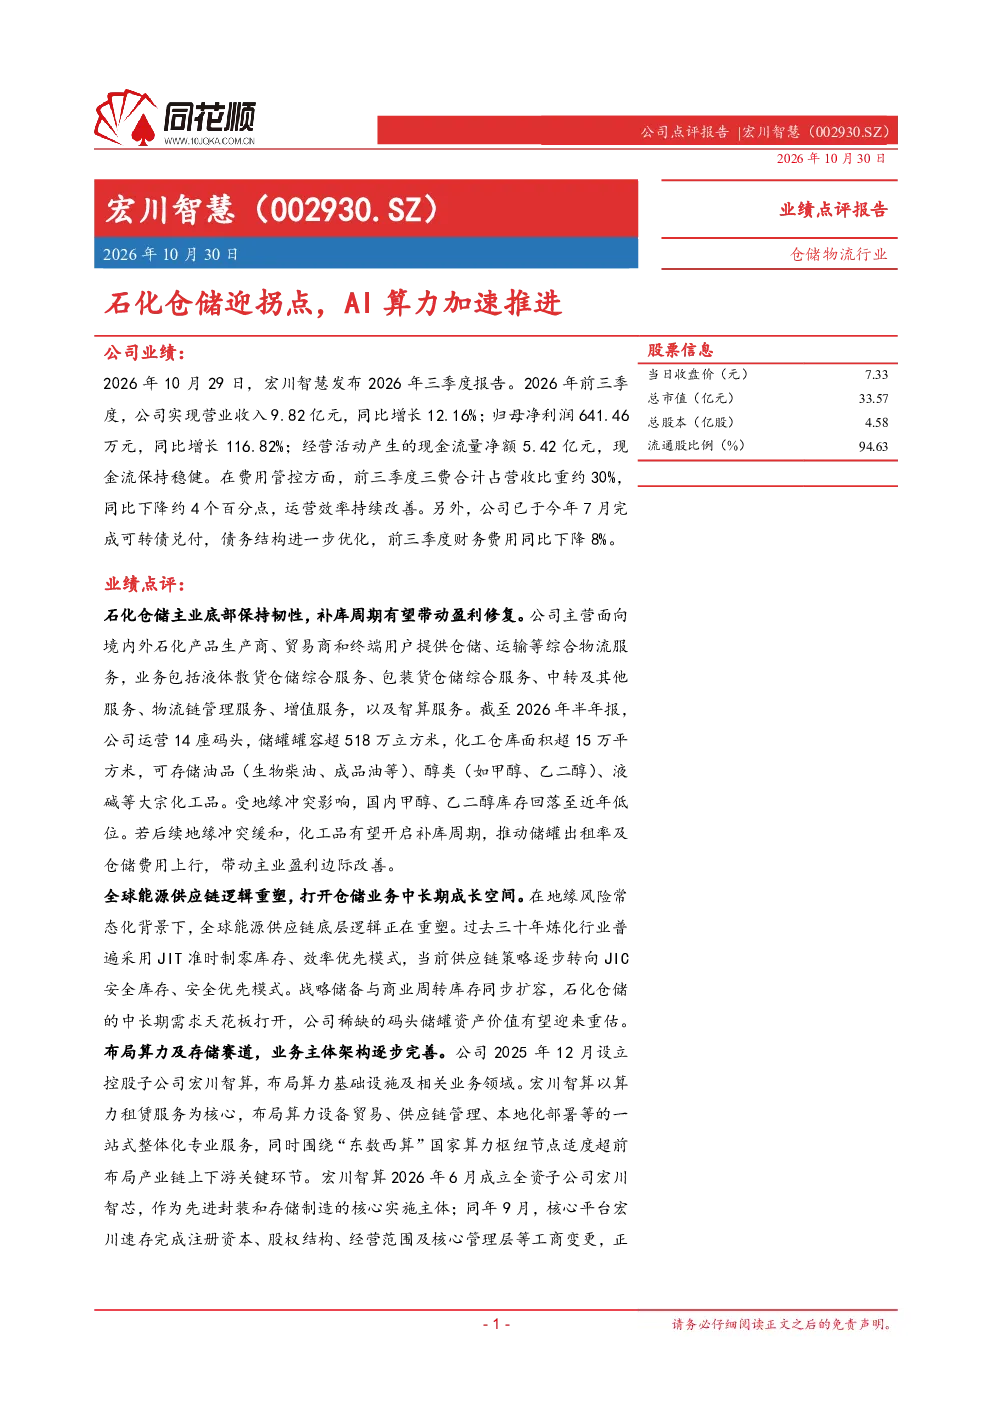
本报告重点分析了宏川智慧2026年前三季度的业绩表现,包括营业收入、净利润、现金流等关键财务数据,以及费用管控和债务结构优化情况。同时,深入探讨了公司石化仓储业务的运营规模、市场机遇和盈利能力,并展望了AI算力业务的布局进展和未来潜力。
石化仓储行业未来发展趋势如何?
全球能源供应链正从JIT模式转向JIC模式,战略储备与商业周转库存同步扩容,推动石化仓储需求持续增长。地缘冲突缓和后,化工品补库周期将带动储罐出租率和仓储费用上行,公司运营的14座码头和超518万立方米储罐罐容具备稀缺资产价值,未来天花板有望打开。
报告对宏川智慧AI算力业务的分析有哪些亮点?
报告显示,宏川智算已向私募基金公司交付智算服务器,并获得国产存储全系列产品代理授权,并锁定上游算力硬件供应。公司算力集群项目储备丰富,与韶关市、庆阳市签署战略合作协议,并获增值电信业务许可证,加速项目落地。
当前石化仓储市场的现状如何?
受地缘冲突影响,国内甲醇、乙二醇库存降至近年低位,但若冲突缓和,补库周期将推高储罐出租率和仓储费用。宏川智慧运营的化工仓库和码头具备规模优势,当前出租率和仓储费用或处于相对低位,未来盈利边际有望改善。
研报提示了哪些主要风险?
报告提示的主要风险包括化工品需求下降风险,地缘政治冲突可能影响供应链稳定,以及石化仓储运营涉及的安全运营风险。这些因素可能对公司的业绩和业务发展带来不确定性。
你可能感兴趣
【华创交运】宏川智慧:业绩拐点明确的民营石化仓储龙头,持续推荐1、高壁垒
未知机构2023-05-04
【国金交运】【宏川智慧】石化仓储龙头,并购项目持续落地,当前估值低估重点推荐!<
未知机构2022-11-07
宏川智慧2021年年报及2022年一季报点评:业绩略低于预期,并购、自建加速成长
国泰君安证券2022-04-30
宏川智慧2022年半年报点评:业绩符合预期,并购加速成长
国泰君安证券2022-09-02
宏川智慧23年报及24年一季报点评:23Q4业绩低于预期,24Q1业绩符合预期
交通运输国泰君安证券2024-05-09
宏川智慧2022年报预告点评:Q4业绩略低于预期,储容提升助推成长
国泰君安证券2023-04-16
CPO产业迎突破性拐点!公司激光器是业绩基本盘,MPO/FAU高速光互联器件放量卡位AI算力与CPO赛道
华创证券2026-10-13
SpaceX26Q2点评 Starlink现金牛强化 AI算力迎商业化拐点
未知机构2026-08-05
计算机行业投资策略周报:算力端业绩边际拐点已现,国内外AI应用加速落地
信息技术财通证券2023-05-28