猜你想问
海螺水泥最新财报有哪些关键数据?
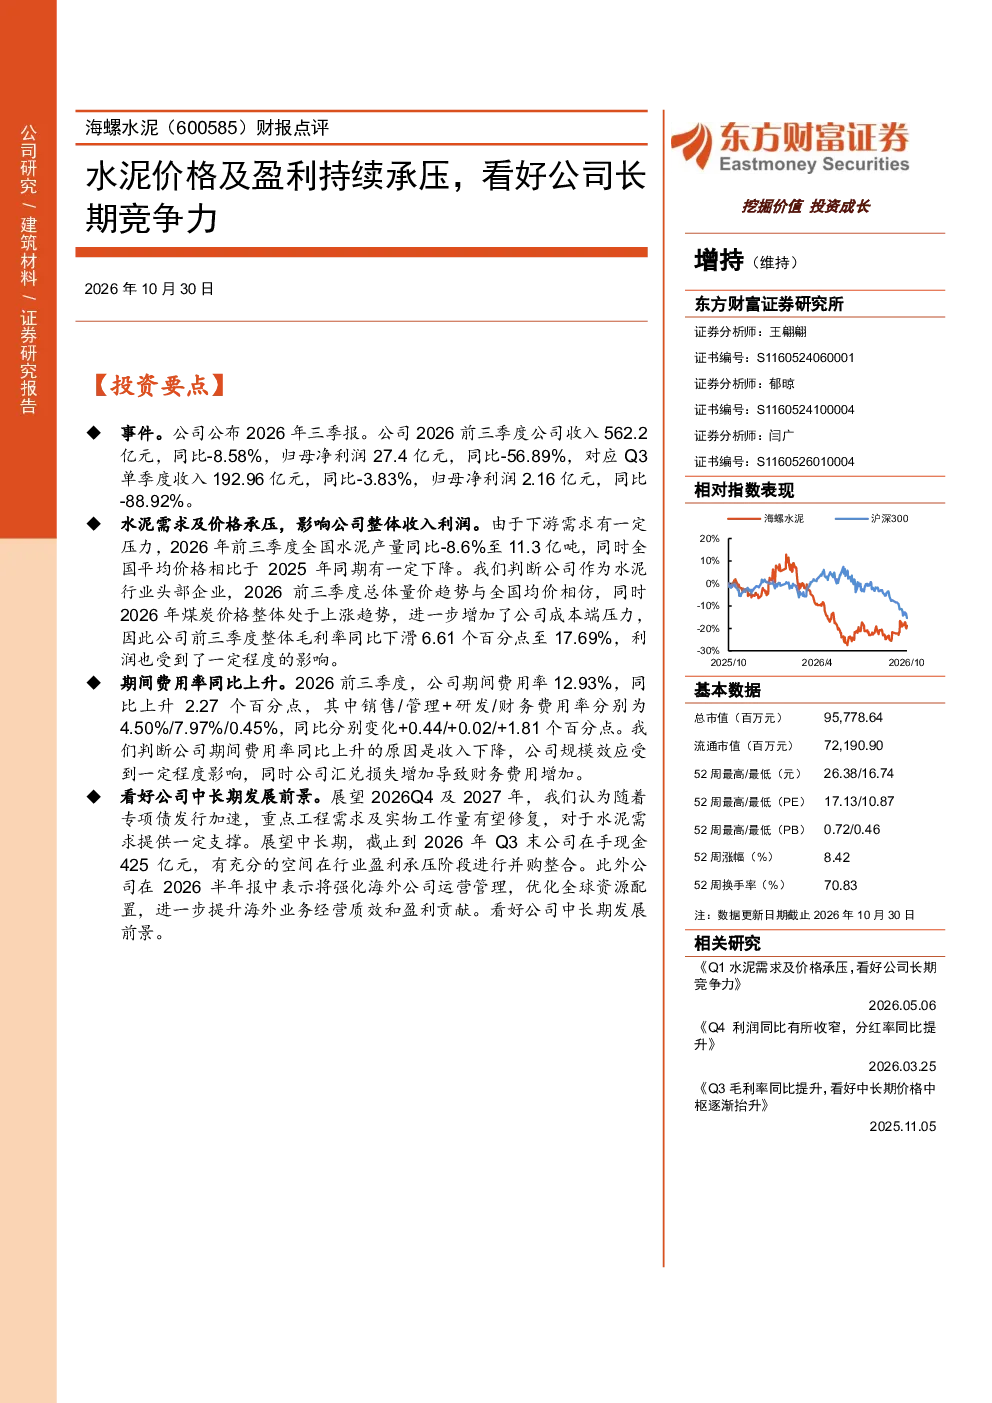
海螺水泥2026年前三季度报告显示,公司收入562.2亿元,同比减少8.58%,归母净利润27.4亿元,同比大幅下降56.89%。Q3单季度收入192.96亿元,同比减少3.83%,归母净利润2.16亿元,同比锐减88.92%。数据显示公司面临显著的业绩压力。
水泥行业当前面临哪些挑战?
当前水泥行业面临下游需求压力和价格下滑的双重挑战。全国水泥产量同比减少8.6%,价格普遍下降。海螺水泥作为行业龙头,其量价趋势与全国均价相似。此外,煤炭价格上涨导致成本端压力加剧,前三季度公司毛利率同比下滑6.61个百分点至17.69%,利润受到明显影响。
报告对水泥行业发展趋势有何分析?
报告指出,水泥需求受宏观经济影响较大,当前下游需求偏弱。展望未来,2026年四季度及2027年,专项债发行加速有望为水泥需求提供一定支撑。但从中长期看,行业仍面临产能过剩、需求结构性变化等挑战,企业需通过技术创新和模式升级提升竞争力。
海螺水泥的市场表现如何?
海螺水泥作为水泥行业龙头企业,其经营状况在一定程度上反映了行业整体趋势。报告期内,公司收入和利润均出现下滑,毛利率和净利率水平下降。尽管如此,公司仍保持行业领先地位,并计划通过强化海外运营管理和优化全球资源配置来提升长期竞争力。
投资海螺水泥存在哪些风险?
投资海螺水泥需关注几项主要风险:一是下游需求可能不及预期,影响水泥销售;二是煤炭等原材料成本可能持续高于预期,压缩利润空间;三是公司计划中的并购整合若进度低于预期,可能影响战略目标的实现。此外,汇率波动也可能对财务表现产生影响。
你可能感兴趣
海螺水泥(600585)财报点评:H1成本改善带动利润修复,看好旺季涨价弹性及新疆布局
东方财富2025-08-27
财报点评量价承压非经收益同比降低,看好H2水泥需求及公司估值修复
东方财富2026-08-13
2019、20Q1财报点评:业绩短期承压,长期看好市占率持续提升
电子设备国信证券2020-05-06
2023年年报及2024年一季报点评:医药及医学检测短期承压,公司长期竞争力突出
综合民生证券2024-04-22
公司信息更新报告:短期业绩承压,长期看好炼化盈利能力持续修复
基础化工开源证券2022-10-31
2024年三季报点评:人员扩张导致盈利能力短期承压,看好公司长期成长空间
机械设备东吴证券2024-10-29
2024年三季报点评:人员扩张导致盈利能力短期承压,看好公司长期成长空间【勘误版】
机械设备东吴证券2024-10-30
业绩短期承压,看好公司长期竞争力
华西证券2025-04-19
业绩短期有所承压,长期看好公司全球竞争力
太平洋证券2025-04-24
2018年年报点评:盈利略有承压,看好公司长期成长
建筑建材国信证券2019-03-20