猜你想问
华测检测最新业绩表现如何?
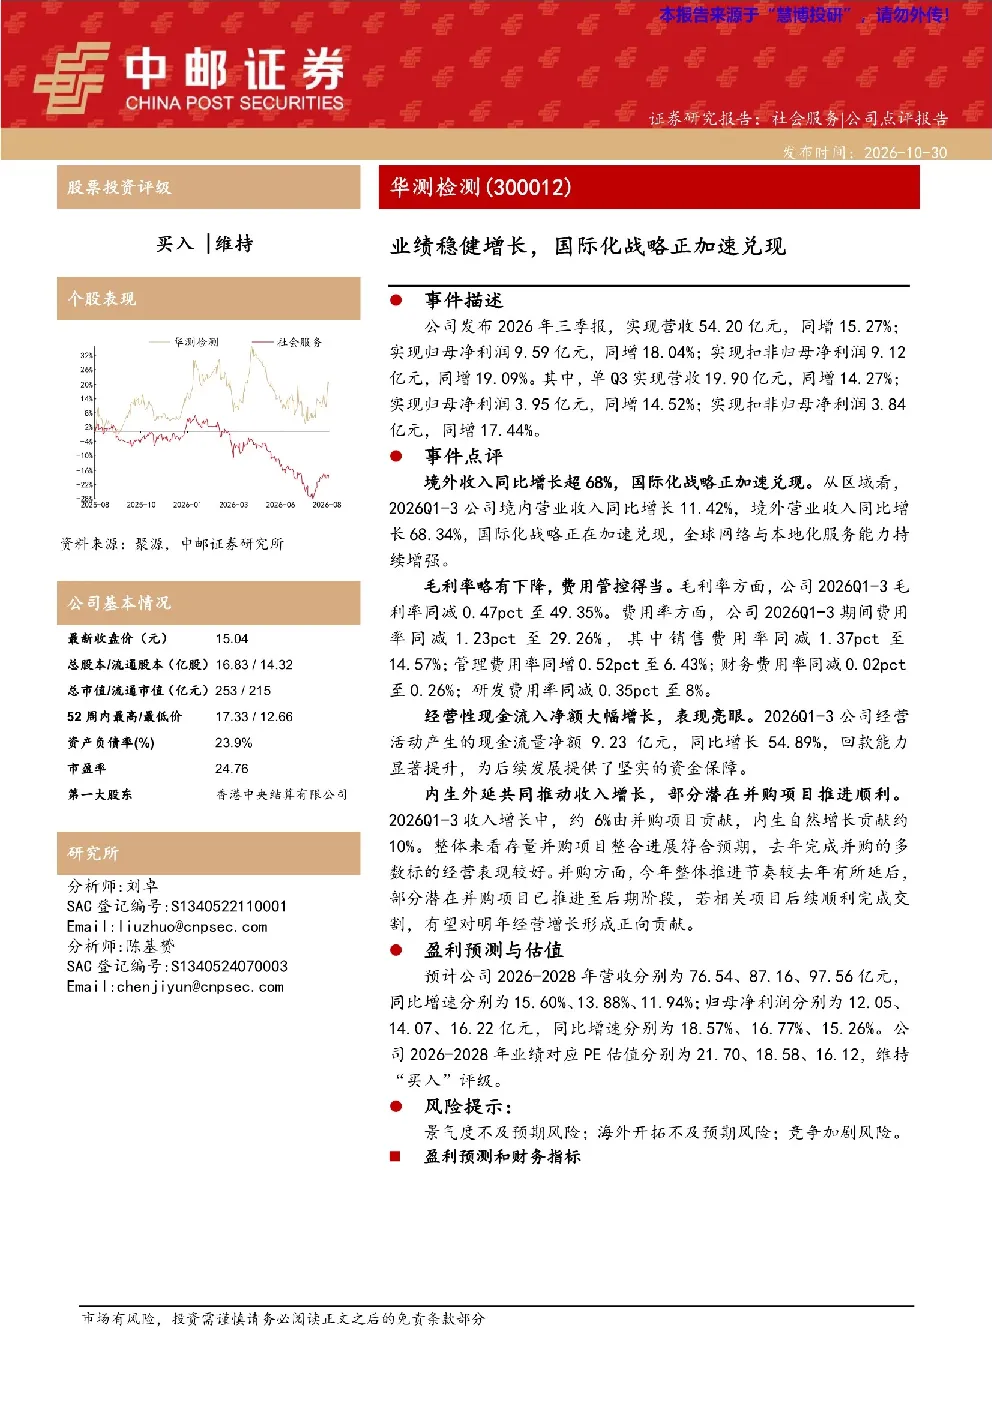
华测检测2026年前三季度实现营收54.20亿元,同比增长15.27%;归母净利润9.59亿元,同比增长18.04%。单季来看,Q3营收19.90亿元,同比增长14.27%;归母净利润3.95亿元,同比增长14.52%。境外收入同比增长超68%,显示出国际化战略的显著成效。费用管控得当,期间费用率下降1.23pct至29.26%。经营性现金流大幅增长54.89%,回款能力提升。收入增长由内生自然增长和约6%的并购项目贡献,存量并购项目整合进展顺利。
华测检测国际化战略进展情况?
华测检测国际化战略正加速兑现,境外收入同比增长超68%,境外营业收入同比增长68.34%。公司持续增强全球网络与本地化服务能力,境外市场成为收入增长的重要驱动力。境外市场的高增长表明公司在国际业务拓展上取得显著进展,为未来的持续增长奠定了基础。
华测检测行业发展趋势如何?
华测检测所处行业受益于全球检测认证市场需求的持续增长,特别是在新兴市场和发展中国家。随着全球贸易的复苏和产业升级,检测认证服务的需求将进一步提升。华测检测通过国际化战略积极布局海外市场,有望在行业增长中占据有利地位。同时,行业竞争也在加剧,公司需要持续提升服务质量和效率以保持竞争优势。
华测检测报告中的关键数据有哪些?
华测检测2026年前三季度关键数据包括:营收54.20亿元,同比增长15.27%;归母净利润9.59亿元,同比增长18.04%;扣非归母净利润9.12亿元,同比增长19.09%。毛利率略有下降至49.35%,期间费用率同减1.23pct至29.26%。境外收入同比增长超68%,显示出国际化战略的显著成效。经营性现金流大幅增长54.89%,回款能力提升。研发费用率同减0.35pct至8%。
华测检测研报中的风险提示有哪些?
华测检测研报中提示的风险包括:景气度不及预期风险,即检测认证行业整体需求可能低于预期,影响公司业绩增长;海外开拓不及预期风险,公司在国际市场拓展中可能面临文化、政策等挑战,导致业务发展不及计划;竞争加剧风险,随着行业的发展,更多竞争对手可能进入市场,加剧市场竞争,对公司市场份额和盈利能力造成压力。