猜你想问
这份报告的核心内容是什么?
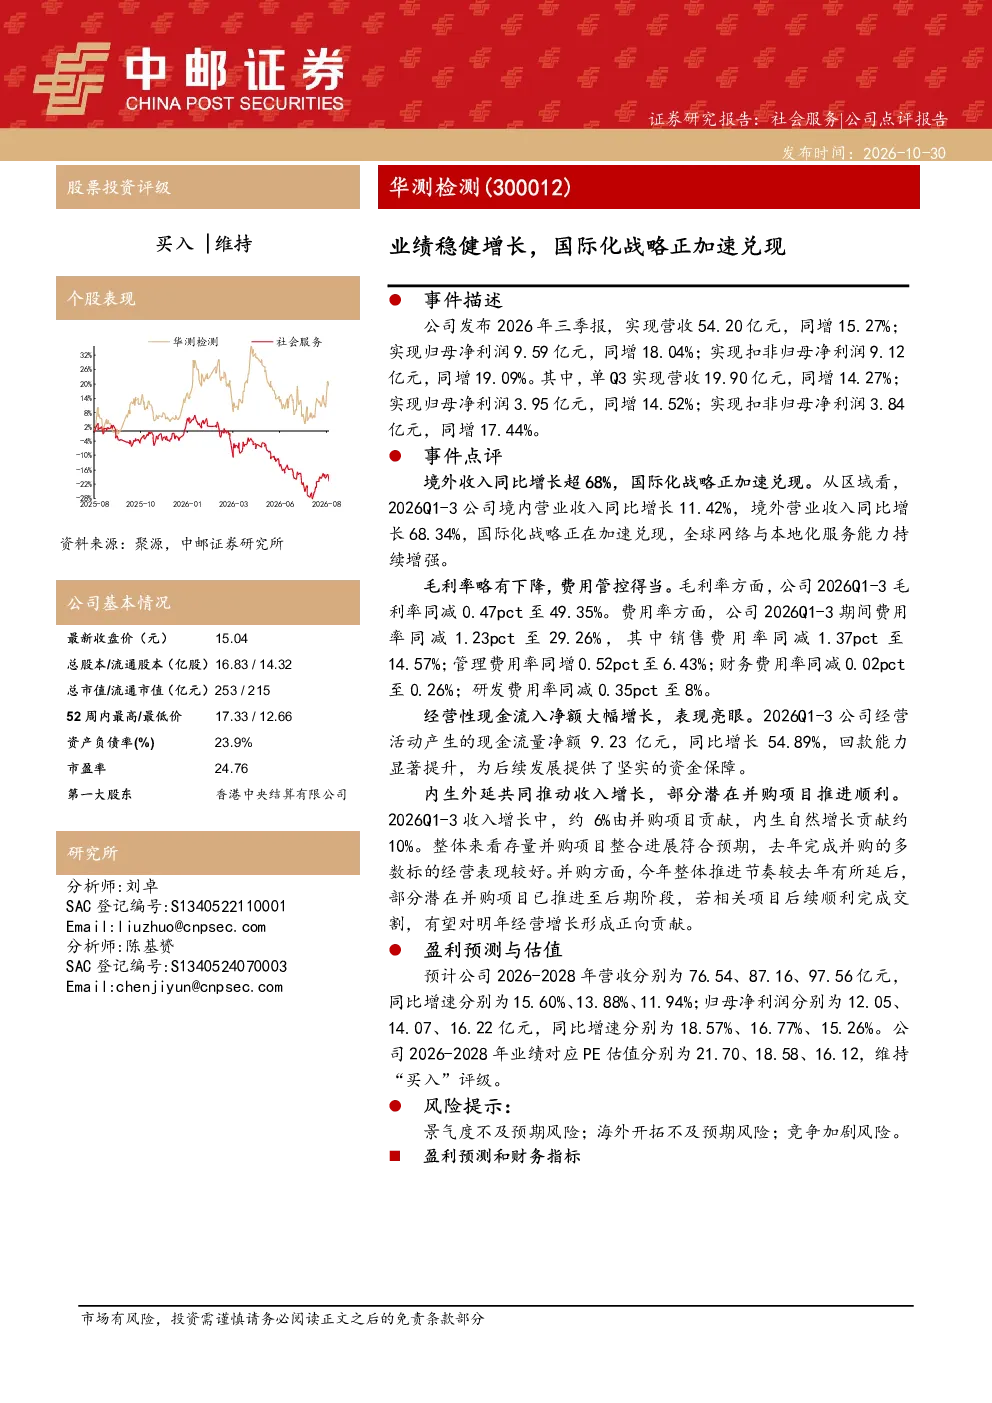
公司发布 2026 年三季报,业绩稳健增长。境外收入同比增长超 68%,国际化战略加速兑现。毛利率略有下降,但费用管控得当,期间费用率同减 1.23pct 至 29.26%。经营性现金流入净额大幅增长 54.89%,回款能力提升。内生外延共同推动收入增长,部分潜在并购项目推进顺利。
这个行业的发展趋势如何?
报告显示公司国际化战略加速兑现,境外收入大幅增长,反映行业全球化布局趋势增强。同时,费用管控和回款能力提升,表明行业竞争加剧下企业更注重运营效率。未来需关注全球市场拓展和本土化运营能力,以及并购整合效果。
报告重点分析了哪些方向?
报告重点分析了公司国际化战略的推进情况及成效,境外收入占比提升显著。同时关注了费用结构优化和现金流改善,以及内生增长与外延并购的协同效应。此外,还评估了公司未来三年业绩增长预期和估值水平。
当前市场对这家公司有何判断?
市场关注公司国际化战略的执行效果,境外收入高速增长印证了其战略前瞻性。费用率下降和现金流改善显示公司运营效率提升。未来需持续观察海外市场开拓进展及潜在风险,同时关注行业竞争格局变化。
这份报告有哪些风险提示?
报告提示需关注景气度不及预期风险,尤其海外市场开拓可能面临文化、政策等挑战。此外,竞争加剧可能导致利润空间压缩,需警惕同业竞争带来的压力。并购整合风险也不容忽视,需关注协同效应能否如期实现。
你可能感兴趣
华测检测(300012)业绩稳健增长,国际化战略正加速兑现
中邮证券2026-10-30
全年业绩稳健,国际化战略加速落地
中邮证券2026-04-17
计算机行业点评报告:Uber(Uber):Q3营收稳健增长,AI与本地商业战略加速兑现
信息技术华鑫证券2025-11-11
2025年报及2026年一季报点评薄膜设备快速放量,刻蚀基本盘稳健增长,平台化战略加速兑现
华创证券2026-04-30
主业增速稳健,国际化与创新战略成果持续兑现
中邮证券2026-03-20
2023预告业绩稳健增长,平台化+国际化战略稳步推进
交通运输国盛证券2024-01-19
中信证券 业绩高增符合高增预期 龙头稳健增长 深化国际化战略
未知机构2026-07-11
????【新华医疗】中报点评:高基数下业绩增长稳健,毛利率持续提升,国际化战略成效初显
未知机构2023-08-23
高基数下业绩增长稳健,毛利率持续提升,国际化战略成效初显
国盛证券2023-08-22
国际化战略布局持续推进,业绩保持稳健增长
电子设备华创证券2022-10-30