猜你想问
重庆啤酒3Q2026业绩如何?
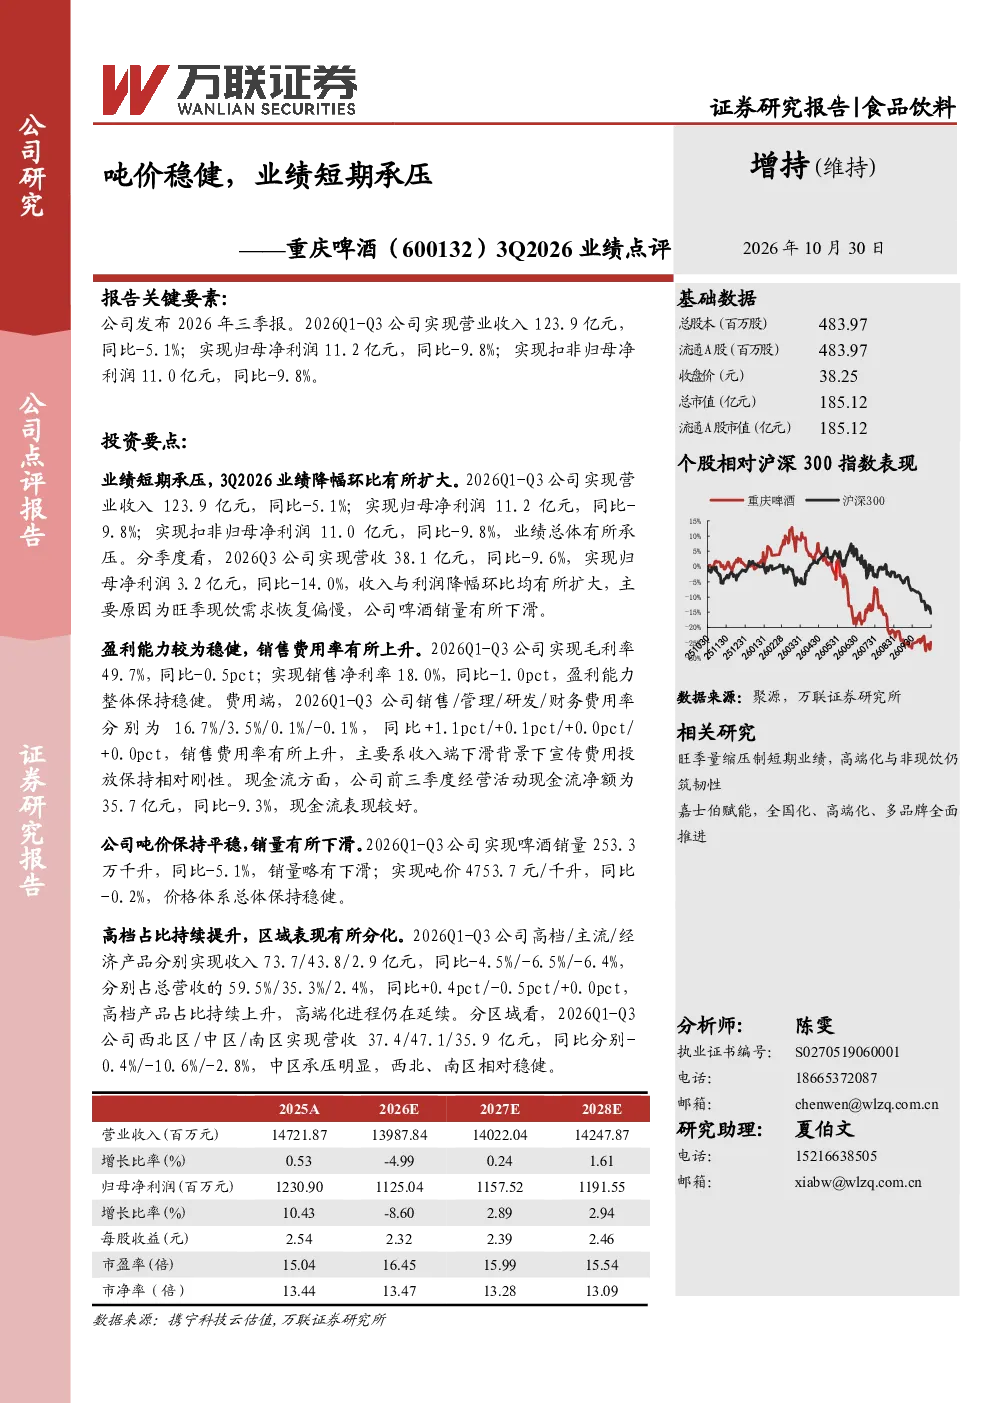
2026年三季报显示,重庆啤酒营业收入123.9亿元,同比-5.1%;归母净利润11.2亿元,同比-9.8%。Q3营收38.1亿元,同比-9.6%;归母净利润3.2亿元,同比-14.0%,环比降幅扩大,主要因旺季现饮需求恢复偏慢,啤酒销量下滑。扣非归母净利润11.0亿元,同比-9.8%。吨价保持平稳,2026Q1-Q3吨价4753.7元/千升,同比-0.2%。啤酒销量253.3万千升,同比-5.1%,略有下滑。毛利率49.7%,同比-0.5pct;销售净利率18.0%,同比-1.0pct,整体稳健。销售费用率同比+1.1pct,主要因收入下滑背景下宣传费用投放保持刚性。前三季度经营活动现金流净额35.7亿元,同比-9.3%
啤酒行业发展趋势如何?
啤酒行业正经历结构性调整,高端化趋势明显。根据报告,高档产品占比持续提升,2026Q1-Q3高档产品收入73.7亿元,占总营收59.5%,同比+0.4pct。区域表现分化,西北区/南区相对稳健,中区承压明显,同比分别-0.4%/-10.6%/-2.8%。行业整体销量略有下滑,但吨价保持稳定,显示品牌力与产品结构优化带来的支撑。未来,非现饮与1L装等结构性产品或将成为行业增长新动力,同时数智化营销与大城市项目推进也将影响行业格局。
报告重点分析了哪些方面?
报告重点分析了重庆啤酒的业绩表现、盈利能力、销量与价格、高端化与区域表现。业绩端,短期承压但盈利能力稳健,收入利润下滑主要受现饮需求恢复偏慢影响。吨价稳定,但销量略有下滑。高端化持续推进,高档产品收入占比提升。区域表现分化,西北/南区稳健,中区承压。报告还下调了盈利预测,预计2026-2028年营收分别为139.9/140.2/142.5亿元,归母净利润11.3/11.6/11.9亿元,维持“增持”评级。
当前啤酒市场现状如何?
当前啤酒市场呈现量价分化格局。一方面,现饮需求恢复不及预期拖累整体销量,旺季现饮需求恢复偏慢导致啤酒销量同比-5.1%。另一方面,吨价保持稳定,2026Q1-Q3吨价4753.7元/千升,同比-0.2%,显示品牌力与产品结构优化对价格形成支撑。高端化趋势持续,高档产品收入占比提升至59.5%。区域市场表现分化,西北/南区稳健,中区承压明显。行业整体面临消费复苏缓慢、费用投放刚性、成本波动等挑战。
报告提示了哪些风险?
报告提示的主要风险包括:宏观消费与现饮需求复苏不及预期,可能持续影响啤酒销量;高端化与结构升级放缓,或影响长期盈利能力;原料、包装、能源成本大幅波动,将挤压利润空间;极端天气持续冲击旺季销量,影响季节性业绩表现;行业竞争加剧与费用投放持续高位,可能进一步压缩利润率。此外,费用端销售费用率同比+1.1pct,主要因收入下滑背景下宣传费用投放保持刚性,也反映了短期经营压力。