猜你想问
重庆啤酒2026年中报的主要财务数据表现如何?
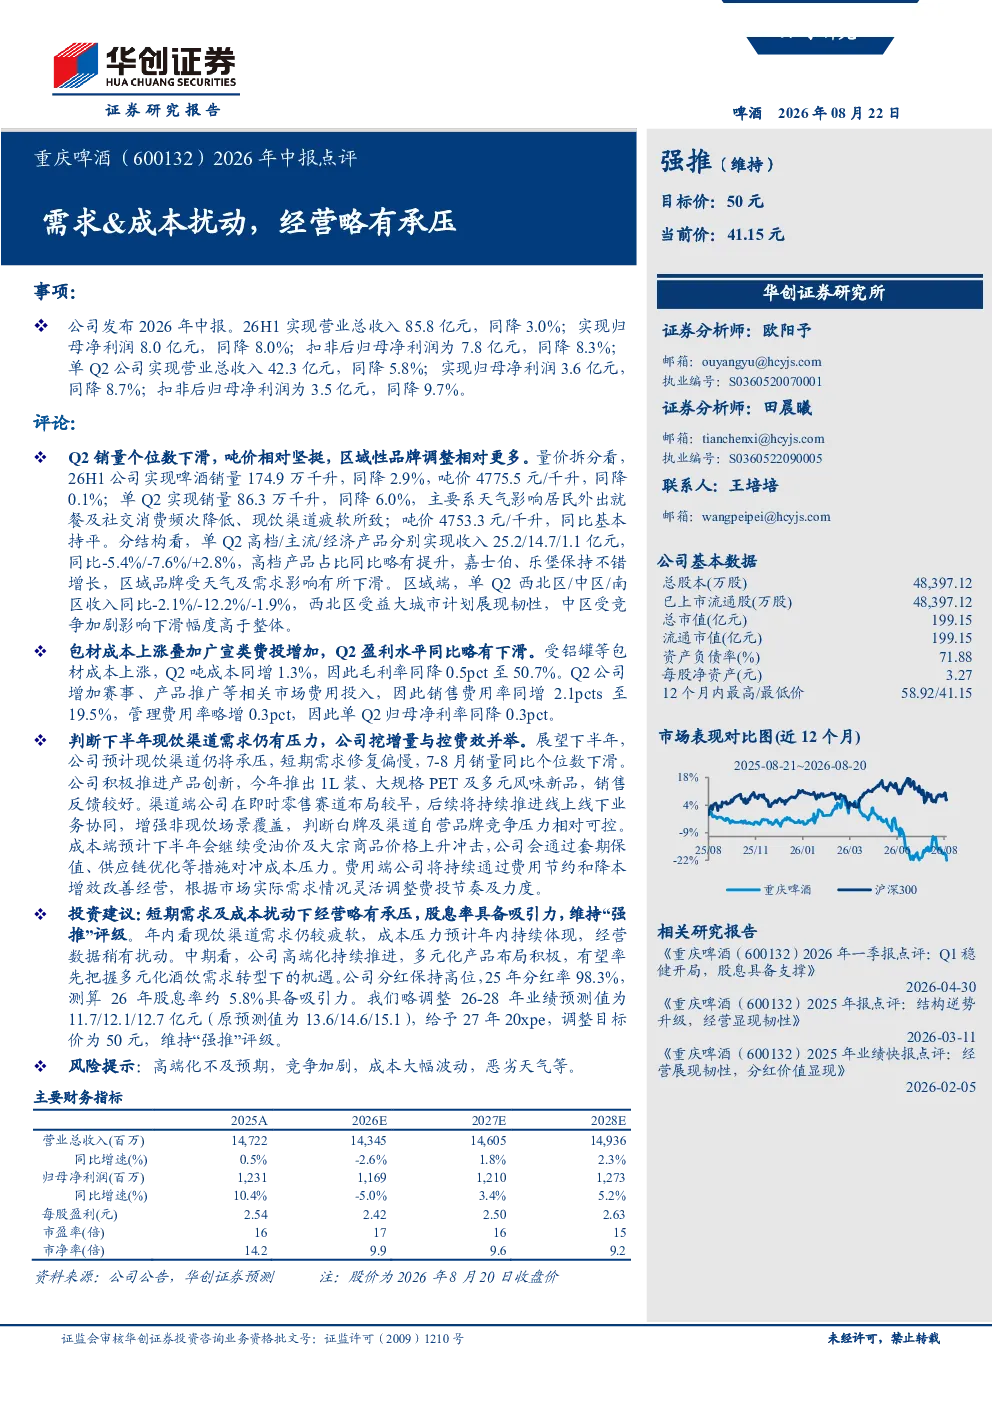
2026年中报显示,重庆啤酒营业总收入85.8亿元,同比下降3.0%;归母净利润8.0亿元,同比下降8.0%;扣非后归母净利润7.8亿元,同比下降8.3%。Q2具体表现为营业总收入42.3亿元,同比下降5.8%;归母净利润3.6亿元,同比下降8.7%;扣非后归母净利润3.5亿元,同比下降9.7%。整体来看,公司收入和利润均出现一定程度的下滑,但扣非后净利润降幅略小于归母净利润。
啤酒行业目前的发展趋势和特点是什么?
啤酒行业目前呈现高端化、多元化发展趋势,消费者对品质和健康的需求提升,推动高端产品占比提升。嘉士伯、乐堡等品牌保持增长,而区域品牌受竞争加剧影响有所下滑。同时,现饮渠道受天气等因素影响承压,非现饮场景如电商、便利店等成为新的增长点。行业竞争激烈,龙头企业在产品创新和渠道拓展方面持续投入,以应对市场变化。
报告中重点分析了哪些方面?
报告重点分析了重庆啤酒的销量与吨价表现、区域市场表现、成本费用结构以及下半年展望。销量方面,26H1销量174.9万千升,同比下降2.9%,主要受天气影响现饮渠道疲软;吨价基本持平。区域表现上,西北区展现韧性,中区受竞争加剧影响下滑。成本方面,包材成本上涨导致毛利率下降,费用投入增加。下半年展望中,公司计划通过产品创新、渠道协同、成本对冲和费用控制等措施改善经营。
当前啤酒市场的整体状况如何?
当前啤酒市场呈现结构性分化,高端产品需求增长,但整体销量增速放缓。现饮渠道受季节性因素和竞争影响波动较大,非现饮渠道成为重要补充。区域竞争格局加剧,头部企业通过品牌和渠道优势保持领先,但区域品牌面临较大压力。行业整体面临成本上涨、费用控制等多重挑战,企业需通过创新和效率提升来应对市场变化。市场上存在高端化不及预期、竞争加剧、成本大幅波动等风险因素。
研报中提示的主要风险有哪些?
研报提示的主要风险包括高端化战略不及预期,市场竞争加剧可能导致价格战,原材料成本大幅波动影响盈利能力,以及恶劣天气等不可抗力因素对现饮渠道的影响。此外,公司产品结构中区域品牌占比下滑,若高端产品推广效果不佳,可能影响整体业绩表现。这些风险因素需持续关注,以评估公司未来的经营稳定性。