猜你想问
这份研报的核心内容是什么?
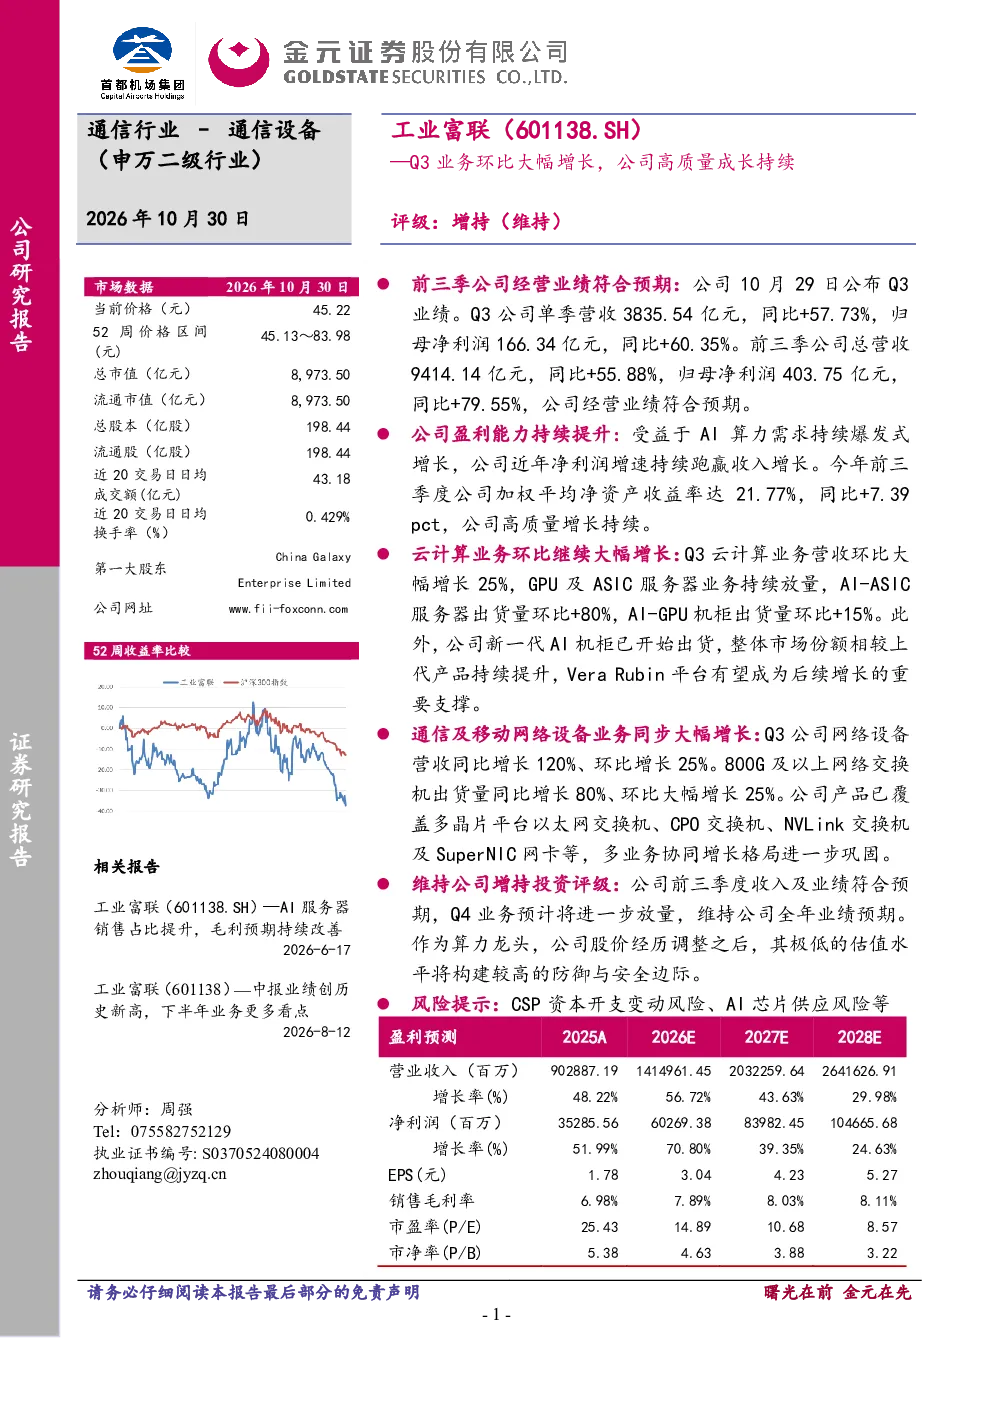
本报告显示公司Q3单季营收3835.54亿元,同比+57.73%;归母净利润166.34亿元,同比+60.35%。前三季总营收9414.14亿元,同比+55.88%;归母净利润403.75亿元,同比+79.55%。盈利能力持续提升,加权平均净资产收益率达21.77%,同比+7.39pct,净利润增速持续跑赢收入增长。
云计算业务的发展趋势如何?
Q3云计算业务营收环比+25%,GPU及ASIC服务器业务持续放量,AI-ASIC服务器出货量环比+80%,AI-GPU机柜出货量环比+15%。新一代AI机柜已开始出货,市场份额持续提升,Vera Rubin平台有望成为后续增长支撑。
报告重点分析了哪些方向?
报告重点分析了公司前三季经营业绩、盈利能力、云计算业务增长、通信及移动网络设备业务增长。特别是Q3网络设备营收同比增长120%、环比+25%,800G及以上网络交换机出货量同比增长80%、环比+25%,展现了多业务协同增长格局。
当前市场现状如何判断?
公司作为算力龙头,前三季收入及业绩符合预期,Q4业务预计将进一步放量。产品覆盖多晶片平台,多业务协同增长格局进一步巩固。但需关注CSP资本开支变动风险、AI芯片供应风险等。
研报提到了哪些风险提示?
研报提示需关注CSP资本开支变动风险、AI芯片供应风险等。公司股价经历调整后估值极低,构建较高防御与安全边际。
你可能感兴趣
Q3营收环比大幅增长,电源+汽车电子领域业务持续推进
长城证券2023-11-24
Q3公司利润同环比增长,海外钻井业务持续向好
信达证券2025-10-31
2022年三季报点评:Q3业绩环比大幅改善,看好公司长期成长
交通运输东吴证券2022-10-28
2023年三季报业绩点评:Q3业绩环比大幅增长,新产能稳步推进成长可期
国泰君安证券2023-10-25
公司点评:Q3环比大幅改善,三大业务向好
基础化工民生证券2016-10-27
公司点评报告·自动化设备:2025年三季报点评:Q3业绩环比改善,核心客户创新周期与多元业务布局驱动中长期成长
东吴证券2025-11-04
公司事件点评报告:Q3业绩环比扭亏,SiC业务打开长期成长空间
电子设备华鑫证券2023-11-14
公司信息更新报告:Q3业绩环比大幅改善,看好后续业绩持续修复
开源证券2022-10-25
公司三季报点评报告:Q3单季业绩环比大幅改善,持续看好龙头业绩稳定性
化石能源开源证券2020-10-26
2020年三季报点评:汇率升值助力Q3亏损降至5.6亿,环比大幅减亏,看好公司持续推动改革释放经营活力
交通运输华创证券2020-10-31