猜你想问
君实生物-U最新研报核心内容是什么?
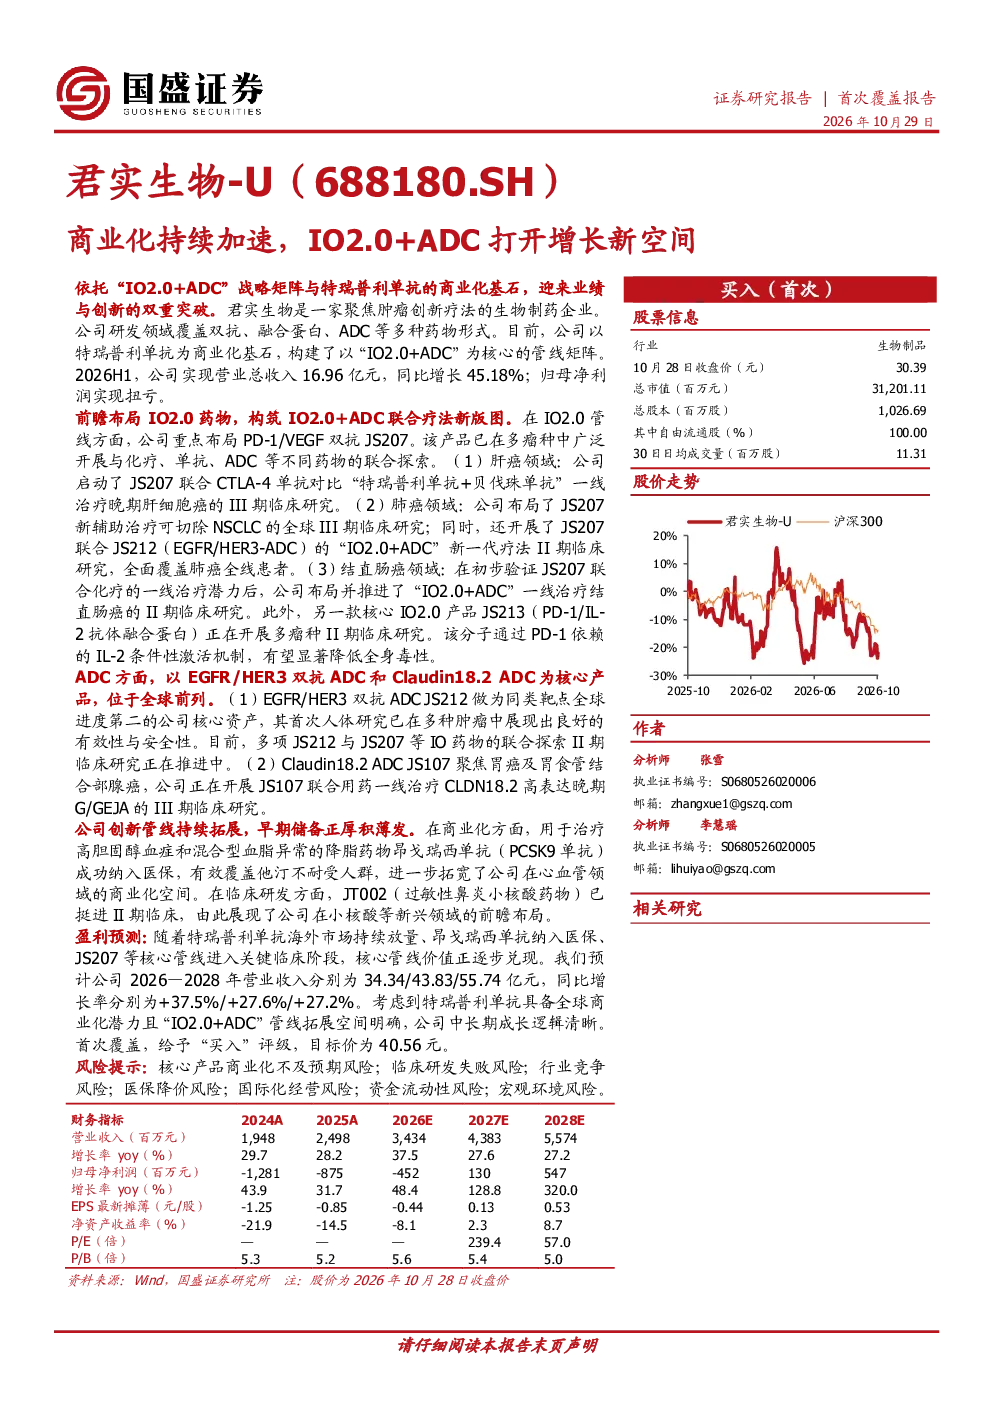
君实生物-U最新研报聚焦公司商业化加速,核心围绕IO2.0和ADC创新疗法展开。报告指出,公司以特瑞普利单抗为基石,实现业绩与创新的突破。2026H1营收同比增长45.18%,归母净利润扭亏为盈。IO2.0领域重点布局PD-1/VEGF双抗JS207和PD-1/IL-2融合蛋白JS213,分别开展多瘤种联合探索和II期临床。ADC领域以EGFR/HER3双抗ADC JS212和Claudin18.2 ADC JS107为核心,JS212进入II期临床,JS107开展III期研究。此外,降脂药物昂戈瑞西单抗纳入医保,小核酸药物JT002进入II期临床,展现多元化布局。
肿瘤治疗赛道IO2.0+ADC发展趋势如何?
肿瘤治疗赛道IO2.0+ADC技术呈现融合创新趋势。IO2.0领域,双抗与融合蛋白通过联合用药构建差异化竞争策略,如JS207的多瘤种联合探索和JS213的联合用药布局。ADC领域,双抗ADC如JS212展现出良好安全性和抗肿瘤活性,推动IO+ADC联合治疗成为重要方向。行业层面,创新疗法加速迭代,医保纳入推动商业化落地,但临床研发失败和行业竞争仍是主要挑战。
研报重点分析了君实生物-U的哪些方向?
研报重点分析了君实生物-U的管线布局与商业化进展。IO2.0领域,JS207和JS213的临床进展及联合用药策略是核心关注点;ADC领域,JS212和JS107的II/III期临床数据及市场定位是关键分析内容。此外,降脂药物和在小核酸等新兴领域的布局,反映公司多元化发展战略。报告还预测了未来三年营收增长,并首次覆盖给予“买入”评级。
目前肿瘤创新药市场现状如何?
肿瘤创新药市场呈现高增长与高竞争格局。IO2.0领域,PD-1/PD-L1抑制剂已进入成熟期,双抗和融合蛋白等新兴技术成为竞争焦点。ADC领域,双抗ADC凭借高选择性和高效性快速崛起,成为行业热点。市场方面,中国创新药企加速出海,医保控费压力下商业化能力成为核心竞争力。君实生物-U通过IO2.0+ADC组合,在多靶点、多瘤种布局中寻求差异化突破。
研报提示了哪些主要风险?
研报提示了君实生物-U面临的多重风险。核心产品商业化不及预期风险,如JS207和JS212的临床数据未达预期可能影响市场接受度。临床研发失败风险,新兴技术如小核酸药物研发周期长、失败率高。行业竞争风险,国内外药企密集布局IO2.0和ADC领域,竞争加剧可能压缩利润空间。医保降价风险,创新药定价与医保谈判结果直接影响商业化收益。此外,国际化经营、资金流动和宏观环境等风险亦需关注。