猜你想问
君实生物的IO2.0+ADC战略具体是什么?
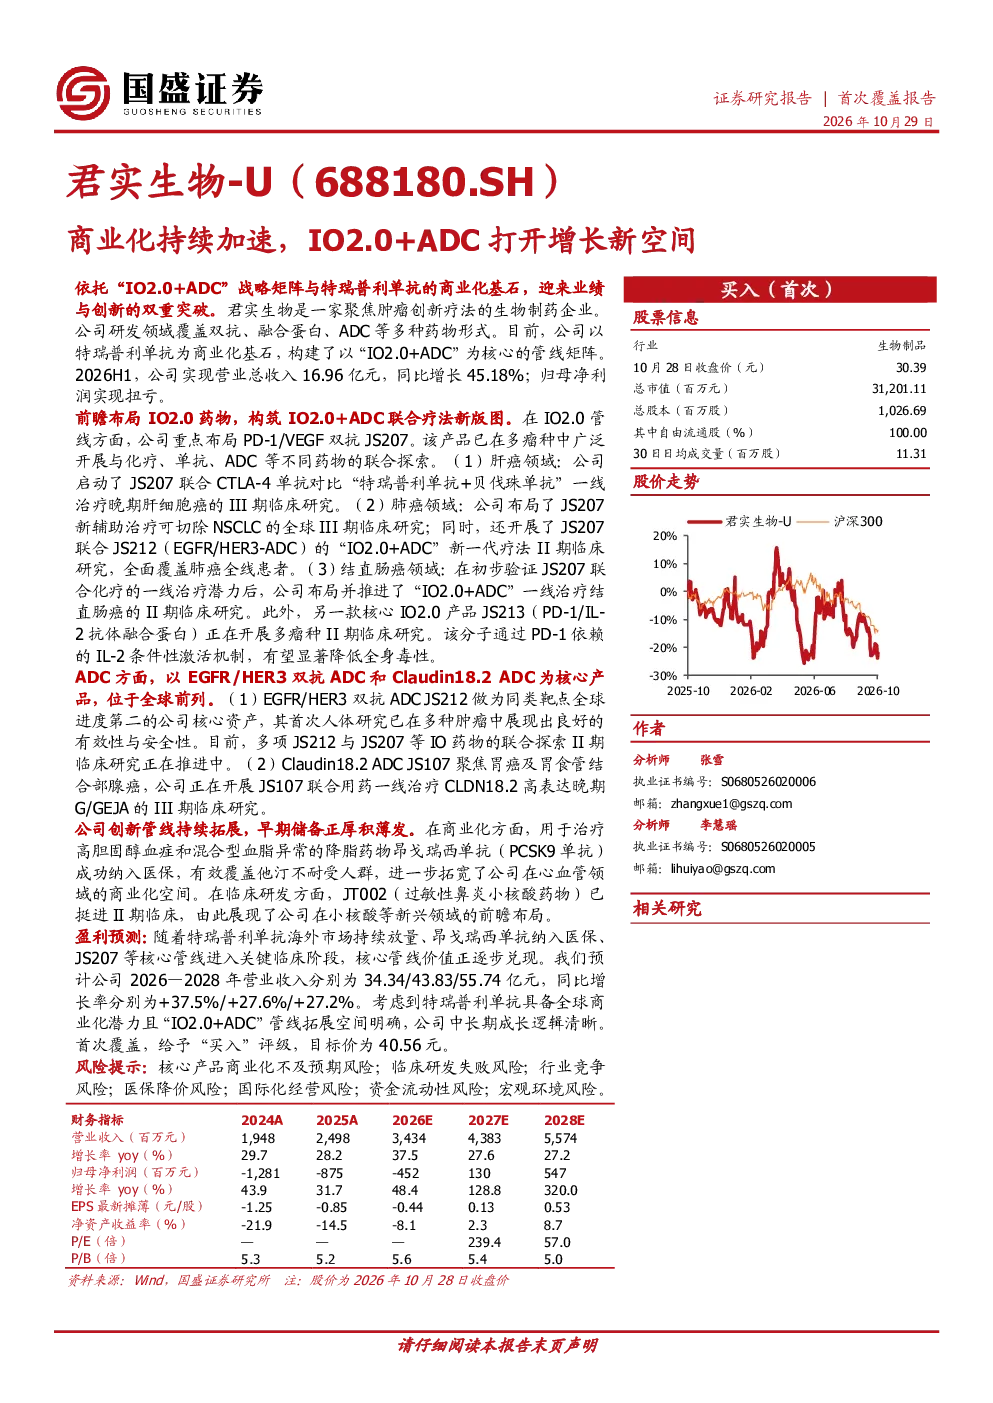
君实生物以“IO2.0+ADC”为核心战略,聚焦肿瘤创新疗法,构建了覆盖双抗、融合蛋白、ADC等多种药物形式的管线矩阵。核心产品特瑞普利单抗已实现全球布局,营收和盈利显著提升。IO2.0管线包括PD-1/VEGF双抗JS207和多瘤种联合用药探索,PD-1/IL-2融合蛋白JS213开展多瘤种II期临床。ADC管线有EGFR/HER3双抗ADC JS212进入临床II期,Claudin18.2 ADC JS107进入III期临床。此外,公司在心血管和呼吸系统疾病领域也有布局,如降脂药物昂戈瑞西单抗已纳入医保,小核酸药物JT002进入II期临床。
医药生物行业IO2.0+ADC发展趋势如何?
IO2.0+ADC是肿瘤治疗的重要发展方向,融合免疫检查点抑制剂和ADC技术,提升疗效和安全性。君实生物的布局体现了行业趋势,双抗、融合蛋白、ADC协同发展,多靶点、多瘤种联合用药成为研究热点。行业竞争激烈,但创新药物需求持续增长,为具备技术优势的企业带来发展机遇。未来几年,随着更多管线进入临床和商业化阶段,行业将迎来重要增长期。
研报对君实生物的重点分析方向有哪些?
研报重点分析了君实生物的IO2.0+ADC药物管线进展,包括PD-1/VEGF双抗JS207、PD-1/IL-2融合蛋白JS213、EGFR/HER3双抗ADC JS212和Claudin18.2 ADC JS107的临床试验情况。同时关注了公司在心血管和呼吸系统疾病领域的布局,如降脂药物昂戈瑞西单抗和呼吸系统小核酸药物JT002的进展。此外,报告还评估了公司整体管线矩阵的协同效应和商业化潜力。
当前医药生物市场对君实生物的判断是什么?
当前医药生物市场对君实生物的评价较为积极,公司凭借IO2.0+ADC战略构建了丰富的药物管线,核心产品特瑞普利单抗已实现全球布局并取得营收和盈利提升。IO2.0管线和多管线联合用药探索展现了较强的研发实力和前瞻布局。公司在多个治疗领域均有布局,显示出多元化发展策略。整体来看,市场认为君实生物具备较强的创新能力和商业化潜力。
研报提示哪些风险需要注意?
研报提示的风险主要集中在临床试验不确定性,如IO2.0管线药物的临床效果和安全性尚未完全明确,部分管线仍处于早期临床阶段。此外,行业竞争激烈,新药研发存在失败风险,可能影响管线推进和商业化进程。同时,药品定价和医保政策变化也可能影响公司业绩表现。此外,公司多元化布局虽然分散风险,但也可能分散资源,需关注各领域进展的协同效应。