猜你想问
DoorDash 2026年季度报告核心内容有哪些?
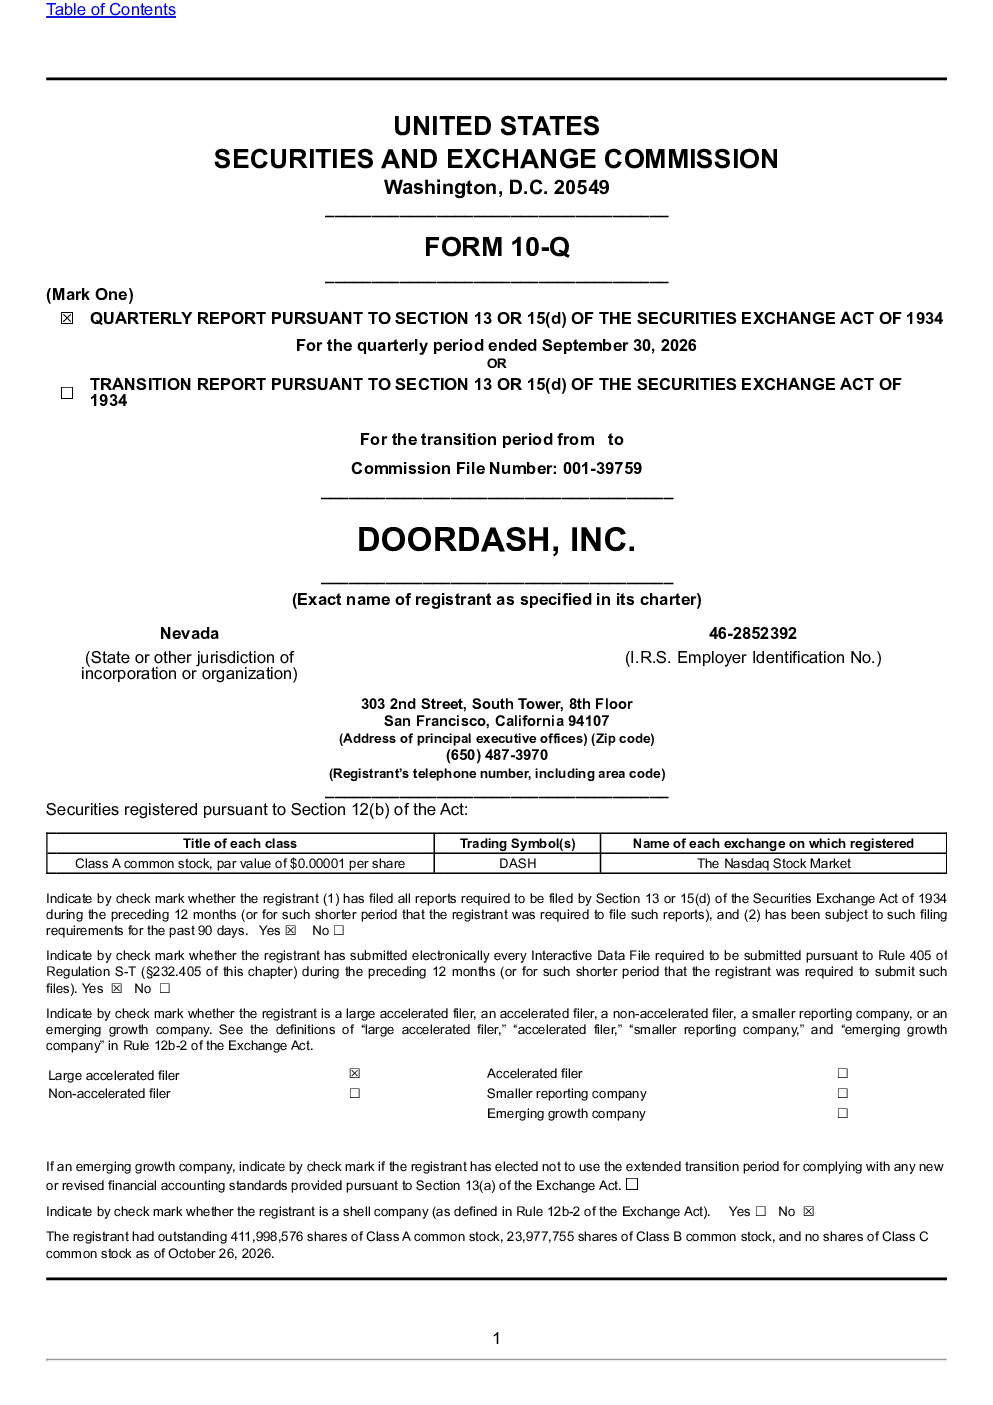
DoorDash 2026年季度报告显示,公司致力于通过DoorDash、Wolt和Deliveroo三大市场平台赋能本地经济,连接商家与消费者。报告关键数据包括:截至2026年9月30日股权结构,2026年第三季度总订单量达99.3亿笔同比增长28%,市场价值总额达339亿美元同比增长36%,净收入率为13.6%同比下降0.2个百分点,贡献利润18亿美元同比增长35%,调整后EBITDA为11亿美元同比增长45%,自由现金流7.87亿美元同比增长10%。报告强调公司通过收购Deliveroo等举措推动增长,同时提供广告增值服务。
本地即时零售赛道发展趋势如何?
本地即时零售赛道持续向规模化、多元化发展。DoorDash报告显示,收购Deliveroo等战略动作加速市场整合,推动订单量和市场份额提升。行业趋势表现为:技术驱动效率提升,商家数字化渗透率提高,消费者对即时配送需求增长。同时,竞争格局加剧,国内外平台差异化竞争明显。广告和增值服务成为新的增长点,但盈利能力仍是行业普遍挑战。未来赛道将更注重用户体验、供应链优化和国际化布局。
报告重点分析了哪些方向?
报告重点分析了DoorDash的业务多元化战略,包括整合Deliveroo后的协同效应及市场表现。核心分析方向涵盖:订单量增长驱动因素,如消费者数量增加和平台整合;财务指标变化,如收入增长与成本控制平衡;平台技术升级对用户体验的影响;以及广告业务的增值潜力。此外,报告也关注了国际业务拓展的进展和挑战。
当前市场对DoorDash的判断是什么?
当前市场对DoorDash的判断呈现复杂化特征。一方面,公司通过收购Deliveroo等举措实现规模扩张,订单量和市场份额持续增长,展现出强劲的市场竞争力。另一方面,净收入率下降和持续亏损引发盈利能力担忧。投资者关注公司如何平衡增长速度与盈利效率,以及国际业务的风险与机遇。市场普遍认为,DoorDash需在保持增长的同时,优化成本结构,提升盈利能力,才能获得更广泛的市场认可。
研报提示了哪些风险?
研报提示DoorDash面临多重风险:业务结果波动风险,受宏观经济环境和消费者行为变化影响;持续亏损风险,尽管收入增长但成本控制仍需加强;竞争加剧风险,国内外平台竞争激烈可能压缩利润空间;国际业务风险,海外市场拓展面临文化和政策差异挑战;法律和监管环境风险,数据安全和反垄断审查要求提高;网络安全风险,平台依赖数字化技术易受攻击;以及对第三方商家和骑手的依赖风险,可能影响服务稳定性。公司需有效管理这些风险,持续投资平台建设和技术研发,才能实现长期稳健发展。