猜你想问
这份报告主要分析了什么内容?
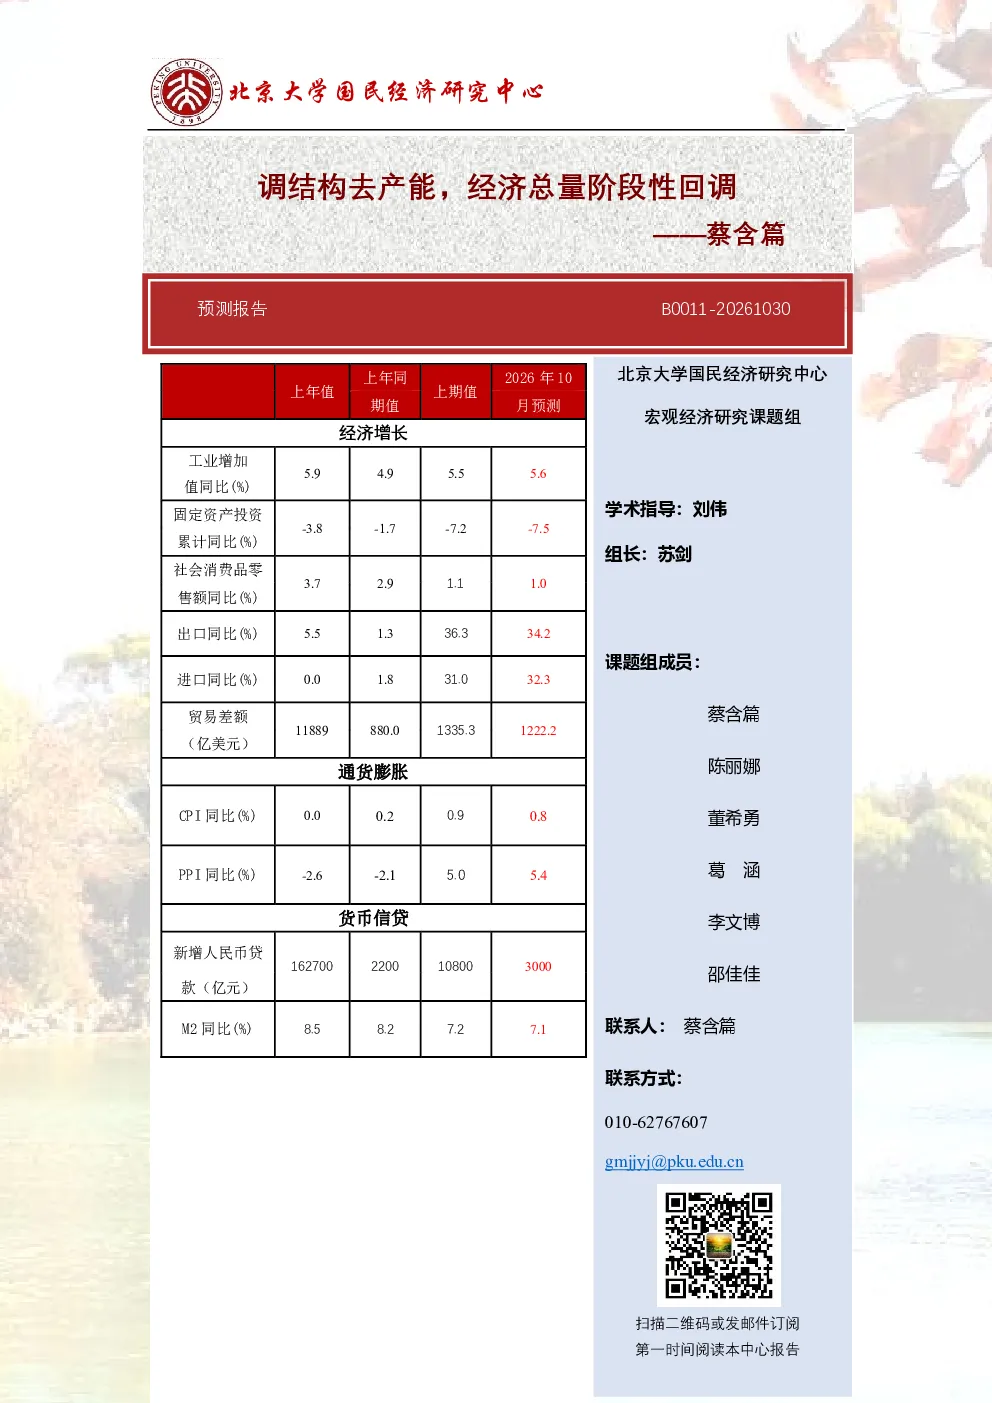
这份报告主要分析了2026年10月的宏观经济展望,涵盖了工业、消费、投资、进出口、物价、信贷、货币供应和汇率等多个方面的数据和趋势。报告指出工业增速加快,消费增速低位,投资增速低位,出口增速高位,进口增速高位,CPI温和上涨,PPI高位前行,信贷同比多增,M2增速回落,人民币汇率震荡等关键信息。
报告对工业和消费趋势有何具体分析?
报告显示,工业增加值同比增长5.6%,主要得益于低基数、新兴产业景气跃升和出口高增的推动。而消费增速相对较低,社会消费品零售总额同比增长1.0%,主要受到高基数效应、居民收入增速低迷和收入预期不变的影响。报告还提到,消费需求抑制和政策调整对CPI温和上涨起到了作用。
报告如何解读当前经济形势?
报告指出,当前经济处于调结构去产能的阶段,经济总量出现阶段性回调。工业增速加快与消费增速低位形成对比,投资增速低位反映了过剩产能去化和房地产投资下滑的影响。出口和进口增速高位则表明外部环境相对平缓,高新技术产品和大宗商品进口增加。CPI温和上涨而PPI高位前行,显示物价水平有所波动。
报告提示了哪些风险因素?
报告提示,当前经济面临多重风险因素。首先,投资增速低位可能持续影响经济增长动力。其次,消费增速低位和居民收入增速低迷可能制约内需扩张。此外,CPI温和上涨和PPI高位前行可能带来通胀压力。最后,人民币汇率震荡也存在不确定性,需要密切关注国际经济形势变化。
报告对未来的经济走势有何展望?
报告认为,未来经济将继续处于调结构去产能的阶段,经济总量可能继续经历阶段性回调。工业和消费增速可能保持分化态势,投资增速有望逐步企稳。出口和进口增速可能受到外部环境变化的影响。物价水平可能保持温和上涨,但需警惕通胀压力累积。货币供应增速回落,人民币汇率双向波动震荡。
你可能感兴趣
预测报告:调结构去产能,经济总量暂时回调
北大国民经济研究中心2026-09-02
调结构去产能,经济总量暂时回调
调结构去产能,经济总量暂时回调2026-08-04
预测报告:调结构继续,经济总量短期内震荡前行
北大国民经济研究中心2026-10-05
预测报告:内收外扩,增速阶段性回调
北大国民经济研究中心2026-07-02
基础化工行业:2016年年度投资策略报告-去产能、调结构、促升级进程不断加快
基础化工华融证券2015-12-05
PTA周报:库存去化阶段性趋缓,等待回调买入机会为宜
华泰期货2018-07-15
宏观研究2017年4月经济数据预测~B000420170501:4月阶段性回调,趋势向好不变
北大经济研究所2017-05-02
政策调整中,经济总量暂时回调
北京大学2026-06-01
调结构、去产能见效,影响物价走势
北大经济研究所2020-01-20
调结构、去产能见效, 影响物价走势
北京大学2016-07-10