猜你想问
兴蓉环境2026年前三季度业绩表现如何?
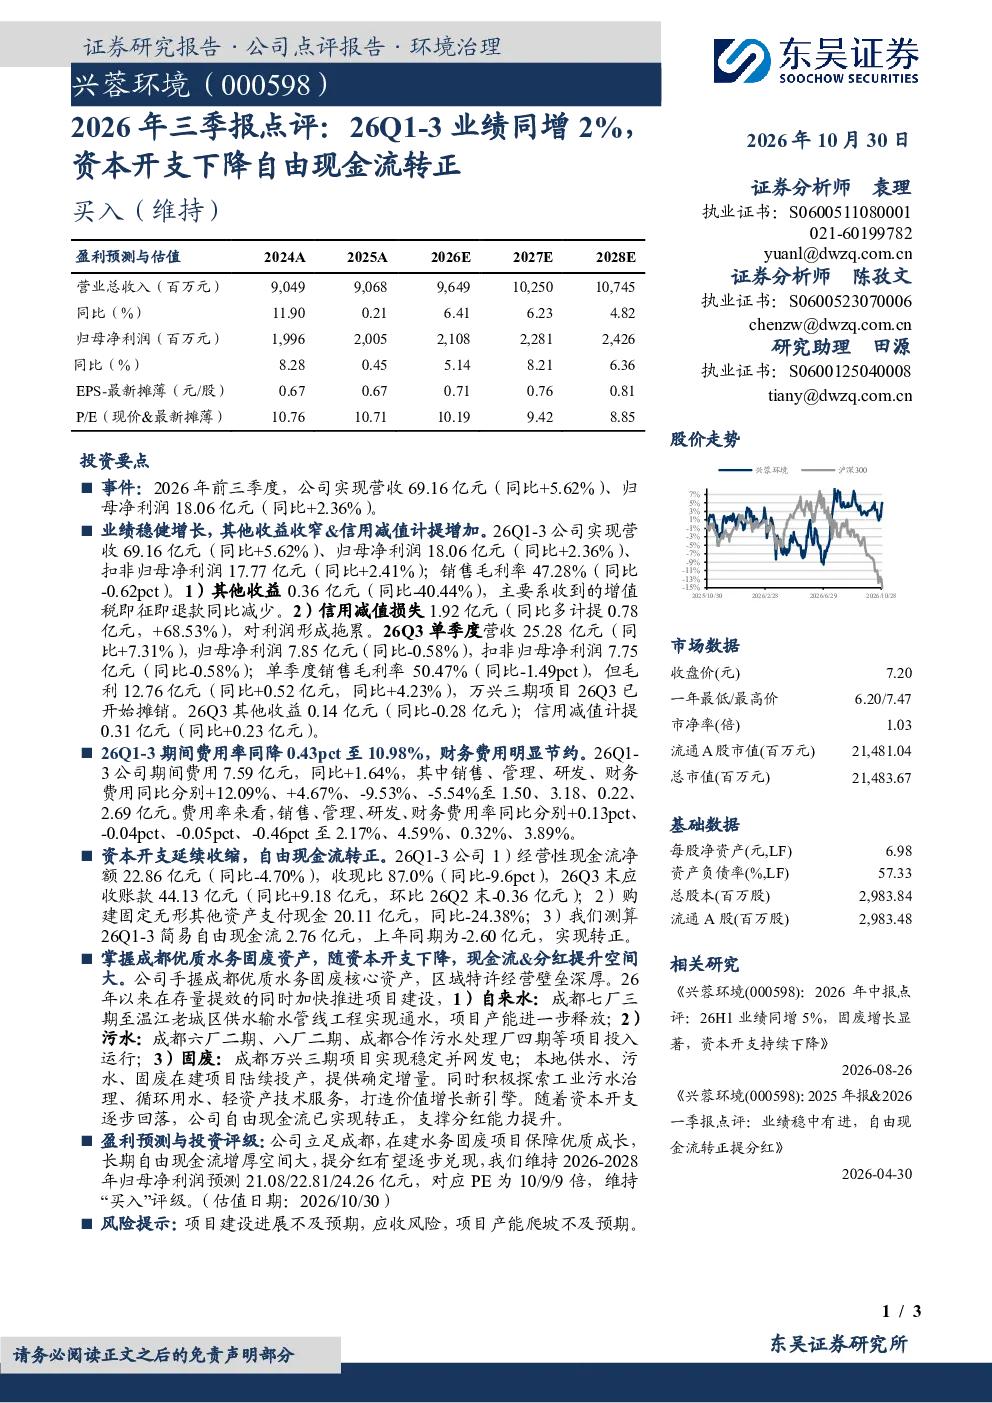
2026年前三季度,兴蓉环境实现营收69.16亿元(同比+5.62%),归母净利润18.06亿元(同比+2.36%),扣非归母净利润17.77亿元(同比+2.41%)。销售毛利率47.28%(同比-0.62pct)。其他收益同比减少40.44%至0.36亿元,主要因增值税即征即退款减少;信用减值损失同比增加68.53%至1.92亿元。26Q3单季度营收25.28亿元(同比+7.31%),归母净利润7.85亿元(同比-0.58%),扣非归母净利润7.75亿元(同比-0.58%),单季度销售毛利率50.47%(同比-1.49pct),但毛利12.76亿元(同比+4.23%),万兴三期项目26Q3开始摊销。26Q3其他收益0.14亿元(同比-0.28亿元),信用减值计提0.31亿元(同比+0.23亿元)。
公用事业行业发展趋势如何?
公用事业行业具有稳定的区域特许经营壁垒,主要受政策支持和需求刚性驱动。近年来,行业在传统业务基础上加速拓展环保、水务一体化等新业务领域,技术创新和数字化转型成为重要趋势。随着环保政策趋严和基础设施更新需求增加,优质水务固废资产价值凸显。同时,资本开支结构优化和运营效率提升有助于改善自由现金流,为股东回报提供支撑。未来,行业整合、服务升级和绿色低碳转型将是主要发展方向。
兴蓉环境报告重点分析了哪些方面?
报告重点分析了兴蓉环境在2026年前三季度的业绩表现、费用与财务状况、资本开支与现金流、业务增长驱动以及盈利预测与评级。具体包括营收利润增长情况、毛利率变化、费用率控制、资本开支下降对自由现金流的影响、项目建设进展及新业务拓展、未来三年盈利预测和投资评级。同时,报告也关注了增值税即征即退款减少、信用减值损失增加等财务细节,以及项目建设、应收账款等潜在风险因素。
当前公用事业市场现状如何?
当前公用事业市场呈现供需稳定、竞争格局分化的特点。一方面,水务和固废处理作为民生必需服务,需求刚性较强,头部企业凭借特许经营优势保持领先地位。另一方面,环保政策推动行业加速向综合服务转型,技术创新和数字化转型成为企业提升竞争力的重要手段。市场竞争方面,区域壁垒使得头部企业优势明显,但新进入者仍需克服政策、技术和资金等多重挑战。行业整体受益于城镇化进程和环保投入增加,但资本开支压力和运营效率提升仍是企业面临的主要课题。
兴蓉环境报告提示了哪些风险?
报告提示了兴蓉环境面临的主要风险包括项目建设进展不及预期,可能导致投资回报周期延长或成本超支;应收账款增长较快,存在坏账风险,影响经营性现金流;产能爬坡不及预期,可能影响未来业绩增长。此外,行业政策变化、环保标准提升、原材料价格波动等外部因素也可能对经营产生影响。报告建议投资者关注项目建设进度、应收账款管理以及行业政策动态,以评估潜在风险。