猜你想问
泡泡玛特26Q3业绩具体表现如何?
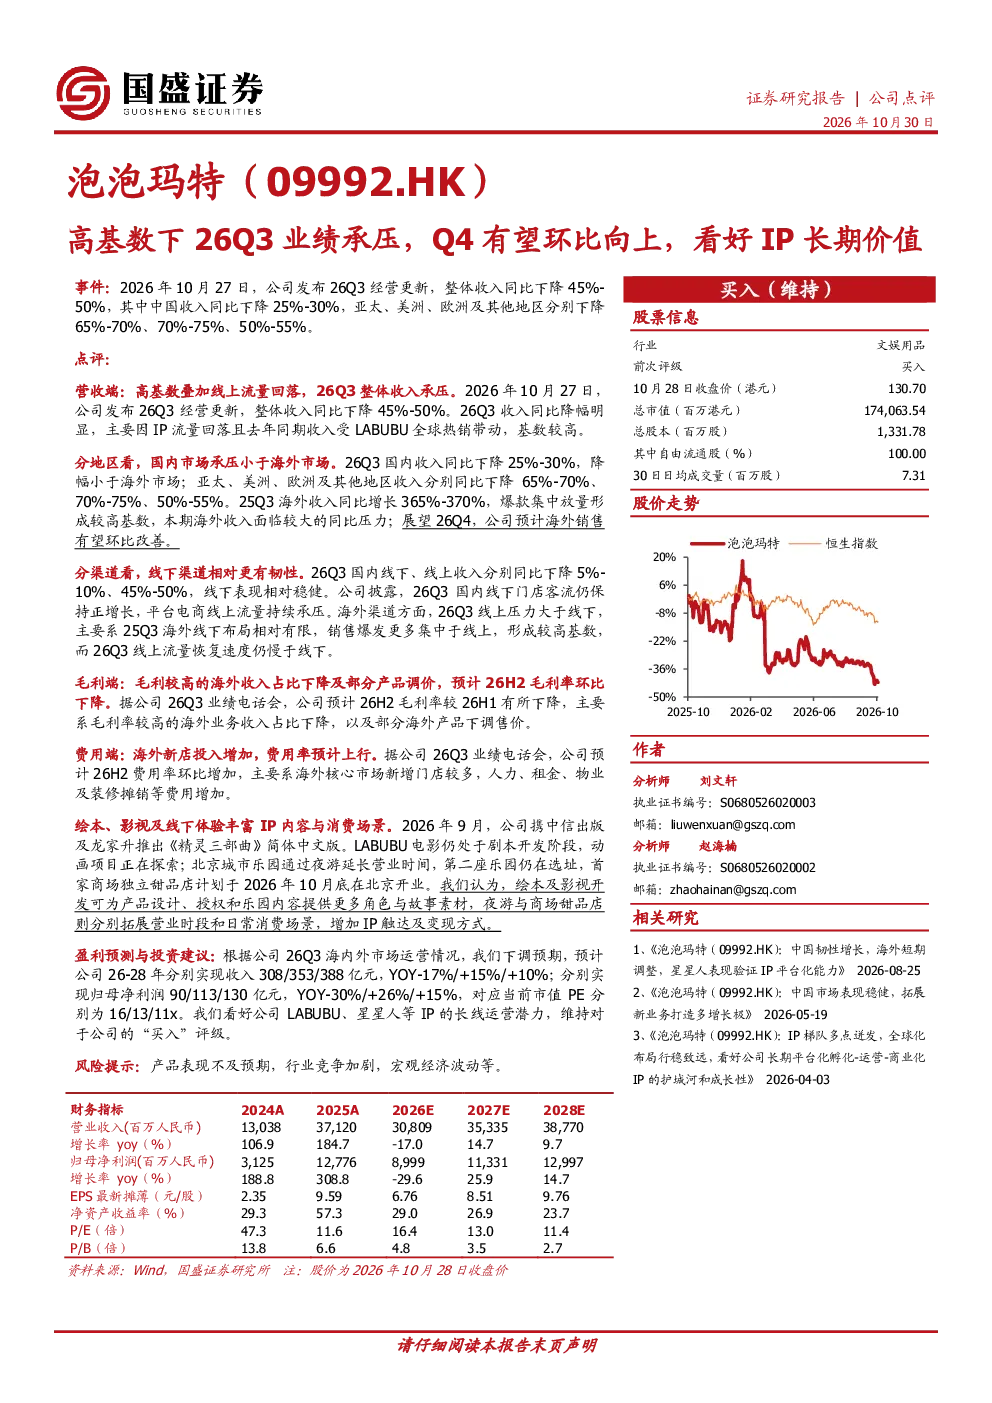
泡泡玛特2026年第三季度发布经营更新,整体收入同比下降45%-50%,其中中国收入同比下降25%-30%,亚太、美洲、欧洲及其他地区分别下降65%-70%、70%-75%、50%-55%。国内市场承压小于海外市场,主要因海外市场面临较高基数压力。公司预计2026年第四季度海外销售有望环比改善。线下渠道相对更有韧性,国内线下收入同比下降5%-10%,线上收入下降45%-50%,线下客流仍保持正增长。海外渠道线上压力大于线下,因2025年第三季度海外线下布局有限,销售更多集中于线上。
影响泡泡玛特业绩的主要因素有哪些?
影响泡泡玛特2026年第三季度业绩的主要因素包括IP流量回落和高基数效应。IP流量回落导致整体收入同比降幅明显,而去年同期收入受LABUBU全球热销带动,基数较高。地区表现上,海外市场因2025年第三季度爆款集中放量形成较高基数,本期面临较大同比压力。渠道表现上,线下渠道相对更有韧性,但线上渠道压力较大,主要因海外线下布局有限,销售爆发更多集中于线上。此外,费用端预计2026年上半年费用率环比增加,主要系海外核心市场新增门店导致人力、租金、物业及装修摊销等费用增加。
泡泡玛特未来发展方向和IP拓展情况?
泡泡玛特正积极拓展IP内容与消费场景。公司携中信出版及龙家升推出《精灵三部曲》简体中文版,LABUBU电影仍处于剧本开发阶段,动画项目正在探索,可为产品设计、授权和乐园内容提供更多角色与故事素材。线下体验方面,北京城市乐园通过夜游延长营业时间,第二座乐园仍在选址,首家商场独立甜品店计划于2026年10月底在北京开业,拓展营业时段和日常消费场景,增加IP触达及变现方式。这些举措有助于丰富IP故事体系,提升用户粘性。
当前泡泡玛特市场现状如何?
当前泡泡玛特市场现状呈现国内市场相对韧性、海外市场压力较大的格局。2026年第三季度,国内线下收入同比下降5%-10%,线上收入下降45%-50%,线下客流仍保持正增长,显示线下渠道韧性。海外渠道方面,线上压力大于线下,主要因2025年第三季度海外线下布局有限,销售爆发更多集中于线上,导致本期面临较大同比压力。公司预计2026年第四季度海外销售有望环比改善,但整体仍需关注高基数影响。
泡泡玛特研报提示的主要风险有哪些?
泡泡玛特研报提示的主要风险包括产品表现不及预期、行业竞争加剧和宏观经济波动。产品表现方面,若IP流量回落趋势持续或新IP未能有效承接,可能影响未来收入增长。行业竞争方面,若更多品牌进入盲盒赛道或衍生品市场竞争加剧,可能压缩利润空间。宏观经济波动则可能影响消费者购买力,尤其对海外市场影响较大。此外,海外市场新增门店带来的费用增加也可能对短期盈利能力造成压力。