猜你想问
这份研报的核心内容是什么?
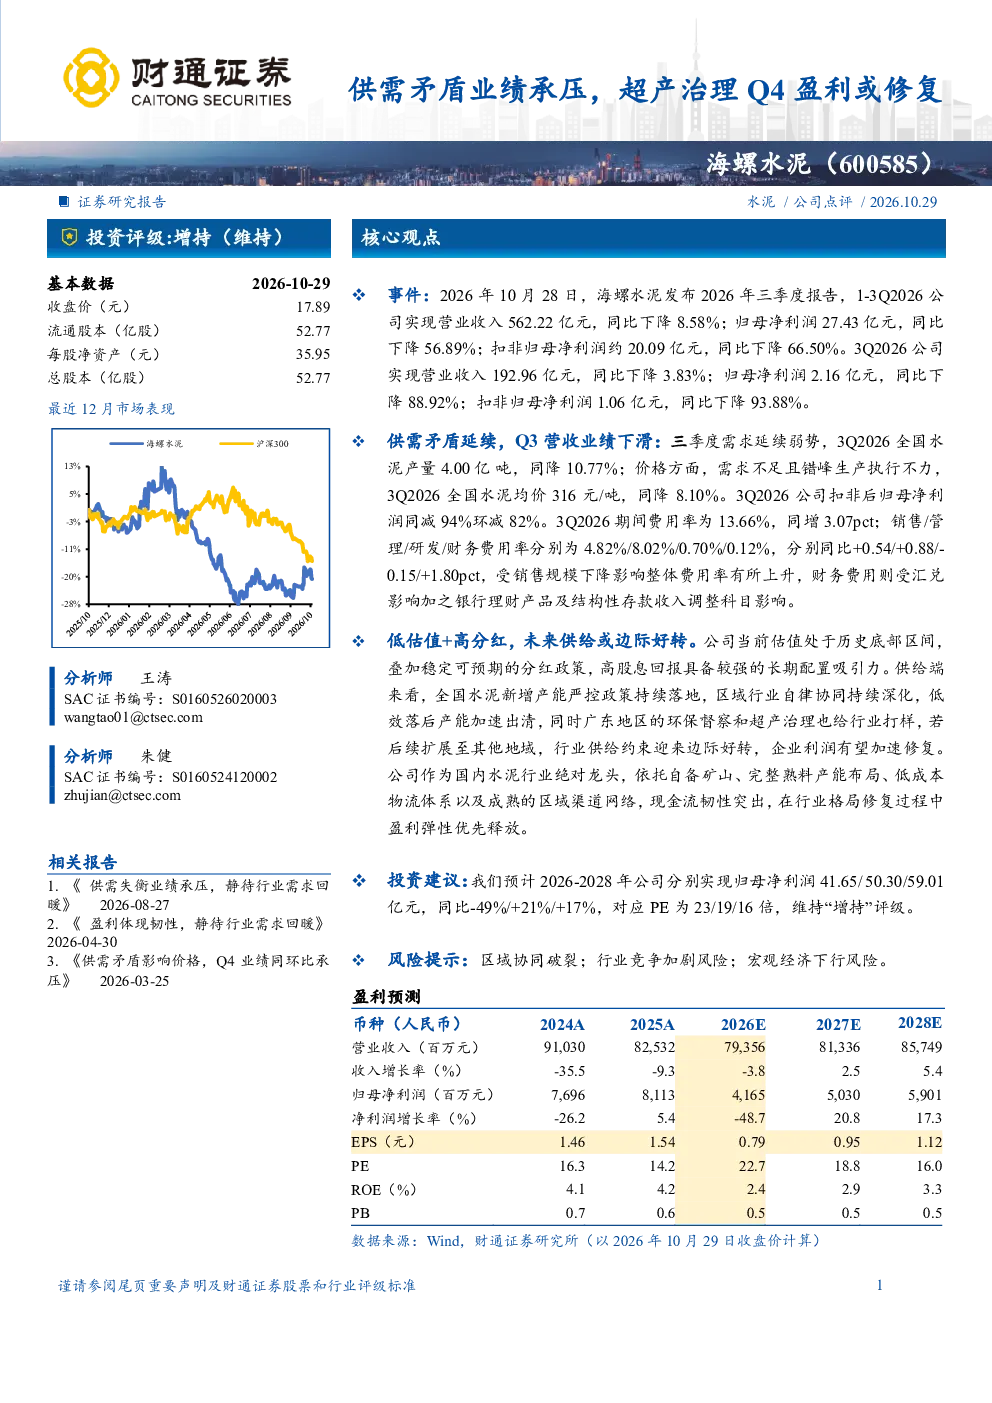
这份研报指出,海螺水泥面临供需矛盾导致Q3营收业绩下滑,三季度需求延续弱势,全国水泥产量和价格均下降,公司扣非后归母净利润同比大幅下滑,费用率上升。同时,报告认为公司估值处于历史底部,分红稳定,未来供给端有望边际好转,企业利润有望加速修复。公司作为行业龙头,现金流韧性突出,盈利弹性优先释放。
水泥行业未来发展趋势如何?
水泥行业未来发展趋势显示,供给端严控政策持续,低效产能加速出清,行业供给约束迎来边际好转。这将有利于提升行业整体利润水平。报告强调,海螺水泥凭借自备矿山、低成本物流体系和成熟渠道网络,具备长期配置吸引力。不过,行业竞争格局仍可能发生变化,需关注政策执行效果。
研报重点分析了哪些方向?
研报重点分析了供需矛盾对水泥行业的影响,以及海螺水泥在行业中的竞争地位和财务表现。报告详细解读了公司Q3营收、净利润下滑的原因,包括市场需求疲软和成本上升。此外,报告还评估了公司估值、分红政策及现金流状况,认为其在行业修复过程中盈利弹性优先释放。
当前水泥市场现状如何判断?
当前水泥市场现状表现为需求疲软、产量下降和价格下滑。报告数据显示,2026年Q3全国水泥产量同比下降10.77%,水泥均价同比下降8.10%。海螺水泥作为行业龙头,也受到这些市场因素的影响,Q3业绩大幅下滑。但报告认为,随着供给侧改革的推进,行业供给约束有望边际好转,市场有望逐步企稳。
研报提示了哪些风险?
研报提示了几个主要风险:区域协同政策可能破裂,影响行业供给端改革进程;行业竞争可能加剧,对龙头企业优势形成挑战;宏观经济下行可能抑制建筑行业需求,进而影响水泥销售。这些风险需持续关注,可能对海螺水泥及整个水泥行业的未来发展带来不确定性。
你可能感兴趣
季报点评:Q3或因销售结构转变业绩承压,Q4煤价上涨有望带动业绩修复
化石能源国盛证券2025-10-30
Q4业绩承压,短期提价盈利修复,长期原材料优势凸显
轻工制造太平洋证券2019-04-15
供需矛盾影响价格,Q4业绩同环比承压
财通证券2026-03-26
Q4盈利持续修复,收入承压
家用电器华西证券2024-04-09
Q4短期承压,盈利修复在即
中泰证券2024-01-31
外部因素扰动Q4暂承压,静候业绩逐季修复
轻工制造华创证券2023-03-01
短期承压,看好Q4业绩&估值修复
信息技术华西证券2021-10-27
2021年三季报点评:Q3业绩短暂承压,期待Q4文化纸行情修复
轻工制造华创证券2021-11-04
需求疲弱Q3业绩承压,Q4有望步入修复轨道
长城证券2023-11-13
2021年三季报点评:Q3业绩短暂承压,期待Q4文化纸行情修复
轻工制造华创证券2021-11-01