猜你想问
报告主要分析了哪些核心内容?
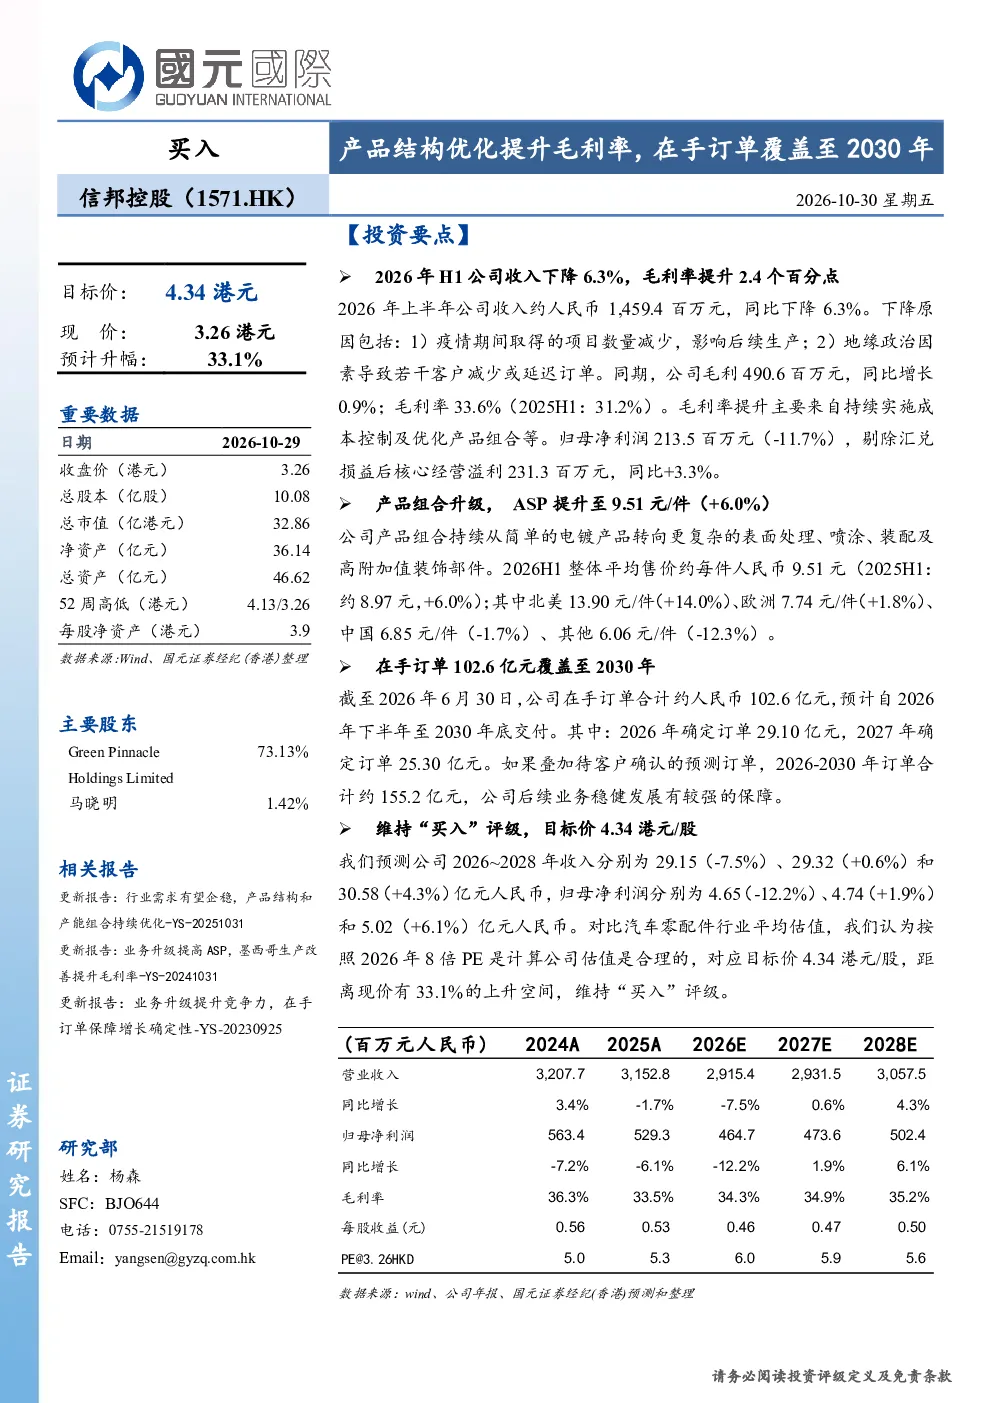
报告重点分析了信邦控股通过产品结构优化提升毛利率的成效,指出其2026年上半年毛利率提升至33.6%,主要得益于成本控制、产品组合优化及良品率提升。同时,报告强调了公司在手订单充足,覆盖至2030年,并覆盖了北美地区ASP显著提升等关键经营数据。
汽车零配件行业的发展趋势如何?
报告指出,2026年全球轻型车销量预测下调至约8,940万辆,主要受中国市场需求转弱及美国政策不确定性影响,但区域分化持续,北美需求相对稳定,中国新能源汽车仍是主要增长动力。行业整体面临挑战,但结构性机会依然存在。
报告重点关注了信邦控股的哪些方面?
报告重点关注了信邦控股的产品组合升级策略,从简单电镀产品转向高附加值部件,ASP提升至9.51元/件,北美地区ASP提升显著。此外,报告还分析了公司在手订单情况,覆盖至2030年,以及海外产能扩张计划,如墨西哥工厂盈利能力改善和马来西亚工厂的投产预期。
当前汽车零配件市场的现状如何?
当前汽车零配件市场面临全球轻型车销量预测下调的挑战,但区域分化明显,北美需求相对稳定,中国新能源汽车市场持续增长。信邦控股通过产品结构优化和成本控制,提升了毛利率,并保持了稳健的订单储备,显示出较强的市场适应能力。
报告提示了哪些主要风险?
报告提示的主要风险包括全球汽车销量增速不及预期、海外产能盈利能力增长不及预期、整体订单不及预期等。这些风险可能对公司未来的经营业绩和财务表现产生影响,需要密切关注市场动态和行业变化。
你可能感兴趣
【风口研报·公司】晶圆代工产能被AI算力需求大量挤占,这家公司6月起全面涨价、现有工厂均处于满产,还有潜在合作机遇受益“超级存储周期”;这家大国重器制造龙头订单已排至2030年,中高端产品占比持续提升 (1)-20260508
未知机构2026-05-08
底部推荐得润电子:车载电源在手订单超百亿,OBC毛利率水平已修复至25%、远超同
未知机构2023-02-07
产品结构持续向上,毛利率持续提升——乖宝宠物(301498.SZ)首次覆盖报告
爱建证券2026-03-30
海缆业务毛利率提升,在手订单充沛支撑公司发展
电气设备国投证券2024-03-21
毛利率同比环比均提升,在手订单丰富
信息技术信达证券2022-10-31
2018年三季报点评:毛利率净利率提升显著,饱满在手订单保障业绩增长
电子设备华创证券2018-10-29
毛利率有所提升在手订单饱满
机械设备申港证券2021-08-27
激光设备毛利率大幅提升,在手订单饱满
机械设备国联证券2018-08-07
2020年年报点评:风机业务毛利率提升,在手订单依然充足
电气设备民生证券2021-03-29
2018年三季报点评:在手订单爆发,毛利率稳步提升
机械设备华创证券2018-10-24