猜你想问
Q3收入增速放缓的原因是什么?
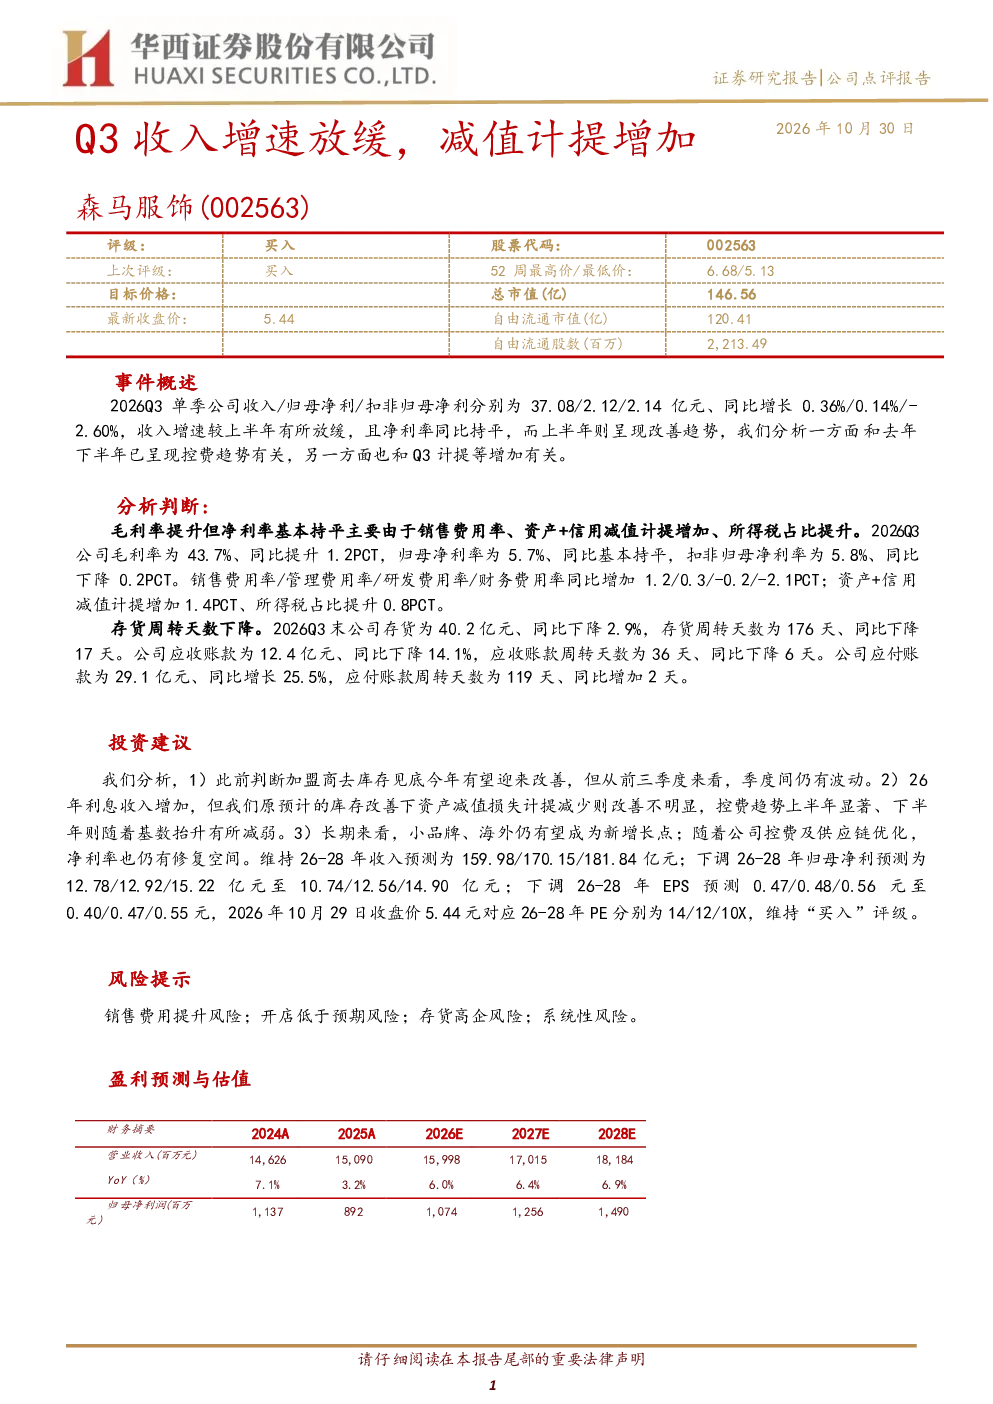
2026年第三季度,公司收入37.08亿元,同比增长0.36%,增速较上半年放缓。主要原因是市场需求疲软、竞争加剧以及公司自身产品结构调整等因素导致销售增长乏力。同时,公司为应对潜在风险计提了更多的资产和信用减值准备,进一步压缩了利润空间。
森马服饰的净利率变化趋势如何?
归母净利率为5.7%,同比持平;扣非归母净利率为5.8%,下降0.2个百分点。毛利率提升1.2个百分点至43.7%,但净利率受销售费用率、资产+信用减值计提增加及所得税占比提升等因素影响,未能实现同步增长。
报告对森马服饰所在赛道的分析有哪些?
报告指出,森马服饰所在的服装行业正经历消费升级和渠道变革,线上渠道占比持续提升,但线下门店面临库存压力。小品牌和海外市场成为新的增长点,但整体行业竞争激烈,品牌集中度仍需提升。
报告对森马服饰营运能力的评价如何?
营运能力方面,存货周转天数下降17天至176天,应收账款周转天数下降6天至36天,显示公司回款能力有所改善。但应付账款周转天数增加2天至119天,反映公司对供应商的议价能力减弱。整体来看,营运效率有所提升,但仍需关注存货去化进度。
报告提示了哪些投资风险?
报告提示的主要风险包括销售费用提升可能导致利润下滑、加盟商库存去化不及预期影响现金流、存货高企可能引发跌价风险,以及宏观经济波动带来的系统性风险。此外,新开店计划若低于预期也可能对业绩造成压力。
你可能感兴趣
Q3收入增速向上,信用减值计提影响净利润
机械设备国盛证券2020-10-29
2023年三季报点评:收入稳健增长,减值损失计提增加影响公司利润水平
建筑建材东吴证券2023-10-27
Q3收入同比下滑,毛利率下行叠加减值计提盈利承压
建筑建材国盛证券2021-10-30
收入增速回升,拨备计提增加
金融国信证券2021-04-29
季报点评:Q3收入增速优异,费用计提方式调整导致利润率波动
纺织服装国盛证券2024-10-29
2024年三季报点评:Q3收入同比+19%,奖金计提方式调整影响利润增速
纺织服装民生证券2024-10-29
公司信息更新报告:Q3收入增速环比扩张,减值影响当期利润
电子设备开源证券2024-10-25
毛利率下降,减值计提增加,公司盈利承压
金融国信证券2025-05-06
2020年中报点评:不良确认力度加大,减值损失计提增加
金融国信证券2020-08-16
2024年三季报点评:业绩稳健增长,回款改善信用减值计提放缓
公用事业东吴证券2024-10-26