猜你想问
指南针2026年三季报主要财务数据表现如何?
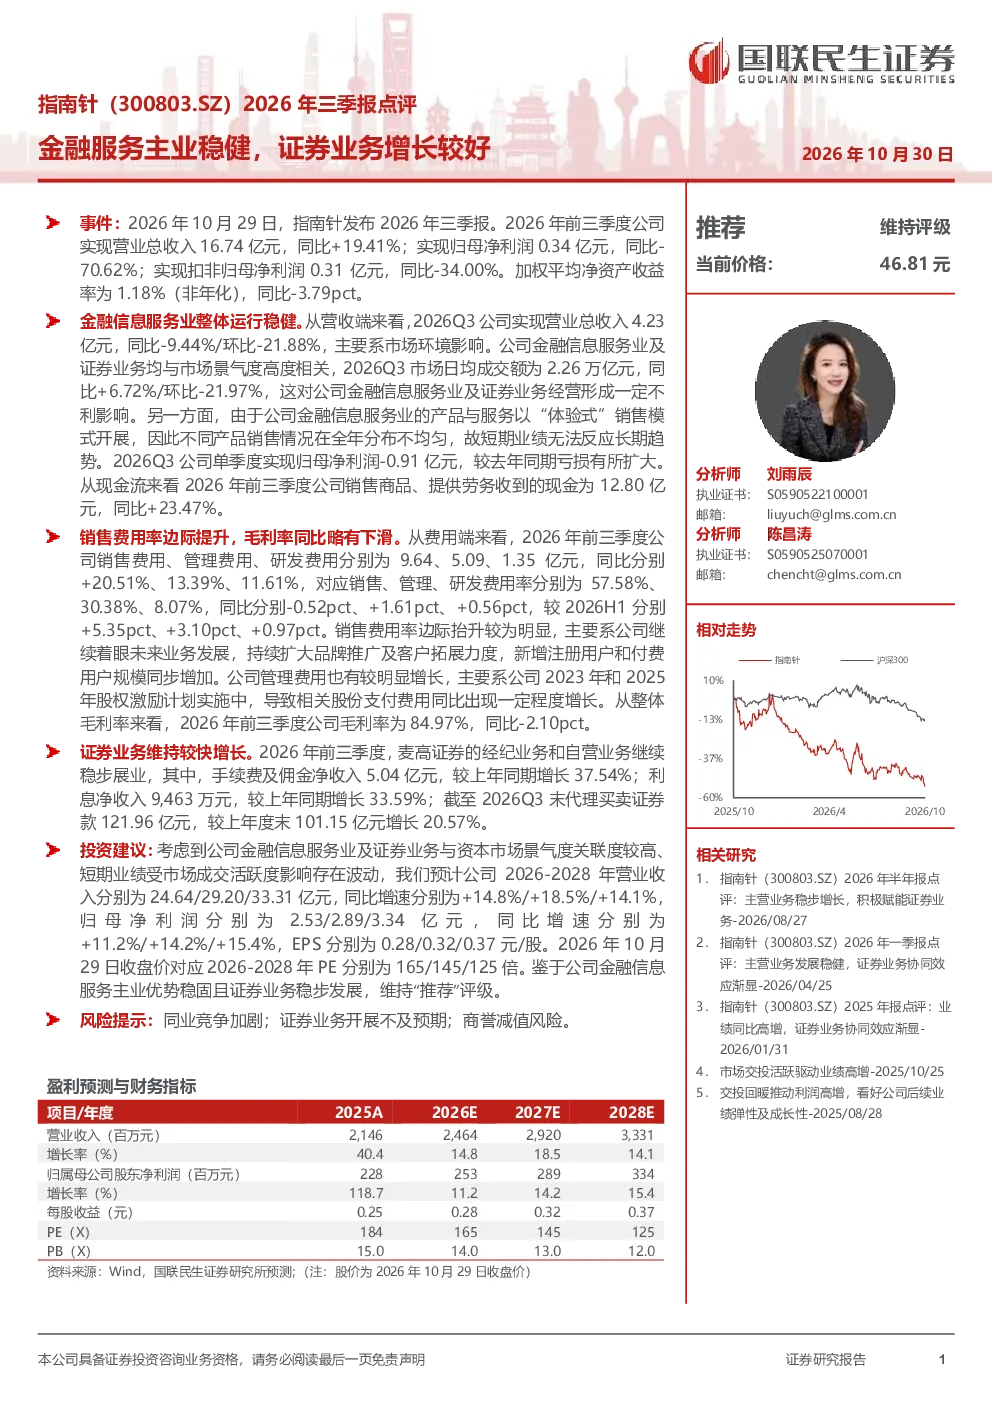
指南针2026年三季报显示,公司营业总收入16.74亿元,同比增19.41%;归母净利润0.34亿元,同比降70.62%。扣非归母净利润0.31亿元,同比降34.00%。加权平均净资产收益率1.18%,同比降3.79pct。Q3营业总收入4.23亿元,同比降9.44%,环比降21.88%;归母净利润-0.91亿元,同比扩大亏损。销售费用率边际提升0.52pct,毛利率同比下滑2.10pct。
指南针2026年三季报中证券业务增长情况怎样?
指南针2026年三季报中,证券业务表现突出,手续费及佣金净收入5.04亿元,同比增37.54%;利息净收入9463万元,同比增33.59%。代理买卖证券款121.96亿元,同比增20.57%。这表明证券业务维持较快增长态势,成为公司收入增长的重要驱动力。
指南针2026年三季报对金融信息服务业发展趋势有何分析?
指南针2026年三季报指出,金融信息服务业整体运行稳健,但受市场环境影响,部分指标出现波动。公司金融信息服务业务在Q3面临挑战,营业总收入和净利润均出现下滑。未来,金融信息服务行业将受益于数字化转型和监管政策支持,但竞争加剧和市场需求变化是主要的不确定性因素。
指南针2026年三季报的核心分析方向是什么?
指南针2026年三季报的核心分析方向聚焦于金融服务主业的稳健性和证券业务的增长潜力。报告详细分析了公司金融信息服务业的运营情况,以及证券业务的手续费及佣金净收入、利息净收入等关键指标。同时,报告也指出了销售费用率和毛利率的变动情况,为投资者提供了全面的业绩评估。
指南针2026年三季报存在哪些风险提示?
指南针2026年三季报提示了同业竞争加剧、证券业务开展不及预期、商誉减值风险等主要风险。同业竞争加剧可能导致市场份额下降,证券业务开展不及预期可能影响未来收入增长,商誉减值风险则可能对净利润产生不利影响。投资者需关注这些风险因素,合理评估公司未来发展前景。
你可能感兴趣
指南针2026年一季报点评:软件和证券业务同比增长,金融资产规模环比高增
信息技术开源证券2026-04-26
2026年三季报点评业绩稳健增长,诊疗服务持续升级
华创证券2026-10-29
2023年三季报点评:金融信息服务业务承压,证券业务蓄势待发
信息技术华创证券2023-11-08
2026年三季报点评主业稳健增长,AI新产品蓄势待发
中泰证券2026-10-28
2025年三季报点评主业稳健增长,新材料业务放量驱动业绩同比高增
中泰证券2025-11-01
2023年三季报点评:家纺主业稳健增长,美国业务下滑拖累业绩
国泰君安证券2023-11-13
2018三季报点评:新业务崭露头角,主业稳健增长
机械设备国泰君安证券2018-10-31
锅圈(02517.HK)2026年中报点评:主业稳健增长,业务边界持续拓张
华创证券2026-08-21
京东集团-SW(9618.HK)2026年三季报前瞻点评:收入有望恢复正增长,平台服务与新业务减亏共促盈利修复
国联民生证券2026-10-18
2018三季报点评:新业务崭露头角,主业稳健增长
机械设备国泰君安证券2018-10-31