猜你想问
台积电最新财报表现如何?
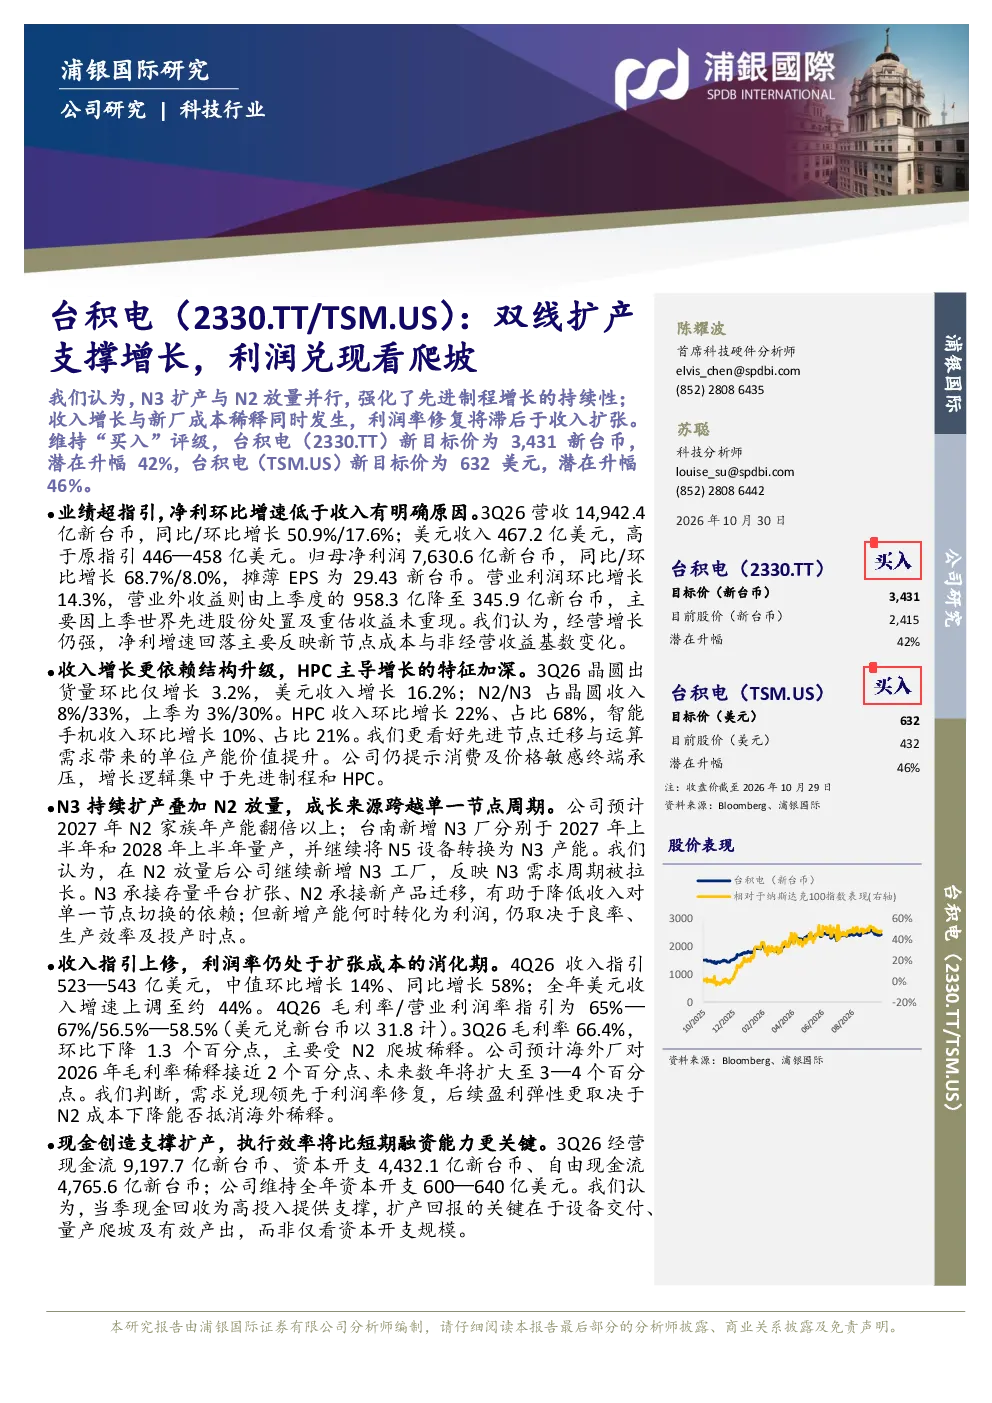
台积电3Q26营收同比增长50.9%、环比增长17.6%,美元收入467.2亿美元,高于指引;归母净利润同比增长68.7%、环比增长8.0%,摊薄EPS为29.43新台币。营业利润环比增长14.3%,营业外收益环比下降,主要因处置及重估收益未重现。HPC收入占比68%、环比增长22%,智能手机收入占比21%、环比增长10%;N2/N3占晶圆收入8%/33%。公司提示消费及价格敏感终端承压,增长逻辑集中于先进制程和HPC。
台积电未来产能扩张计划?
预计2027年N2家族年产能翻倍,台南新增N3厂分别于2027年上半年和2028年上半年量产,N5设备转为N3产能。N3需求周期被拉长,N2承接新产品迁移,降低对单一节点切换的依赖。公司持续加大资本开支,全年资本开支600-640亿美元,现金回收支撑高投入,扩产回报关键在于设备交付、量产爬坡及有效产出。
半导体行业发展趋势如何?
当前半导体行业增长逻辑集中于先进制程和HPC领域,AI需求成为主要驱动力。消费及价格敏感终端承压,但N2/N3等先进制程需求旺盛。台积电通过扩产和多元化产品结构,降低对单一节点切换的依赖,提升抗风险能力。未来几年,半导体行业将受益于AI、汽车电子等领域的需求增长,但需关注地缘政治、关税等因素影响。
台积电当前市场表现?
台积电3Q26业绩超预期,营收和利润均实现双位数增长,美元收入和EPS表现强劲。公司毛利率66.4%,环比下降1.3个百分点,受N2爬坡稀释;预计海外厂对2026年毛利率稀释接近2个百分点,未来数年扩大至3-4个百分点。公司维持“买入”评级,新目标价台积电(2330.TT)为3,431新台币(潜在升幅42%),台积电(TSM.US)为632美元(潜在升幅46%)。
台积电面临哪些风险?
台积电面临AI需求不及预期、N2爬坡不及预期、海外厂成本及折旧压力超预期、扩产延迟、地缘政治、关税和消费需求波动等风险。悲观情景下,AI需求弱于预期、N2爬坡不及预期、海外厂成本压力超预期、扩产延迟、地缘政治等风险加剧可能导致目标价下调。需关注公司产能扩张进度、设备交付效率及有效产出情况,以降低潜在风险。