猜你想问
森麒麟2026年中报核心内容有哪些?
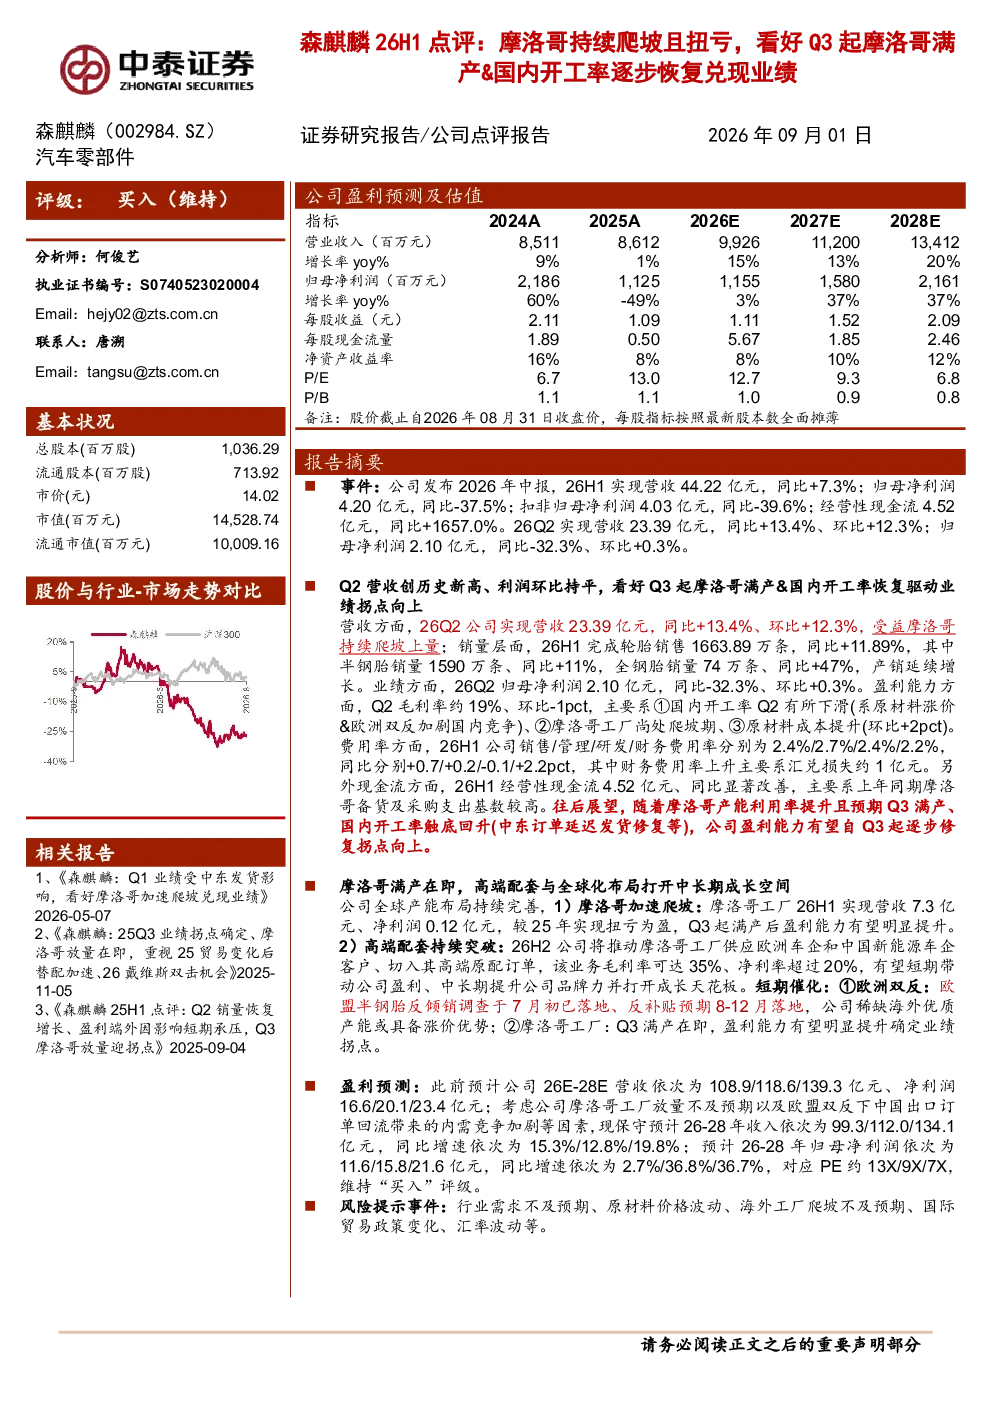
森麒麟2026年中报显示,公司26H1营收44.22亿元,同比+7.3%,归母净利润4.20亿元,同比-37.5%。Q2营收23.39亿元,同比+13.4%,归母净利润2.10亿元,同比-32.3%。经营性现金流大幅改善至4.52亿元,同比+1657.0%。轮胎销量1663.89万条,同比+11.89%。摩洛哥工厂26H1营收7.3亿元,扭亏为盈,Q3预计满产。
轮胎行业发展趋势如何?
轮胎行业正经历转型升级,电动化、智能化推动高端原配需求增长。欧洲双反政策利好中国轮胎企业出口,摩洛哥等海外工厂布局加速全球化进程。半钢胎销量稳定增长,全钢胎增速加快,高端配套市场潜力巨大。原材料成本波动、环保政策收紧是行业面临的主要挑战。
摩洛哥工厂对森麒麟业绩有何影响?
摩洛哥工厂是森麒麟重要的增长引擎,26H1营收7.3亿元,扭亏为盈,预计Q3满产。该工厂供应欧洲及中国新能源车企高端原配订单,毛利率35%、净利率超20%。满产后将显著提升公司盈利能力,并受益于欧洲双反及全球化布局,驱动业绩拐点。
当前轮胎市场状况如何判断?
当前轮胎市场呈现结构性分化,国内开工率逐步恢复但受原材料成本上升影响毛利率下滑。海外工厂爬坡加速,摩洛哥工厂扭亏为盈显示公司全球化战略成效。高端原配市场空间广阔,但需关注行业需求波动、原材料价格及国际贸易政策变化。
森麒麟2026年中报存在哪些风险?
森麒麟2026年中报面临的主要风险包括:行业需求不及预期可能导致销量下滑;原材料价格波动直接影响盈利能力;海外工厂爬坡不及预期影响产能释放;国际贸易政策变化可能增加出口阻力;汇率波动,尤其是汇兑损失可能影响财务表现。
你可能感兴趣
Q1业绩受中东发货影响,看好摩洛哥加速爬坡兑现业绩
中泰证券2026-05-07
Q3业绩持续高增,新增MiniCOB产线实现满产
家用电器长城证券2023-11-02
主业持续强劲,Q3逐步恢复,CRDMO及CTDMO商业模式持续兑现
中泰证券2022-10-26
无缝国内工厂已恢复满产,期待明年复苏
纺织服装华西证券2020-10-28
【风口研报·公司】晶圆代工产能被AI算力需求大量挤占,这家公司6月起全面涨价、现有工厂均处于满产,还有潜在合作机遇受益“超级存储周期”;这家大国重器制造龙头订单已排至2030年,中高端产品占比持续提升 (1)-20260508
未知机构2026-05-08
电气设备新能源行业周报:欧州电动车政策持续超预期,国内锂电中游排产逐步恢复
电气设备东吴证券2020-06-07
【风口研报·公司】同时受益消费电子复苏+智能辅助驾驶的标的,已切入苹果创新产业链、后续国内手机客户有望持续跟进,3季度业绩超预期;另有公司先进封装占比在国内最 高且扩产项目年底可使用
未知机构2023-11-06
化工行业周报:看好估值合理,且业绩持续兑现的成长股
基础化工国金证券2021-06-12