猜你想问
百强房企9月销售数据点评具体内容是什么?
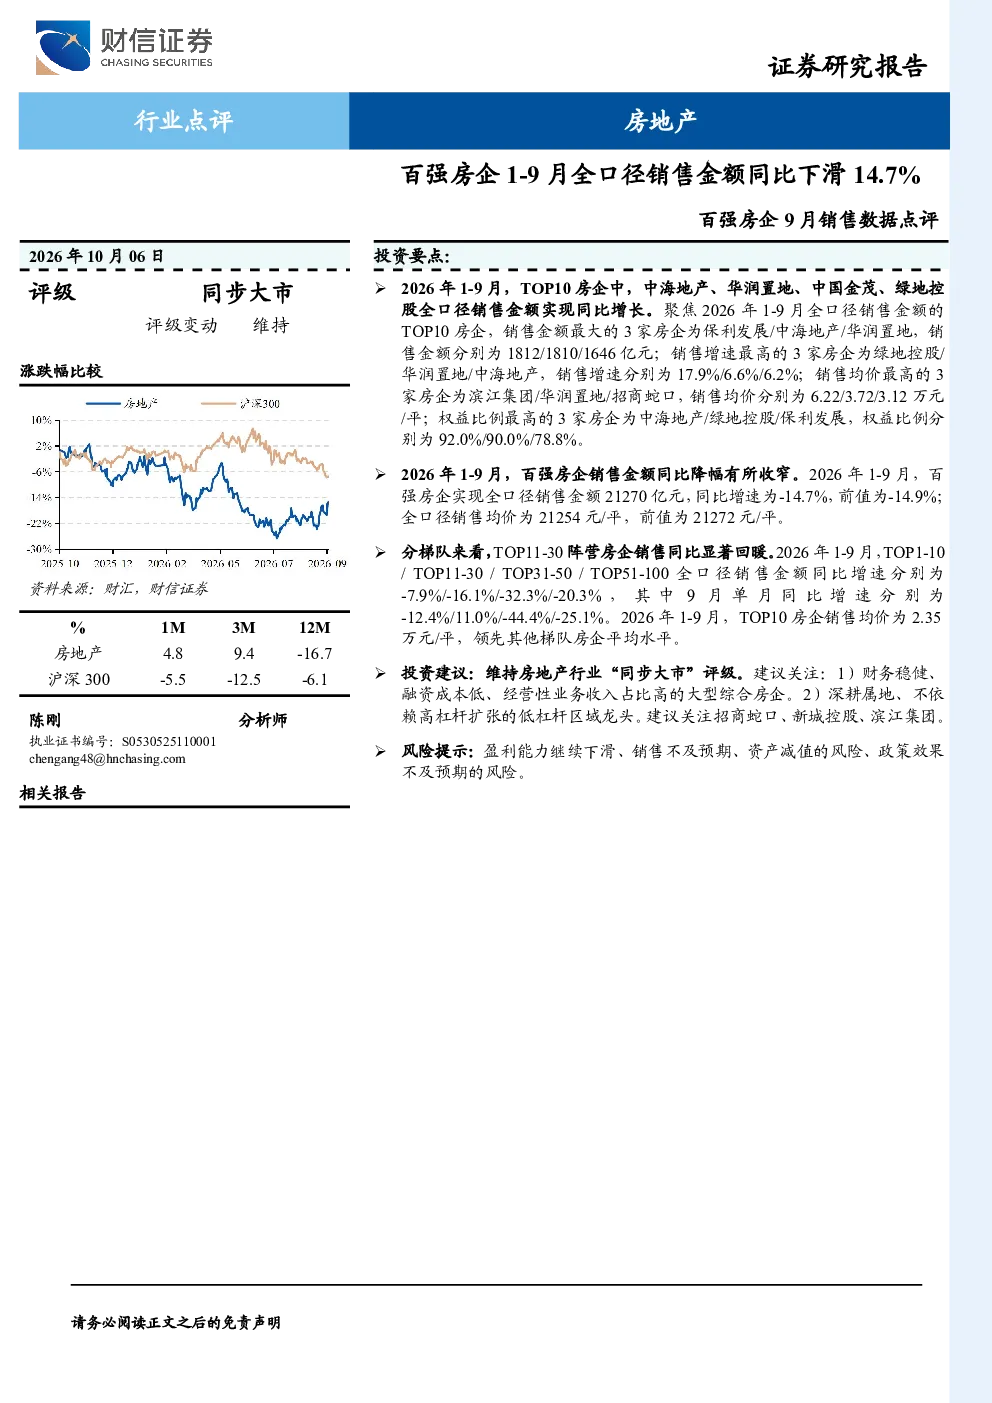
研报显示,2026年1-9月,百强房企全口径销售金额同比下滑14.7%,但降幅较前值收窄。其中,中海地产、华润置地等部分房企实现同比增长。销售金额前三分别为保利发展、中海地产、华润置地,分别为1812、1810、1646亿元。销售增速前三为绿地控股、华润置地、中海地产,分别为17.9%、6.6%、6.2%。TOP11-30阵营房企销售同比显著回暖,但TOP31-50和TOP51-100阵营房企销售仍面临较大压力。
房地产行业发展趋势如何?
从行业发展趋势看,2026年1-9月,TOP10房企销售均价2.35万元/平,高于其他梯队房企平均水平,显示头部房企盈利能力相对较强。同时,TOP11-30阵营房企销售同比显著回暖,表明市场存在结构性机会。未来,财务稳健、融资成本低、经营性业务收入占比高的大型综合房企,以及深耕属地、不依赖高杠杆扩张的低杠杆区域龙头,可能更具发展韧性。
报告重点分析了哪些方向?
报告重点分析了百强房企的梯队销售表现和关键指标。具体包括:TOP10房企销售金额、增速、均价及权益比例排名;各梯队房企销售同比增速差异;以及头部房企的财务和经营特点。此外,报告还对比了2026年1-9月与前期数据,揭示了市场变化趋势。
当前市场现状如何判断?
当前市场现状表现为百强房企整体销售压力较大,但头部房企相对稳健。2026年1-9月,百强房企全口径销售金额同比降幅收窄至14.7%,显示市场底部企稳迹象。但分梯队看,TOP31-50和TOP51-100阵营房企销售同比降幅仍较大,市场分化明显。头部房企销售均价领先,盈利能力相对较强。
研报提示了哪些风险?
研报提示的主要风险包括:盈利能力下滑、销售不及预期、资产减值以及政策效果不及预期等。这些风险可能对房企经营产生不利影响。特别是对于销售增速放缓、财务杠杆较高的房企,需关注其盈利能力下滑和资产减值风险。同时,政策效果的不确定性也可能影响市场表现。