猜你想问
这份报告主要分析了哪些核心内容?
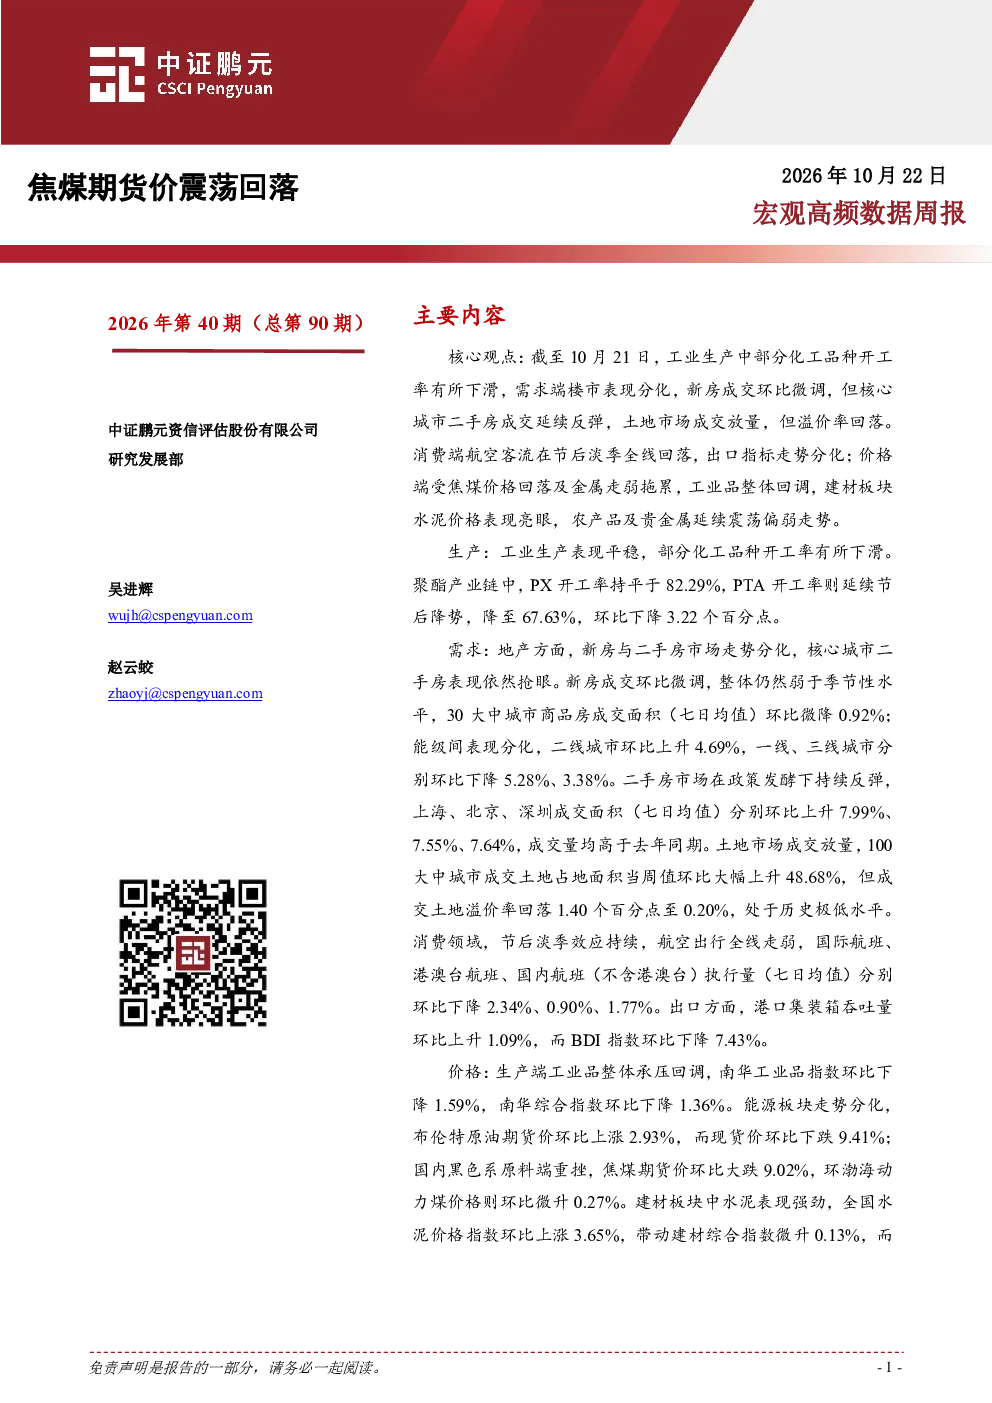
报告主要分析了截至10月21日的宏观高频数据,涵盖工业生产、房地产、消费和出口等多个方面。工业生产中部分化工品种开工率下滑,聚酯产业链PTA开工率下降;房地产方面新房成交微调,二手房市场反弹,土地成交放量但溢价率回落;消费端航空客流节后淡季回落;出口指标分化,集装箱吞吐量上升但BDI指数下降。价格端受焦煤期货价及金属走弱影响,工业品整体回调,建材板块水泥价格上涨,农产品及贵金属震荡偏弱。
报告中提到的化工行业发展趋势如何?
报告中指出化工行业部分品种开工率有所下滑,以聚酯产业链为例,PX开工率保持稳定在82.29%,但PTA开工率延续节后降势降至67.63%,环比下降3.22个百分点。这表明化工行业内部存在分化,部分领域可能面临需求压力或产能调整,未来需关注产业链上下游的供需变化及政策对化工品开工率的影响。
报告重点分析了哪些方向?
报告重点分析了生产端、需求端、价格端三个维度。生产端关注工业生产及化工品种开工率变化;需求端聚焦房地产(新房与二手房市场分化)、消费(航空出行淡季回落)和出口(指标分化);价格端则分析工业品整体回调情况,特别是能源板块(焦煤期货大跌)、建材板块(水泥价格上涨)、金属板块(LME铜铝锌期货下跌)以及农产品和贵金属的价格走势。
当前市场整体呈现什么状态?
当前市场整体呈现工业品价格承压回调、房地产需求分化、消费疲软、出口分化等状态。具体表现为焦煤期货价格大跌带动黑色系走弱,但水泥价格表现亮眼;二手房市场在政策支持下延续反弹,新房成交则相对疲软;航空出行受节后淡季影响全线走弱;出口方面集装箱吞吐量与BDI指数走势相反,显示外需内部结构变化。
这份报告有哪些需要关注的风险提示?
报告提示的风险主要集中在价格波动和需求分化方面。首先,焦煤期货价格大幅下跌可能引发黑色系产业链连锁反应,影响相关企业盈利;其次,房地产需求分化可能导致部分房企资金链压力加大,政策效果也存在不确定性;再次,消费领域航空出行等接触型消费受淡季影响明显,经济复苏基础尚不稳固;最后,出口分化反映全球经济复苏斜率放缓,需警惕外部需求突然转弱带来的风险。