猜你想问
这份研报的核心内容是什么?
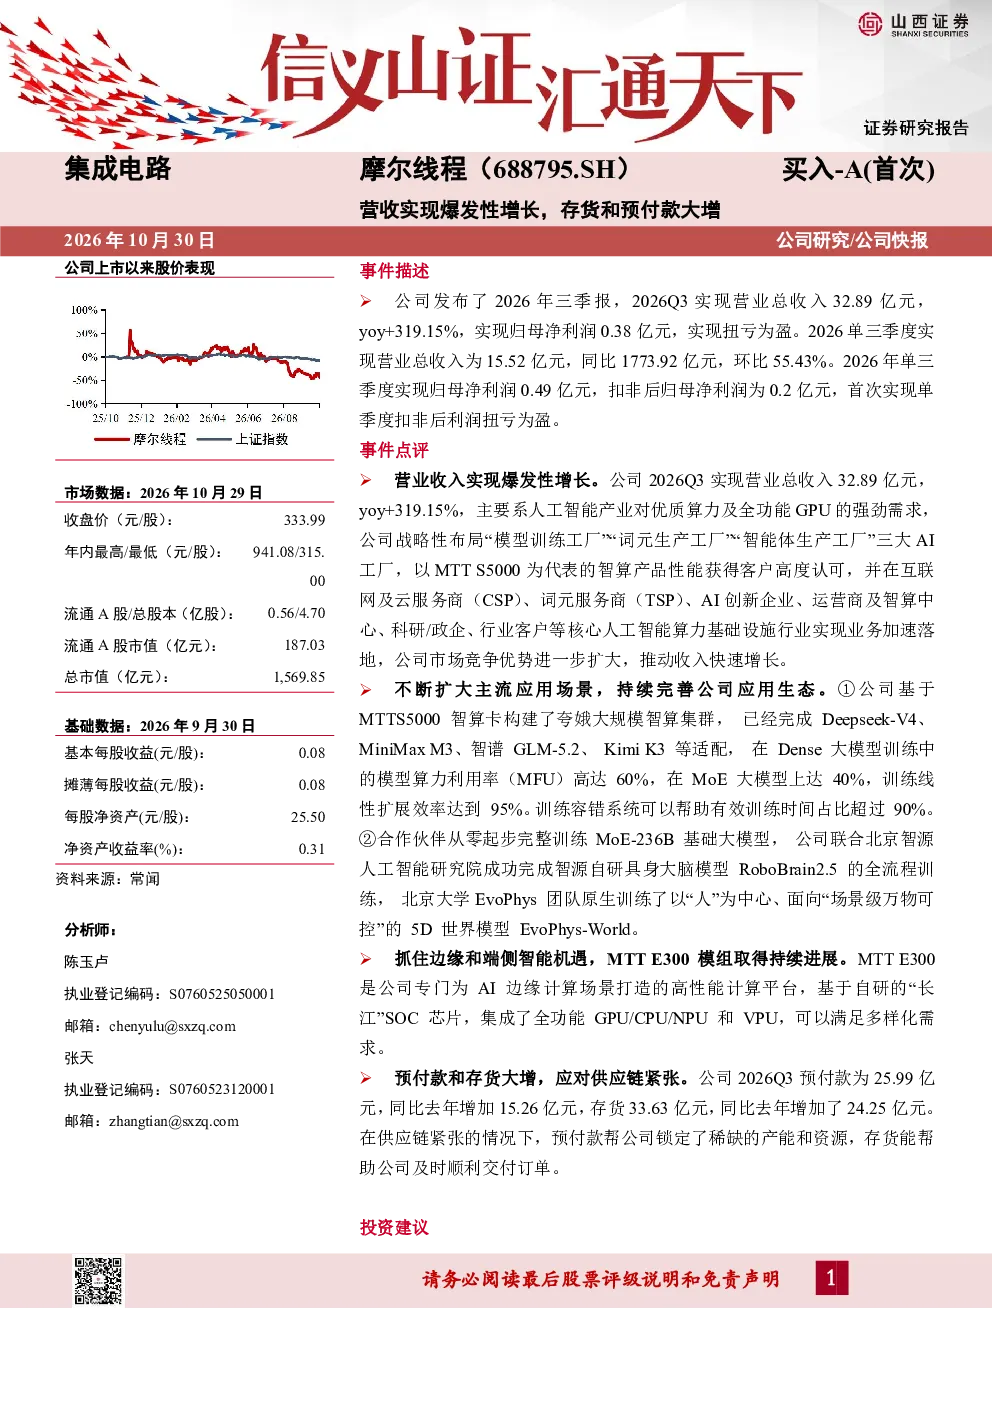
这份研报的核心内容是摩尔线程2026年三季度报告,显示公司实现营业总收入32.89亿元,同比增长319.15%,归母净利润0.38亿元,扭亏为盈。单三季度营收15.52亿元,同比增长1773.92%,环比增长55.43%,扣非后净利润0.2亿元,首次实现扭亏为盈。主要得益于人工智能产业对算力及GPU的强劲需求,公司战略布局三大AI工厂,MTTS5000智算产品获客户认可,在多个核心领域实现业务加速落地,市场竞争优势扩大。
人工智能算力赛道的发展趋势如何?
人工智能算力赛道的发展趋势是强劲增长,主要由于AI大模型训练和推理对算力的需求持续提升。摩尔线程作为全功能GPU优秀企业,通过MTTS5000智算产品构建夸娥集群,完成多个大模型适配,算力利用率高,训练效率达95%,成功训练MoE-236B基础大模型及RoboBrain2.5具身大脑模型,显示其在主流应用场景的扩大和技术的领先性。边缘计算方面,MTTE300模组取得持续进展,专为AI边缘计算场景打造,基于自研“长江”SOC芯片,集成多种计算单元,进一步拓展市场空间。
研报重点分析了摩尔线程的哪些方面?
研报重点分析了摩尔线程的营收增长、产品布局和技术进展。营收方面,公司2026Q3实现营业总收入32.89亿元,同比增长319.15%,归母净利润扭亏为盈。产品方面,MTTS5000智算产品获客户认可,在多个核心领域实现业务加速落地,并基于其构建夸娥集群,完成多个大模型适配。技术方面,公司持续进展边缘计算模组MTTE300,基于自研“长江”SOC芯片,集成多种计算单元,专为AI边缘计算场景打造。
当前GPU市场竞争现状如何?
当前GPU市场竞争激烈,摩尔线程作为全功能GPU优秀企业,通过MUSA架构加速商业化,具备集群交付能力,订单落地业绩确定性强。公司在人工智能产业对算力及GPU的强劲需求下,战略布局三大AI工厂,MTTS5000智算产品获客户认可,在多个核心领域实现业务加速落地,市场竞争优势扩大。同时,公司边缘计算模组MTTE300的进展也显示其在细分市场的竞争力。
研报中提示了哪些风险?
研报提示了四项主要风险:核心竞争力风险,GPU芯片研发技术密集,存在技术被侵犯风险;美国实体清单风险,可能限制美国原材料采购和技术使用;存货跌价风险,原材料价格及市场环境变化可能导致存货跌价;预付账款风险,业务快速发展导致预付账款规模大,未来可能增加流动资金占用。这些风险需关注,但公司已扭亏为盈,规模化效应提升净利率,具备长期发展潜力。