猜你想问
这份研报主要讲了什么内容?
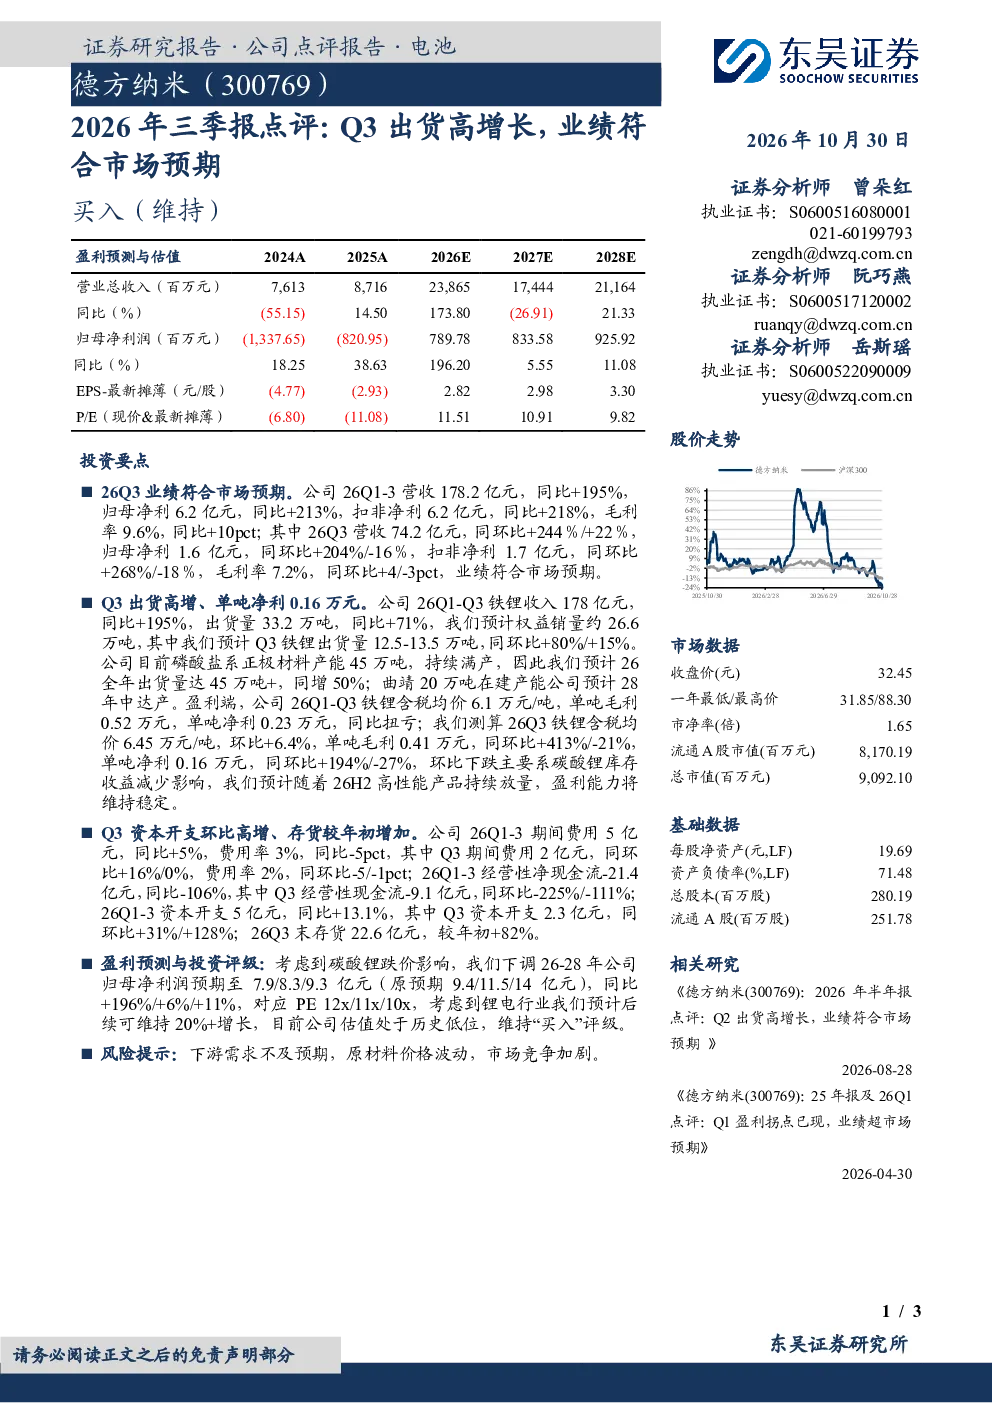
这份研报主要点评了2026年前三季度某基础化工公司(股票代码300769德方纳米)的业绩表现。报告显示,公司2026年前三季度营收178.2亿元,同比增长195%,归母净利6.2亿元,同比增长213%。Q3单季营收74.2亿元,同环比增长244%/22%,归母净利1.6亿元,同环比增长204%/-16%,整体业绩符合市场预期。报告还分析了公司铁锂出货量、单吨净利、期间费用、经营性现金流、资本开支等关键财务数据,并对2026-2028年归母净利润预期进行了调整。
当前锂电行业的发展趋势如何?
当前锂电行业呈现高增长态势。报告指出,2026年前三季度该公司铁锂出货量33.2万吨,同比增长71%,预计全年出货量达45万吨以上,同比增长50%。曲靖20万吨在建产能预计2028年中达产,显示行业产能持续扩张。铁锂单吨净利同比扭亏,Q3单吨净利同环比增长194%/-27%,尽管环比有所下降,但预计2026年下半年盈利能力将维持稳定。整体来看,锂电行业后续可维持20%+增长,但需关注下游需求变化和原材料价格波动等因素。
研报对该公司有哪些重点分析?
研报重点分析了该公司2026年前三季度的业绩表现和财务状况。报告显示,公司营收和利润均实现高速增长,Q3单季业绩表现亮眼。报告还详细拆解了公司铁锂出货量、单吨净利变化、期间费用率、经营性现金流、资本开支及存货等关键指标,并特别提到Q3单吨净利环比下降主要受碳酸锂库存收益减少影响。此外,报告下调了2026-2028年归母净利润预期至7.9/8.3/9.3亿元,但考虑到锂电行业长期增长潜力和公司估值处于历史低位,维持“买入”评级。
目前市场对锂电行业的基本判断是什么?
目前市场对锂电行业的基本判断是高增长但存在波动。报告显示,2026年前三季度该公司铁锂出货量同比增长71%,预计全年增长50%,曲靖新产能将在2028年中达产,表明行业产能扩张迅速。铁锂单吨净利同比扭亏,Q3单吨净利虽环比下降,但预计下半年盈利能力将稳定。同时,报告也提示了行业风险,包括下游需求不及预期、原材料价格波动和市场竞争加剧等。整体来看,锂电行业长期增长潜力被看好,但短期需关注市场风险。
研报提到了哪些主要风险?
研报提示了以下主要风险:一是下游需求不及预期,锂电行业的高增长可能受终端应用市场接受度影响;二是原材料价格波动,特别是碳酸锂价格大幅波动将直接影响公司盈利能力;三是市场竞争加剧,随着行业产能扩张,竞争可能进一步加剧,对公司市场份额和利润率构成压力。此外,报告还提到公司经营性现金流为负,资本开支较大,存货增长较快,这些财务指标也可能带来潜在风险。