猜你想问
这份研报主要分析了哪些内容?
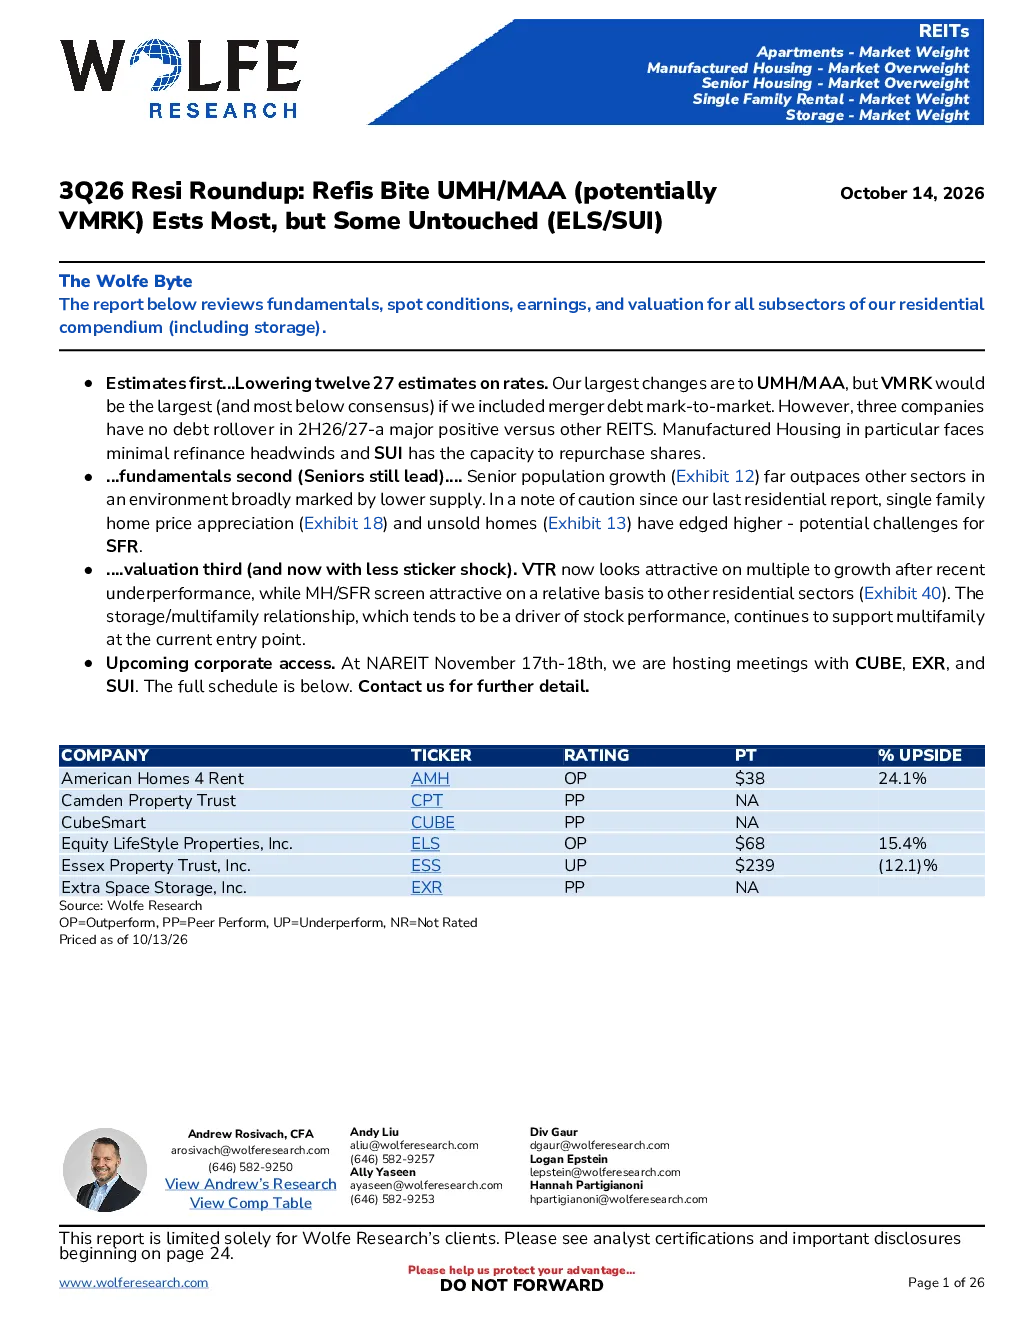
这份研报主要分析了2026年三季度住宅板块的综述,重点关注了再融资对UMH、MAA等公司的冲击,以及ELS、SUI等公司未受影响的情况。报告还深入探讨了利率上升对REITs的影响,以及多家庭住房、单户出租、仓储、养老住房和制造住房等细分赛道的供需状况、市场状况和估值分析。此外,报告还分析了市场情绪和关键数据,为投资者提供了全面的行业分析视角。
住宅板块未来发展趋势如何?
住宅板块未来发展趋势呈现分化态势。多家庭住房方面,虽然目前供需两旺,但Sun Belt地区的供应过剩问题可能对新增租户增长率构成挑战。单户出租领域受房地产市场影响,供应过剩问题可能加剧,房价上涨放缓对需求形成压力。仓储行业供需稳定,但住房周转率低,未来增长空间有限。养老住房供应持续低位,需求增长稳定,市场前景乐观。制造住房长期供应不足,需求稳定,但短期受RV租赁影响。总体来看,各细分赛道需关注供需关系变化和宏观经济环境的影响。
报告中重点分析了哪些方向?
报告中重点分析了利率上升对REITs债务再融资的影响,指出部分公司面临再融资压力。同时,报告深入分析了多家庭住房、单户出租、仓储、养老住房和制造住房等细分赛道的供需状况、市场状况和估值分析。此外,报告还关注了市场情绪和关键数据,如10年期国债收益率、再融资压力、供需数据、入住率和租金数据等,为投资者提供了全面的行业分析视角。
当前市场状况如何判断?
当前市场状况呈现多维度特征。多家庭住房租金上涨但同比增速放缓,入住率持续上升。单户出租租金同比上涨但增速放缓,BTR项目数量下降。仓储入住率上升但同比增速放缓,滚动下调仍需改善。养老住房入住率和租金增长稳定,入住率已达90.6%。总体来看,各细分赛道需关注租金增长、入住率和供需关系的变化,这些指标反映了市场的动态变化和潜在风险。
报告中提示了哪些风险?
报告中提示的主要风险包括利率上升对REITs债务再融资的影响,部分公司面临再融资压力。此外,多家庭住房和单户出租领域存在供应过剩问题,可能对租金增长和入住率构成压力。仓储行业入住率同比增速放缓,滚动下调仍需改善。制造住房短期受RV租赁影响。总体来看,投资者需关注宏观经济环境变化、行业供需关系变化和公司债务结构等因素,这些因素可能对REITs的业绩和市场表现产生重要影响。