猜你想问
这份研报的核心内容是什么?
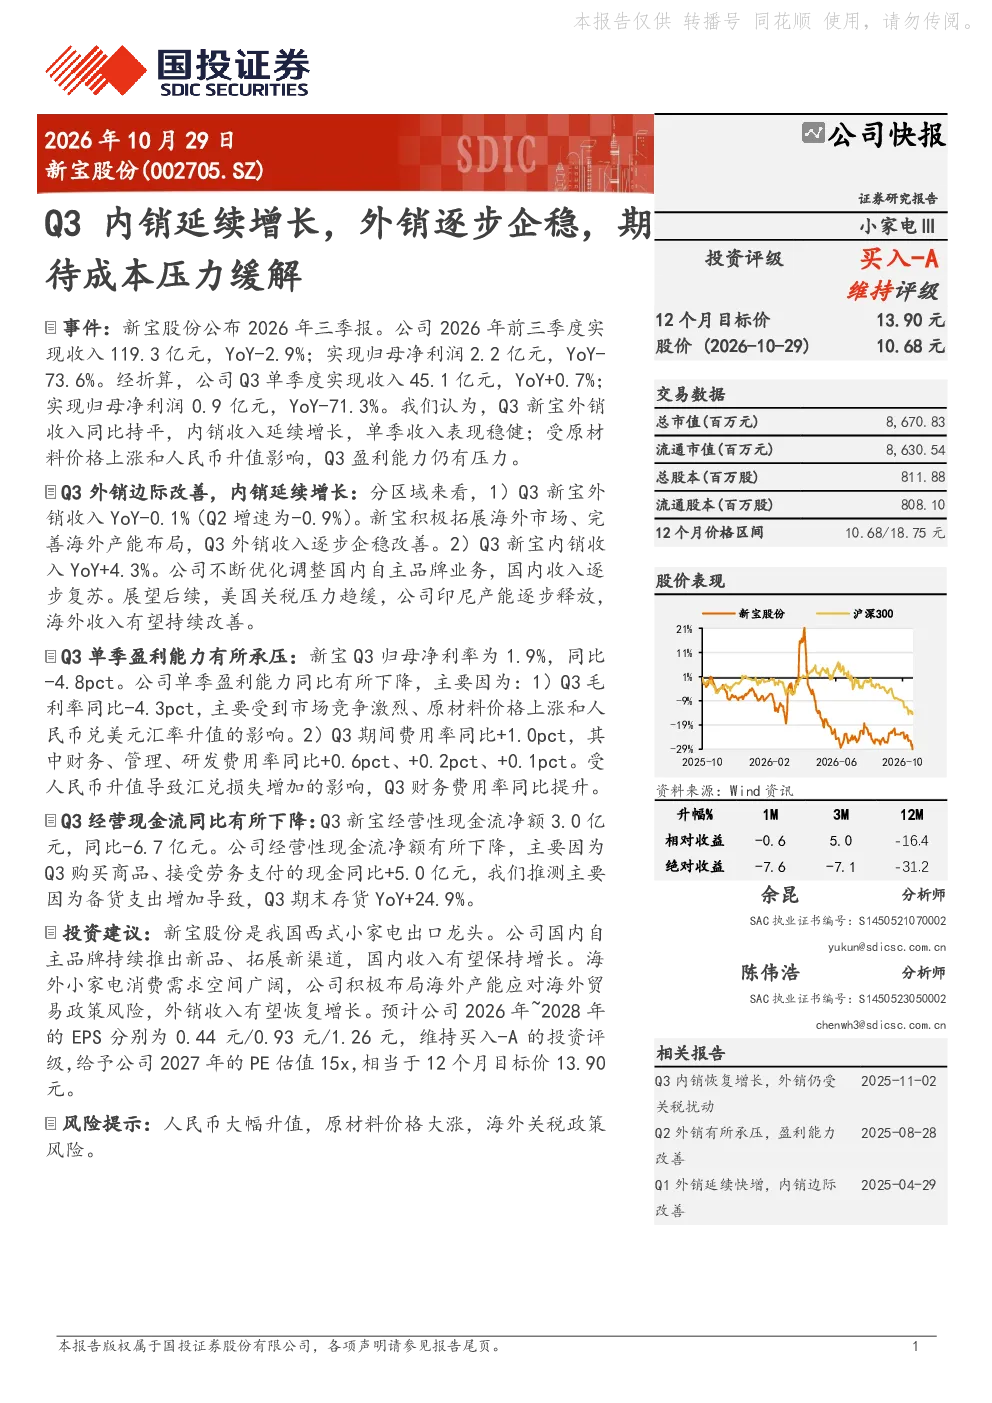
这份研报分析了新宝股份2026年前三季度的业绩表现,指出Q3内销收入同比增长0.7%,达到45.1亿元,而外销收入同比持平,国内自主品牌业务持续优化,国内收入逐步复苏。但归母净利润同比下降71.3%,达到0.9亿元,主要受市场竞争激烈、原材料价格上涨和人民币升值影响。公司积极拓展海外市场和完善海外产能布局,外销收入有所改善,但整体盈利能力下降。
小家电行业的发展趋势如何?
小家电行业海外消费需求空间广阔,国内自主品牌持续推出新品、拓展新渠道,国内收入有望保持增长。公司积极布局海外产能应对贸易政策风险,外销收入有望恢复增长。但行业面临市场竞争激烈、原材料价格上涨和人民币升值等挑战。
研报重点分析了哪些方面?
研报重点分析了新宝股份的区域表现、盈利能力、经营现金流等方面。区域表现上,Q3内销收入同比增长4.3%,外销收入同比持平;盈利能力上,Q3归母净利率为1.9%,毛利率同比下降4.3个百分点;经营现金流上,Q3经营性现金流净额3.0亿元,同比减少6.7亿元,主要因购买商品、接受劳务支付的现金增加。
当前小家电市场的现状如何?
当前小家电市场,国内自主品牌业务持续优化,国内收入逐步复苏,但整体盈利能力下降。市场竞争激烈,原材料价格上涨和人民币升值对毛利率和净利率造成压力。公司积极拓展海外市场和完善海外产能布局,外销收入有所改善,但面临贸易政策风险。
研报提到了哪些风险提示?
研报提示了人民币大幅升值、原材料价格大涨、海外关税政策风险等风险。这些因素可能对公司的盈利能力和经营现金流造成不利影响。公司需积极应对这些风险,以保持业绩稳定增长。
你可能感兴趣
公司信息更新报告:2026Q3汇率及成本持续扰动盈利能力,内销稳健增长&外销逐步企稳
家用电器开源证券2026-10-29
FY25点评:外销持续修复,期待内销企稳改善
中泰证券2025-05-21
苏泊尔(002032.SZ)公司快报:Q3内销稳健增长,外销逐步改善
国投证券2026-10-23
苏泊尔Q3内销稳健增长,外销逐步改善
国投证券2026-10-23
公司信息更新报告:2026Q2内销承压但外销加速增长,长期关注内销业务调整后企稳+外销增长潜力
家用电器开源证券2026-08-25
成本压力犹在 期待下半年逐步缓解
国元国际2022-03-18
农产品日报:压力逐步缓解,市场逐渐企稳
华泰期货2026-04-15
Q3外销快速增长,期待内销改善
家用电器国投证券2024-10-29
供给压力缓解,成本存在支撑,铝价有望企稳回升
混沌天成2021-01-27
利润表现优异,内销企稳增长值得期待
东兴证券2022-11-17