猜你想问
这份研报的核心内容是什么?
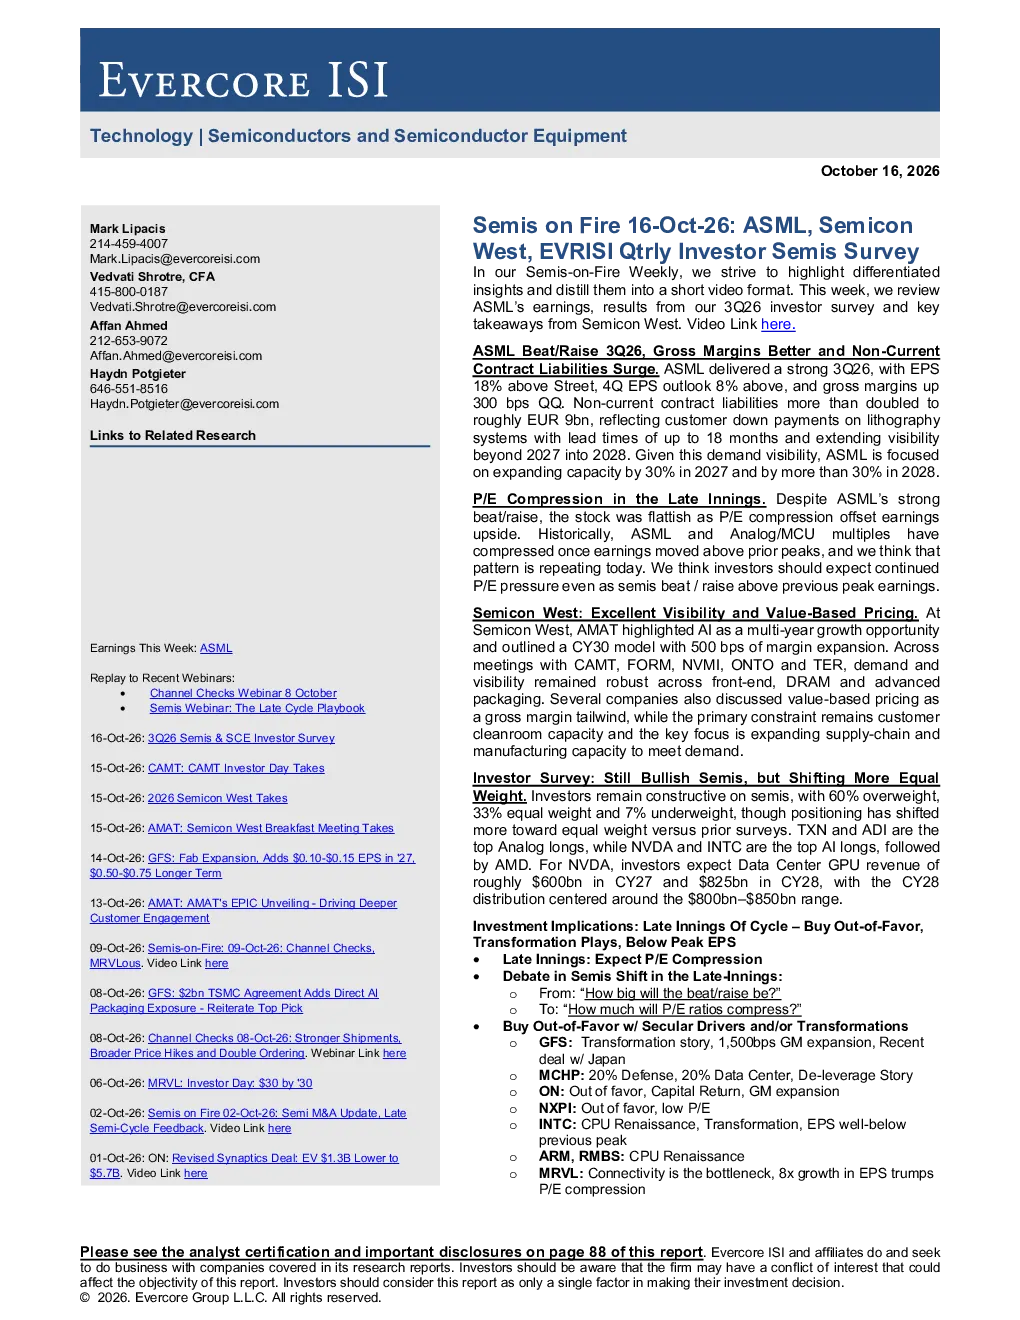
这份研报指出半导体行业处于周期晚期,但 AI 驱动的 secular 增长动力将延长周期。ASML 3Q26 赢利超预期,EPS 上涨 18%,4Q 预期上涨 8%,毛利率上升 300 bps。非流动合同负债激增至约 90 亿欧元,反映客户对光刻系统的需求强劲,交付周期长达 18 个月。投资者对半导体行业仍然乐观,但配置已从“增持”转向“持股观望”。AI 芯片需求强劲,预计 2027 年数据中心 GPU 收入约为 6000 亿美元,2028 年约为 8250 亿美元。晶圆代工行业处于周期晚期,但 AI 芯片需求增长将推动行业增长。模拟/微控制器芯片行业处于周期中后期,预计 NTM 收入将触底反弹,并实现正的 inflection。AI 计算中心需求强劲,预计 2027 年云支出将达到 1.4 万亿美元。AI 工作负载的演变将推动 CPU 需求增长,预计 CPU 将在 AI 计算中占据更大的份额。AI 芯片供应链紧张,但 AI 驱动的 secular 增长动力将推动产能扩张。晶圆厂和存储芯片制造商的资本支出将复苏,推动半导体资本支出增长。
半导体行业未来的发展趋势如何?
半导体行业未来发展趋势显示,尽管当前处于周期晚期,但 AI 驱动的 secular 增长动力将延长周期。AI 芯片需求强劲,预计 2027 年数据中心 GPU 收入约为 6000 亿美元,2028 年约为 8250 亿美元。晶圆代工行业将因 AI 芯片需求增长而推动行业增长。模拟/微控制器芯片行业处于周期中后期,预计 NTM 收入将触底反弹,并实现正的 inflection。AI 计算中心需求强劲,预计 2027 年云支出将达到 1.4 万亿美元。AI 工作负载的演变将推动 CPU 需求增长,预计 CPU 将在 AI 计算中占据更大的份额。AI 芯片供应链紧张,但 AI 驱动的 secular 增长动力将推动产能扩张。晶圆厂和存储芯片制造商的资本支出将复苏,推动半导体资本支出增长。这些趋势表明行业长期增长前景乐观。
研报重点分析了哪些方向?
研报重点分析了半导体行业的周期位置、AI 驱动的 secular 增长动力、以及各细分赛道的表现。具体包括 ASML 的业绩表现和客户需求情况,投资者对半导体行业的态度转变,AI 芯片需求增长对晶圆代工行业的推动作用,模拟/微控制器芯片行业的 NTM 收入反弹潜力,AI 计算中心对云支出的影响,AI 工作负载对 CPU 需求的推动,AI 芯片供应链的紧张状况以及产能扩张预期,以及晶圆厂和存储芯片制造商资本支出的复苏情况。这些分析旨在全面评估半导体行业的当前状况和未来潜力。
当前半导体市场的现状如何判断?
当前半导体市场处于周期晚期,但 AI 驱动的 secular 增长动力为行业提供了长期增长潜力。投资者对半导体行业仍然乐观,但配置策略已从“增持”转向“持股观望”,反映出市场对短期波动和长期趋势的谨慎态度。ASML 的业绩超预期,EPS 上涨 18%,4Q 预期上涨 8%,毛利率上升 300 bps,非流动合同负债激增至约 90 亿欧元,显示客户需求强劲。AI 芯片需求强劲,预计 2027 年数据中心 GPU 收入约为 6000 亿美元,2028 年约为 8250 亿美元。晶圆代工、模拟/微控制器芯片、AI 计算中心、CPU 需求等领域均展现出积极增长信号。AI 芯片供应链紧张,但 AI 驱动的 secular 增长动力将推动产能扩张。晶圆厂和存储芯片制造商的资本支出将复苏,推动半导体资本支出增长。综合来看,市场短期承压但长期向好。
研报提示哪些风险?
研报提示的风险主要集中在半导体行业的周期性波动和供应链紧张问题。尽管 AI 驱动的 secular 增长动力为行业提供长期增长潜力,但当前处于周期晚期,可能面临短期需求放缓或价格压力。AI 芯片供应链紧张可能导致产能扩张不及需求,进而影响行业增长速度。投资者配置策略从“增持”转向“持股观望”,也反映出市场对短期不确定性的担忧。此外,全球宏观经济环境的变化可能对半导体行业产生影响。因此,投资者在关注行业增长潜力的同时,需警惕周期性风险和供应链问题带来的不确定性。