猜你想问
瑞丰银行2026年三季报的主要业绩表现是什么?
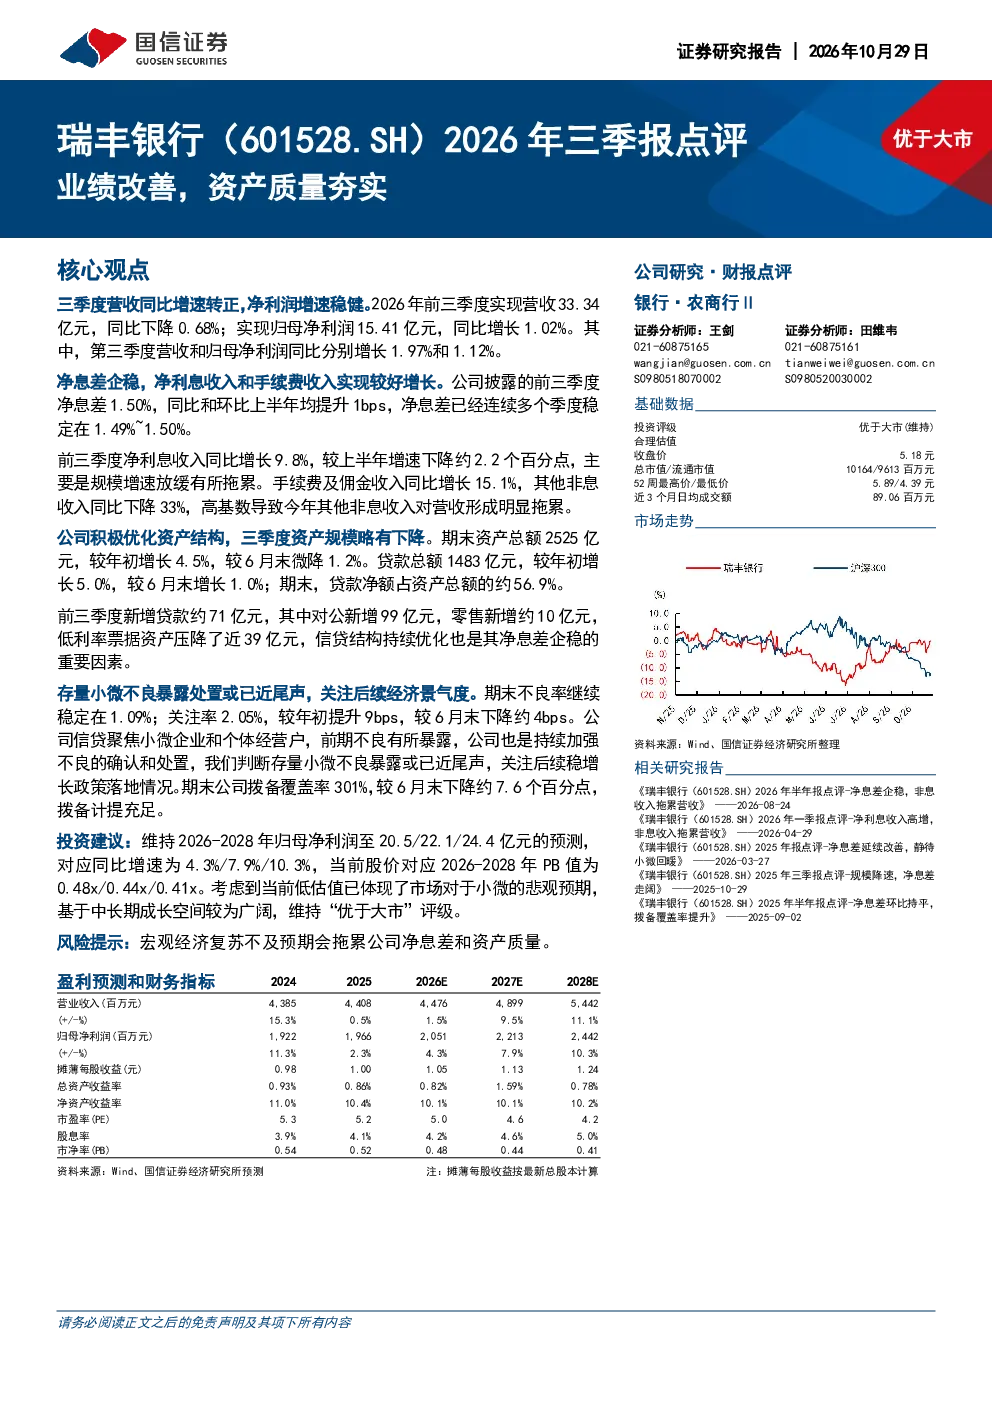
瑞丰银行2026年前三季度实现营收33.34亿元,同比下降0.68%;归母净利润15.41亿元,同比增长1.02%。第三季度营收和净利润同比分别增长1.97%和1.12%,显示业绩改善趋势。净息差稳定在1.50%,手续费及佣金收入增长15.1%,资产质量方面不良率稳定在1.09%,拨备覆盖率301%,表现稳健。
银行业资产质量近期的发展趋势如何?
银行业资产质量近期呈现企稳态势,不良率普遍稳定在较低水平。瑞丰银行三季度不良率1.09%,拨备覆盖率301%,显示风险控制有效。但关注率有所提升,需警惕经济下行压力。整体看,银行通过优化信贷结构、加强不良处置,资产质量持续夯实,为业绩提供支撑。
瑞丰银行报告中的关键数据有哪些?
瑞丰银行报告关键数据显示:净息差1.50%,同比环比均提升1bps;净利息收入同比增长9.8%,但受规模增速放缓影响增速有所下降;手续费及佣金收入增长15.1%;资产规模2525亿元,较年初增长4.5%;贷款总额1483亿元,较年初增长5.0%;不良率1.09%,拨备覆盖率301%。这些数据反映银行经营稳健,资产质量持续优化。
当前市场对银行业绩的普遍判断是什么?
当前市场对银行业绩的普遍判断是,在宏观经济承压背景下,银行通过精细化管理和风险控制,业绩表现稳健。瑞丰银行三季度营收转正、净利润增长,净息差稳定,不良率控制良好,与市场预期一致。银行业绩受经济周期影响较大,但优质银行通过优化资产结构,仍能保持增长动力。
瑞丰银行研报中提示的主要风险有哪些?
瑞丰银行研报提示的主要风险包括:宏观经济复苏不及预期可能拖累净息差和资产质量;经济下行压力下,不良贷款暴露风险增加;利率市场化加剧盈利压力;同业竞争加剧可能影响手续费及佣金收入。此外,关注率上升也需警惕潜在风险。需持续关注经济走势和监管政策变化。
你可能感兴趣
瑞丰银行(601528.SH)2026年三季报点评:业绩改善,资产质量夯实
国信证券2026-10-29
瑞丰银行(601528.SH)2026年半年报点评:业绩增速转正,首次中期分红
国联民生证券2026-08-25
瑞丰银行(601528)2026年三季报点评 单季营收增速转正,单季息差环比上升
华创证券2026-10-29
江苏金租2026年三季报点评:业绩维持双位数增长,资产质量显著改善
国联民生证券2026-10-27
详细拆解国有大型银行(六家)2025年中报:业绩增速改善,资产质量较优,资本实力夯实
金融中泰证券2025-09-01
齐鲁银行2026年三季报点评:资产质量稳中向好
国联民生证券2026-10-30
详解苏州银行2026年三季报:业绩稳健高增、扩表动能强、资产质量稳健优质
中泰证券2026-10-28
银行业三季报点评:业绩平稳良好,资产质量得到夯实
金融万和证券2019-11-22
厦门银行2022年三季报点评:利润高水平释放,资产质量改善幅度超出预期
国泰君安证券2022-10-26
江苏银行2026年中报点评:息差收窄支撑利息收入,资产质量延续改善
金融太平洋证券2026-08-27