猜你想问
这份研报主要讲了什么内容?
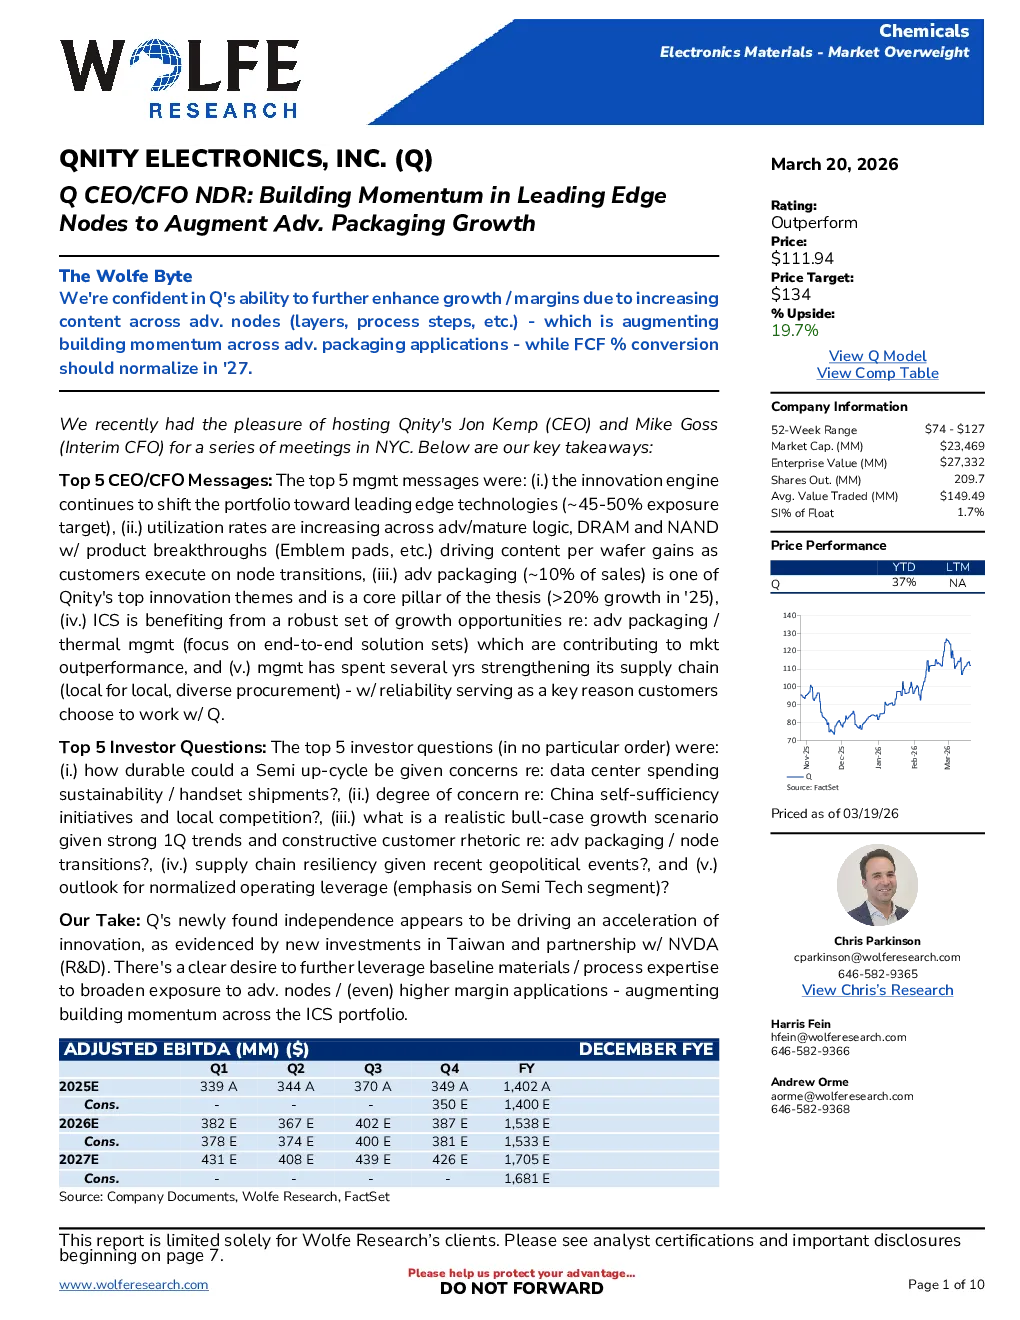
这份研报主要分析了Qnity(Q)公司在半导体技术和集成电路封装领域的业务亮点和财务状况。报告指出,Qnity持续推动产品组合向尖端技术转移,先进封装是其核心创新主题,预计2025年增长将超过20%。报告还强调了Qnity的供应链韧性,包括本地制造和采购投入,以及中国市场的敞口情况。此外,报告提供了Qnity的财务数据,如市值、EBITDA、资本开支等,并对其估值逻辑进行了详细阐述。
半导体行业目前的发展趋势如何?
半导体行业目前呈现周期性复苏态势,同时市场需求出现结构性转变。数据中心、HPC和AI领域的需求增长显著,占收入约15%。通信基础设施、汽车和工业领域也提供了多元化支持。虽然AI基础设施支出可能最终减速,但边缘计算、推理和代理式AI等需求正在形成新的增长点。先进封装、热管理和柔性电路需求强劲,推动市场空间扩张。
研报重点关注了哪些分析方向?
研报重点关注了Qnity的业务亮点、财务数据、估值逻辑、市场趋势与展望、风险与挑战以及资本配置与战略。在业务亮点方面,报告强调了先进封装和热管理的机会,以及公司在供应链方面的韧性。财务数据部分提供了市值、EBITDA、自由现金流等关键指标。估值逻辑基于市盈率和市销率,并给出了“跑赢大盘”的评级。
当前市场对半导体行业的现状判断是什么?
当前市场对半导体行业的现状判断是周期性复苏与结构性转变并存。一方面,半导体行业经历周期性复苏,市场需求持续增长,尤其在数据中心、HPC和AI领域。另一方面,市场需求结构发生变化,通信基础设施、汽车和工业领域提供多元化支持。先进封装、热管理和柔性电路需求强劲,推动市场空间扩张。同时,AI基础设施支出可能减速,但边缘计算、推理和代理式AI等需求形成新的增长点。
研报提示了哪些主要风险?
研报提示了几个主要风险。首先,需求复苏可能不及预期,晶圆启动量和下游客户周期性可能导致需求低于预期。其次,创新能力依赖材料和客户持续创新,市场变化可能导致份额流失。再次,中国地缘政治风险,中国收入约34%,贸易限制升级可能增加成本,客户可能转向本地供应商。此外,PFAS诉讼带来的或有负债可能影响运营、财务状况和现金流。最后,分拆可能产生额外成本,管理过渡期分心可能影响业务。