猜你想问
这份研报的核心内容是什么?
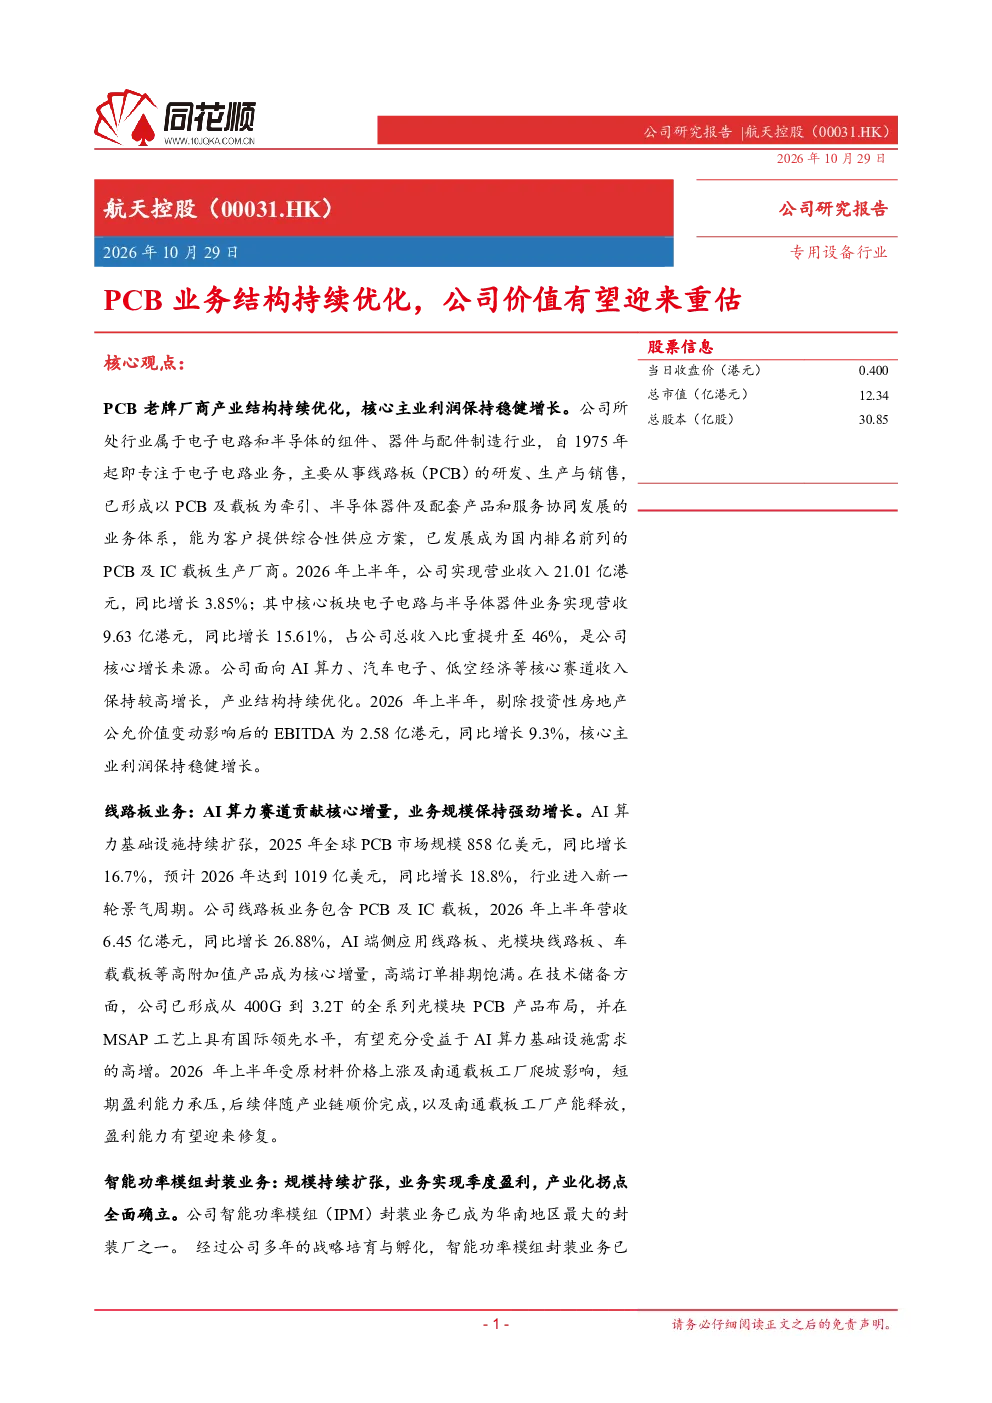
这份研报的核心内容是分析一家PCB老牌厂商的产业结构持续优化,以及其核心主业利润保持稳健增长。报告指出公司专注于电子电路业务,主要从事线路板(PCB)的研发、生产与销售,已形成以PCB及载板为牵引、半导体器件及配套产品和服务协同发展的业务体系。2026年上半年,公司实现营业收入21.01亿港元,同比增长3.85%,其中核心板块电子电路与半导体器件业务实现营收9.63亿港元,同比增长15.61%,占公司总收入比重提升至46%,是公司核心增长来源。公司面向AI算力、汽车电子、低空经济等核心赛道收入保持较高增长,产业结构持续优化。2026年上半年,剔除投资性房地产公允价值变动影响后的EBITDA为2.58亿港元,同比增长9.3%
AI算力赛道对PCB行业的发展趋势如何?
AI算力赛道对PCB行业的发展趋势非常积极。AI算力基础设施持续扩张,2025年全球PCB市场规模已达858亿美元,同比增长16.7%,预计2026年将达到1019亿美元,同比增长18.8%,行业进入新一轮景气周期。公司线路板业务包含PCB及IC载板,2026年上半年营收6.45亿港元,同比增长26.88%,AI端侧应用线路板、光模块线路板、车载载板等高附加值产品成为核心增量,高端订单排期饱满。公司在技术储备方面已形成从400G到3.2T的全系列光模块PCB产品布局,并在MSAP工艺上具有国际领先水平,有望充分受益于AI算力基础设施需求的高增。尽管2026年上半年受原材料价格上涨及南通载板工厂爬坡影响,短期盈利能力承压,但后续伴随产业链顺价完成,以及南通载板工厂产能释放,盈利能力有望迎来修复
研报重点分析了公司的哪些业务方向?
研报重点分析了公司的线路板业务和智能功率模组封装业务。在线路板业务方面,报告指出公司已成为国内排名前列的PCB及IC载板生产厂商,2026年上半年营收6.45亿港元,同比增长26.88%,AI端侧应用线路板、光模块线路板、车载载板等高附加值产品成为核心增量。在智能功率模组封装业务方面,报告指出公司已成为华南地区最大的封装厂之一,2026年上半年受益于车载电子核心客户订单持续放量,模组封装产线产能利用率升至111%,半年度实现营收5754万港元,同比增长84.38%,二季度实现全面盈利。公司已启动二期产能建设,拟新建6条产线,投产后有望跻身国内智能功率模组封装行业领先梯队
当前PCB行业的市场现状如何?
当前PCB行业的市场现状非常积极。AI算力基础设施的持续扩张推动全球PCB市场规模快速增长,2025年全球PCB市场规模已达858亿美元,同比增长16.7%,预计2026年将达到1019亿美元,同比增长18.8%,行业进入新一轮景气周期。公司线路板业务包含PCB及IC载板,2026年上半年营收6.45亿港元,同比增长26.88%,AI端侧应用线路板、光模块线路板、车载载板等高附加值产品成为核心增量。公司在技术储备方面已形成从400G到3.2T的全系列光模块PCB产品布局,并在MSAP工艺上具有国际领先水平,有望充分受益于AI算力基础设施需求的高增。尽管2026年上半年受原材料价格上涨及南通载板工厂爬坡影响,短期盈利能力承压,但后续伴随产业链顺价完成,以及南通载板工厂产能释放,盈利能力有望迎来修复
研报中提到了哪些风险提示?
研报中提到了以下风险提示:宏观政策变化风险,市场开拓不及预期风险,以及市场竞争加剧风险。宏观政策变化可能对公司业务发展产生影响,市场开拓不及预期可能导致公司收入增长不及预期,市场竞争加剧可能对公司盈利能力造成压力。此外,公司持有国内PI膜龙头瑞华泰20.26%股权,仅该部分股权公允价值已达7.97亿元(9.32亿港元),虽然为公司估值提供了充足的安全边际,但仍需关注相关投资风险。公司财务结构稳健、核心主业持续增长,但需警惕上述风险因素对公司业绩的潜在影响