猜你想问
这份研报的核心内容是什么?
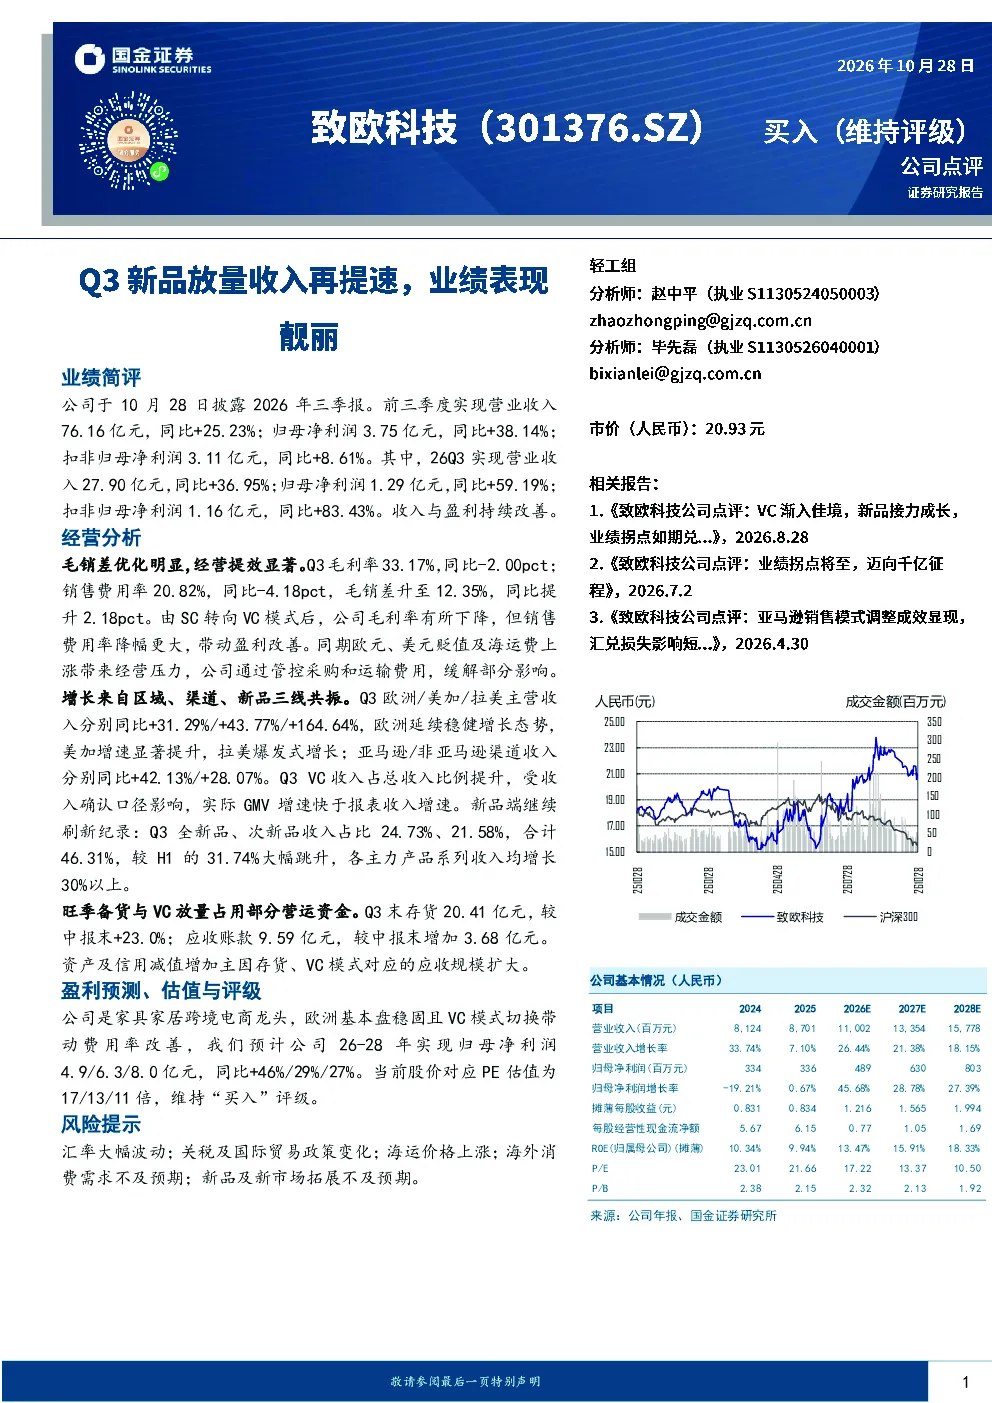
这份研报分析了致欧科技2026年前三季度及第三季度的业绩表现。公司整体营收和净利润均实现同比增长,第三季度单季收入和净利润增速尤为显著。报告重点指出,公司通过从SC模式转向VC模式优化了毛销差,提升了经营效率。增长主要得益于区域扩张(欧洲、美加、拉美)、渠道拓展(亚马逊、非亚马逊)以及新品放量,其中全新品和次新品收入占比大幅提升。此外,报告还分析了旺季备货和VC模式对营运资金的影响。
家具家居跨境电商行业的发展趋势如何?
家具家居跨境电商行业呈现稳健发展趋势。从区域来看,欧洲市场保持稳定增长,美加市场增速显著,拉美市场则实现爆发式增长。渠道方面,亚马逊和非亚马逊渠道收入均实现双位数增长。新模式方面,VC模式成为行业趋势,有助于企业优化成本结构、提升盈利能力。然而,行业也面临汇率波动、关税政策变化、海运成本上涨等挑战,企业需加强供应链管理和市场风险应对。
研报重点分析了哪些方面?
研报重点分析了致欧科技的业绩表现、经营效率、增长驱动力及风险因素。在业绩方面,报告详细拆解了营收和净利润的增长情况,特别是第三季度的亮眼表现。经营效率方面,报告强调了毛销差优化和费用率下降对盈利改善的作用。增长驱动力方面,报告从区域、渠道、新品三个维度进行了深入分析,指出多线共振是公司增长的关键。风险因素方面,报告提示了汇率波动、贸易政策、海运成本等潜在风险。
当前市场对致欧科技的评价如何?
当前市场对致欧科技的评价较为积极。公司作为家具家居跨境电商龙头企业,在欧洲市场拥有稳固的基本盘,并通过VC模式切换提升了经营效率。报告预测公司未来几年净利润将保持较快增长,当前估值对应PE水平具有吸引力。市场关注公司在新品拓展、新市场开拓以及模式切换后的长期发展潜力。同时,市场也关注汇率、关税、海运成本等宏观因素对公司业绩的影响。
研报提示了哪些风险?
研报提示了多个潜在风险。首先,汇率大幅波动可能影响公司海外收入和成本。其次,关税及国际贸易政策的变化可能增加公司出口成本或限制市场准入。第三,海运价格上涨会直接挤压利润空间。此外,海外消费需求不及预期可能影响产品销售。最后,新品及新市场拓展若不及预期,也可能影响长期增长。公司需密切关注这些风险并制定应对策略。