猜你想问
博源化工最新财报核心内容是什么?
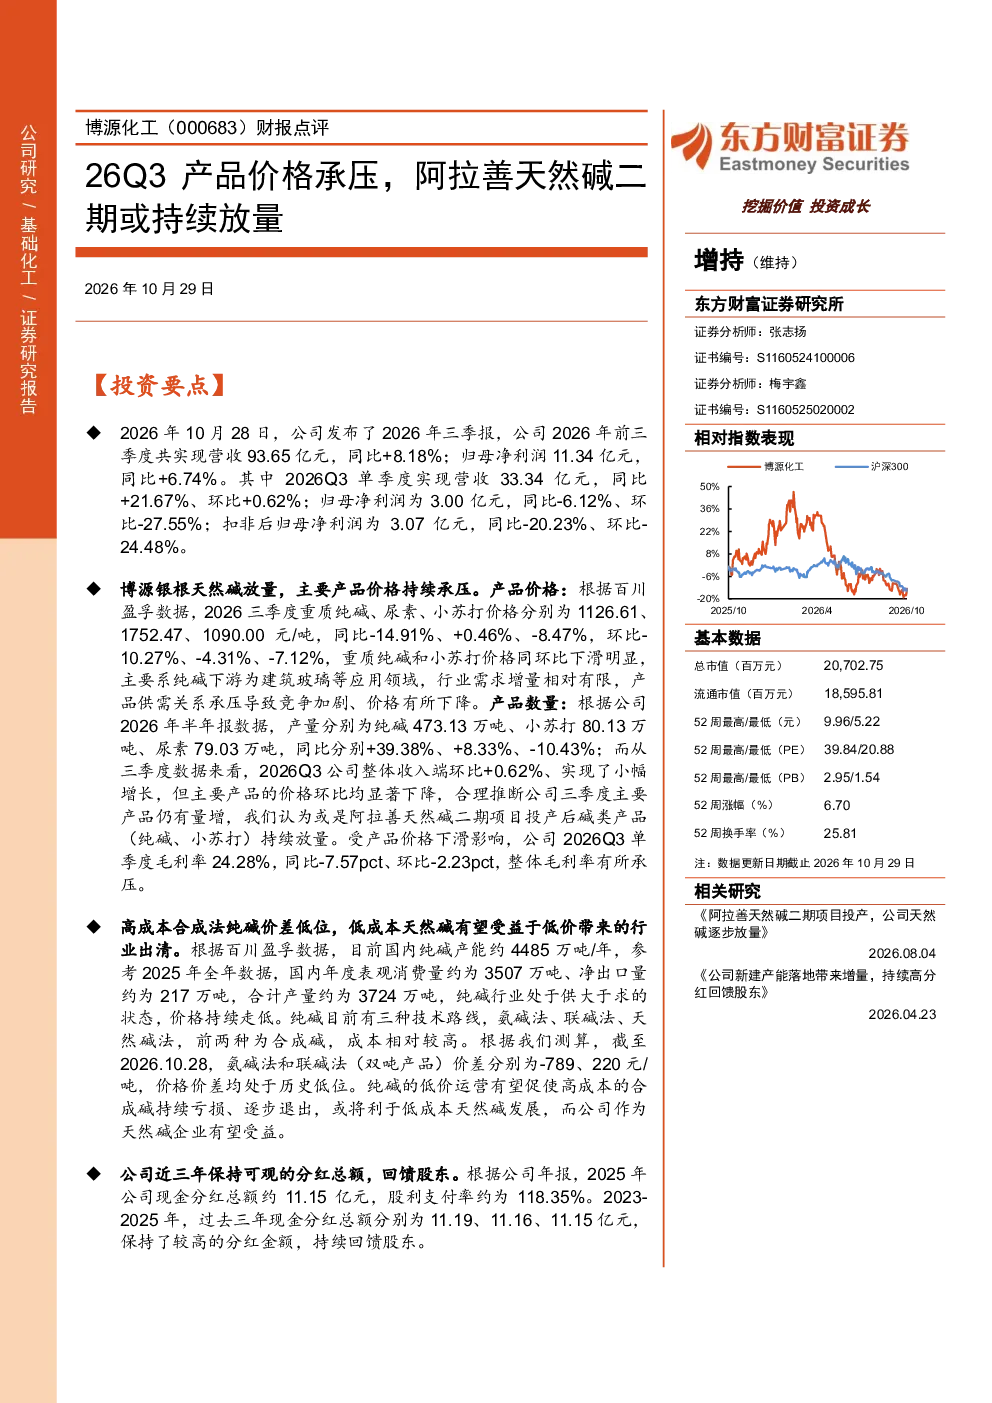
博源化工2026年前三季度业绩稳健,营收93.65亿元同比增长8.18%,归母净利润11.34亿元同比增长6.74%。但Q3单季度受下游需求有限及竞争加剧影响,营收33.34亿元同比增长21.67%,环比增长0.62%,归母净利润3.00亿元同比减少6.12%,扣非后归母净利润3.07亿元同比减少20.23%。主要产品价格承压,重质纯碱价格同比下滑14.91%,尿素价格环比下降4.31%,小苏打价格同比下滑8.47%
纯碱行业发展趋势如何?
纯碱行业目前产能约4485万吨/年,表观消费量约3507万吨,供大于求。氨碱法与联碱法价差分别处于历史低位的-789元/吨和220元/吨。阿拉善天然碱二期项目投产推动产品持续放量,低成本天然碱有望受益于行业出清,公司或将迎来发展机遇。但行业整体竞争加剧,产品价格承压是当前主要挑战
研报重点分析了博源化工的哪些方面?
研报重点分析了博源化工作为国内领先的天然法纯碱企业,其稀缺性优势及2026年前三季度业绩表现。报告指出公司阿拉善天然碱二期项目投产推动产品持续放量,但受下游需求有限及竞争加剧影响,主要产品价格承压,毛利率有所下滑。同时,报告关注到公司在纯碱行业供大于求及低价环境下,低成本天然碱的竞争优势
当前纯碱市场现状如何?
当前纯碱市场呈现供大于求的格局,产能约4485万吨/年,表观消费量约3507万吨,净出口量约217万吨。主要产品价格普遍承压,重质纯碱价格同比下滑14.91%,尿素价格环比下降4.31%,小苏打价格同比下滑8.47%。氨碱法与联碱法价差处于历史低位,分别为-789元/吨和220元/吨
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动风险、产品竞争加剧风险、需求不及预期风险。原材料价格波动可能影响公司成本控制,产品竞争加剧可能导致市场份额下降,需求不及预期则可能影响公司业绩增长。此外,纯碱行业供大于求的环境下,价格竞争可能进一步加剧