猜你想问
力盛体育最新业绩表现如何?
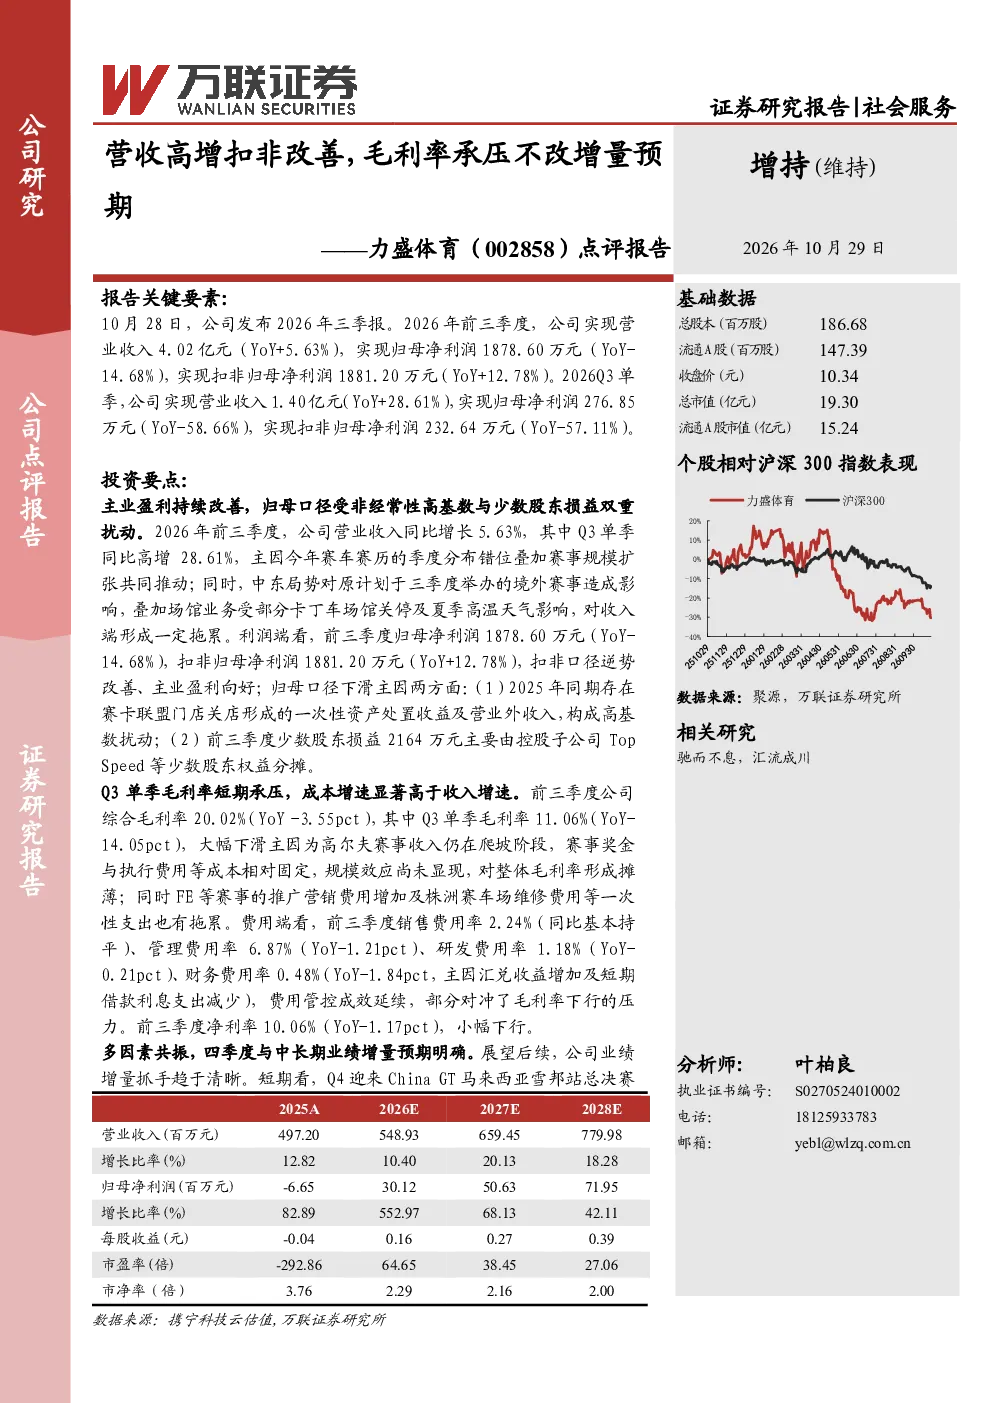
2026年前三季度,力盛体育实现营业收入4.02亿元,同比增长5.63%,但归母净利润下滑14.68%至1878.60万元。扣非归母净利润则逆势增长12.78%至1881.20万元,显示主业盈利改善。Q3单季营收和扣非归母净利润均实现显著增长,但归母净利润仍承压,主因包括2025年赛卡联盟门店关店的一次性收益高基数影响及少数股东损益拖累。
力盛体育毛利率变化及原因是什么?
2026年前三季度,力盛体育综合毛利率为20.02%,同比下降3.55个百分点。Q3单季毛利率进一步下滑至11.06%,主要受高尔夫赛事收入爬坡但成本固定、FE赛事推广费用增加以及株洲赛车场维修费用拖累。费用管控方面,销售费用率基本持平,管理费用率、研发费用率和财务费用率均有所下降,显示费用控制成效。
力盛体育未来发展方向和潜力如何?
力盛体育未来业绩预期向好,Q4将有China GT马来西亚雪邦站等境外赛事带来增量收入。中长期计划通过合资传媒科技子公司完善全产业链,降低成本,并依托海南国际赛车场(预计2027年投运)补充场馆资源。公司当前处于扩张阶段,短期毛利率承压不改中长期成长逻辑,通过赛事运营和产业链整合提升竞争力。
当前力盛体育的市场竞争和行业地位怎样?
力盛体育在体育赛事运营领域具备一定竞争优势,尤其在高尔夫和FE赛事方面积累经验。公司通过拓展境外赛事和布局全产业链,提升市场竞争力。当前行业处于快速发展阶段,但竞争加剧,公司需持续提升赛事质量和运营效率,同时关注赞助招商进度和赛事安全监管,以巩固行业地位。
力盛体育面临的主要风险有哪些?
力盛体育面临的主要风险包括赞助招商进度不及预期、安全事故与赛事监管风险、毛利率修复不及预期、新赛事进入带来的竞争压力以及宏观经济及消费信心波动。公司需加强风险管理,确保赛事安全,优化成本结构,并密切关注宏观经济环境变化对业务的影响。
你可能感兴趣
点评报告:营收高增扣非改善,毛利率承压不改增量预期
文化传媒万联证券2026-10-27
天风商社 力盛体育 26Q3营收 28.6 放量 中巡赛密集办赛致毛利率阶段性承压
未知机构2026-10-27
2026年一季报点评:26Q1营收与扣非业绩环比改善,看好下游扩容与国产替代增量
东吴证券2026-04-13
2021年半年报点评:营收持续增长,扣非净利承压
家用电器华创证券2021-08-31
2022年一季报点评:Q1营收维持高速增长,扣非净利润短期承压
民生证券2022-04-28
2024年三季报点评:净利短期承压,营收高增、毛利持续改善
电子设备华创证券2024-11-12
2022年一季报点评:业绩超预期,新华三营收利润双高增,毛利率显著改善
民生证券2022-04-28
2023年一季报点评:毛利率大幅改善,扣非归母高增
民生证券2023-04-26
2025年一季报点评25Q1主业营收稳健,扣非归母高增,看好公司AI产业布局及IP谷子探索
华创证券2025-05-03
石膏板主业承压,涂料营收同比高增,Q2毛利率环比改善
国投证券2025-08-20