猜你想问
这份研报的核心内容是什么?
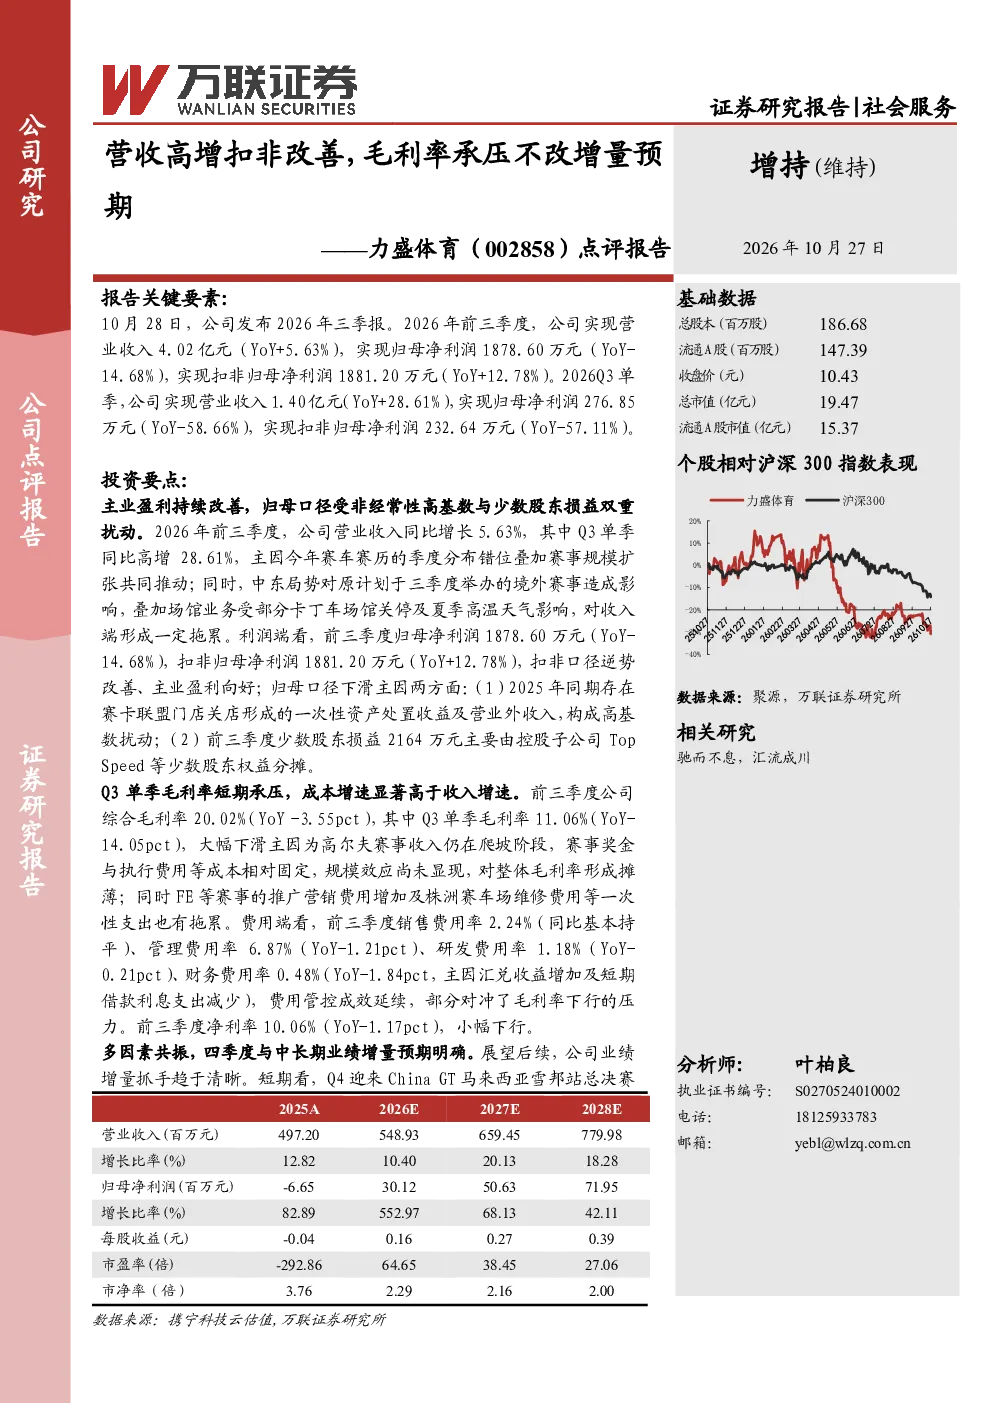
这份研报分析了力盛体育2026年前三季度的业绩表现,指出公司营收高增但归母净利润下滑,主要受高基数和少数股东损益影响。扣非归母净利润逆势改善,显示主业盈利向好。报告还探讨了毛利率承压的原因,包括赛事成本高企和推广费用增加。此外,研报对公司的短期和长期业绩增量预期进行了分析,包括Q4赛事、内容布局、IP拓展、场地资源和资金保障等方面。最后,报告维持了对力盛体育的“增持”评级,并下调了未来三年的盈利预测。
文化传媒行业的发展趋势如何?
文化传媒行业正朝着多元化、科技化和IP化的方向发展。随着5G、大数据、人工智能等技术的应用,内容创作和传播方式不断创新,行业竞争日益激烈。同时,IP的打造和价值链的延伸成为行业发展的关键,赛事、内容、传播等环节的整合将提升行业整体效益。此外,消费者对文化娱乐的需求不断升级,个性化、高品质的内容将成为行业发展的重点。
研报重点分析了力盛体育的哪些方面?
研报重点分析了力盛体育的业绩表现、利润端分析、毛利率与费用、业绩增量预期、研究结论与投资建议以及行业表现评级。在业绩表现方面,报告详细分析了公司营收、净利润、扣非净利润等关键数据,并解释了净利润下滑的原因。在利润端分析方面,报告指出高基数和少数股东损益是净利润下滑的主要原因,而扣非口径逆势改善,显示主业盈利向好。在毛利率与费用方面,报告分析了毛利率承压的原因,并指出费用端管控成效延续。在业绩增量预期方面,报告对公司的短期和长期业绩增量预期进行了分析,包括Q4赛事、内容布局、IP拓展、场地资源和资金保障等方面。在研究结论与投资建议方面,报告维持了对力盛体育的“增持”评级,并下调了未来三年的盈利预测。在行业表现评级方面,报告认为文化传媒行业未来6个月将强于大市。
当前市场对力盛体育的判断是什么?
当前市场对力盛体育的判断是维持“增持”评级。报告指出,尽管公司营收高增但归母净利润下滑,主要受高基数和少数股东损益影响,但扣非归母净利润逆势改善,显示主业盈利向好。此外,报告对公司的短期和长期业绩增量预期进行了分析,包括Q4赛事、内容布局、IP拓展、场地资源和资金保障等方面,认为这些因素将为公司带来新的增长点。然而,报告也下调了未来三年的盈利预测,显示市场对公司的增长预期有所调整。
研报提示了哪些风险因素?
研报提示了多个风险因素,包括China GT上海站事故处置不确定性、赞助招商进度不及预期、安全事故与赛事监管、毛利率修复不及预期、新赛事进入风险、宏观经济及消费信心波动等。China GT上海站事故处置不确定性可能影响公司的声誉和业务运营;赞助招商进度不及预期可能影响公司的收入增长;安全事故与赛事监管可能增加公司的运营成本和风险;毛利率修复不及预期可能影响公司的盈利能力;新赛事进入风险可能影响公司的市场竞争力;宏观经济及消费信心波动可能影响公司的业务发展。这些风险因素需要投资者密切关注。