猜你想问
这份研报主要讲了什么内容?
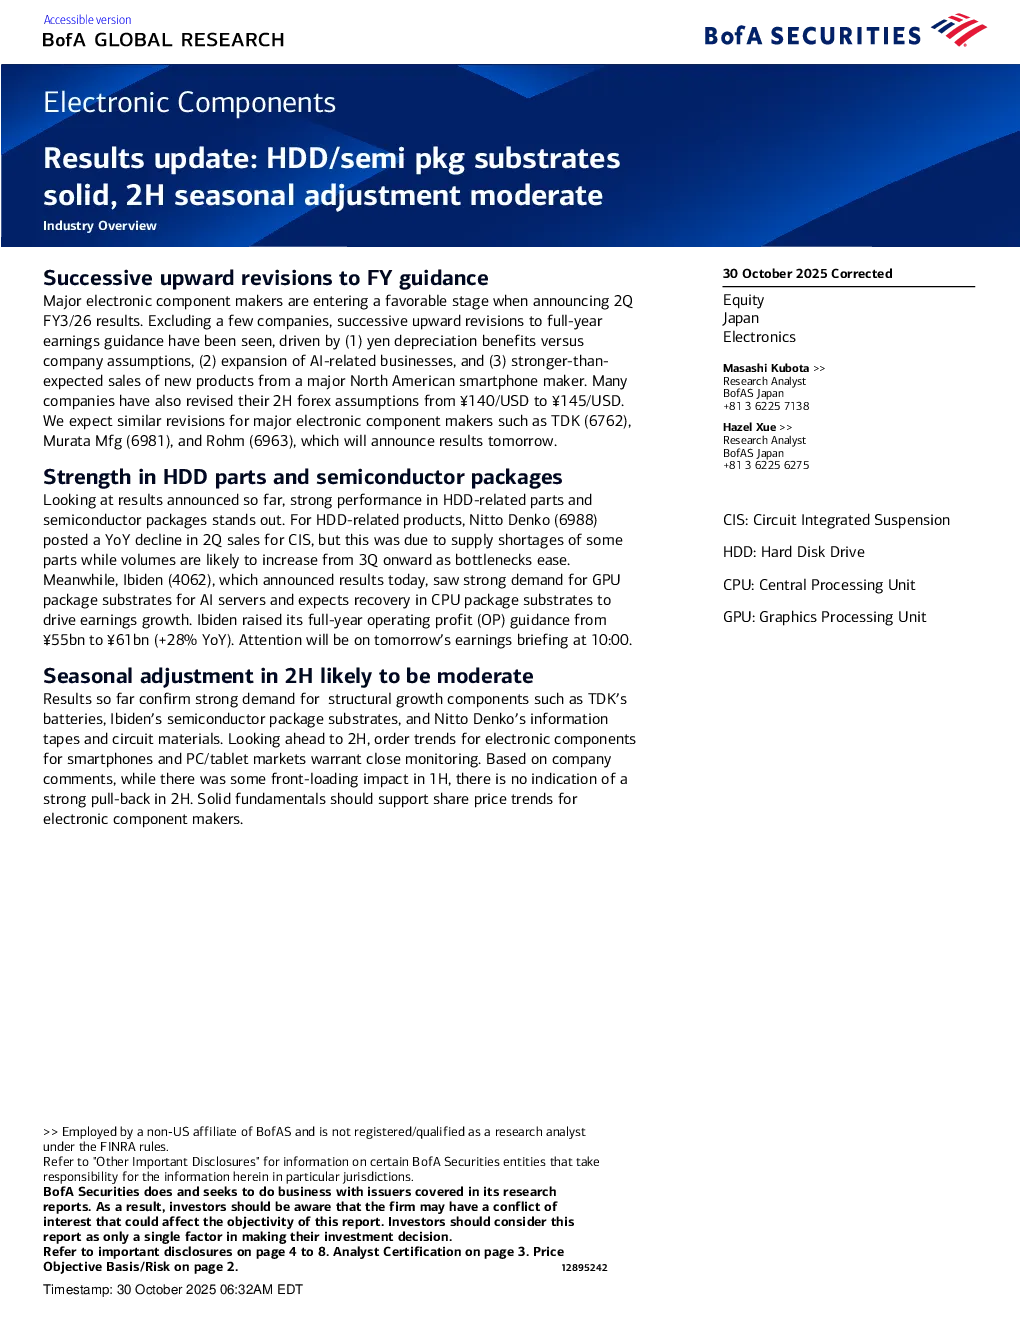
这份研报分析了主要电子元器件制造商进入有利阶段,多数公司上调2025财年业绩指引。主要受日元贬值、AI业务扩张、北美智能手机销售超预期等因素驱动。报告重点关注硬盘相关零部件和半导体封装表现,如日东电工的GPU封装基板需求强劲,CPU封装基板有望复苏。同时确认了对结构增长型零部件的强劲需求,预计2022财年下半年电子元器件订单趋势稳健。
电子元器件行业未来发展趋势如何?
电子元器件行业未来发展趋势向好,主要受AI业务扩张、北美智能手机销售超预期等因素驱动。硬盘相关零部件和半导体封装表现突出,结构增长型零部件需求强劲。预计2022财年下半年智能手机和PC/平板电脑市场电子元器件订单趋势稳健,行业基本面支撑股价走势。
研报重点分析了哪些领域?
研报重点分析了硬盘相关零部件和半导体封装领域,特别是日东电工的GPU封装基板需求强劲,CPU封装基板有望复苏。同时关注结构增长型零部件,如TDK的电池、日东电工的半导体封装基板、信息胶带和电路材料等。此外,报告还分析了主要电子元器件制造商上调业绩指引的情况。
当前电子元器件市场现状如何?
当前电子元器件市场现状稳健,主要电子元器件制造商陆续上调2025财年业绩指引,多数公司业绩指引连续上调。硬盘相关零部件和半导体封装表现突出,结构增长型零部件需求强劲。虽然2022财年存在前期订单集中影响,但预计2022财年下半年不会出现强劲回调,行业基本面支撑股价走势。
研报提示了哪些风险?
研报提示了电子元器件行业的主要风险,包括电池业务增长放缓、硬盘需求下滑、传感器业务盈利增长缓慢等。此外,还关注了组件需求复苏不及预期、通信模块业务持续疲软、日元汇率大幅升值等风险。这些因素可能影响行业整体表现和公司盈利预测。
你可能感兴趣
中京电子首次覆盖高阶PCB产能释放汽车电子与半导体封装基板双轮驱动
未知机构2025-06-24
水晶光电 玻璃桥与HDD基板布局进展
未知机构2026-07-03
公司首次覆盖报告:PCB+半导体脉络清晰,封装基板国产替代正当时
电子设备开源证券2022-05-31
公司信息更新报告:2021H1封装基板收入增长,下半年PCB业务改善
电子设备开源证券2021-08-20
【机构调研】行业景气度有所恢复,这家半导体封装巨头CSP封装基板产能利用率逐季提升-20231030
未知机构2023-10-30
IC封装基板业务持续景气,公司经营稳健增长
电子设备安信证券2022-08-25
2023年三季报点评:营收稳健增长,FCBGA封装基板项目顺利推进
电子设备民生证券2023-10-27
AI,PCB 与封装基板共振向上,平台型企业扬帆起航
华创证券2025-12-30