猜你想问
这份研报主要讲了什么内容?
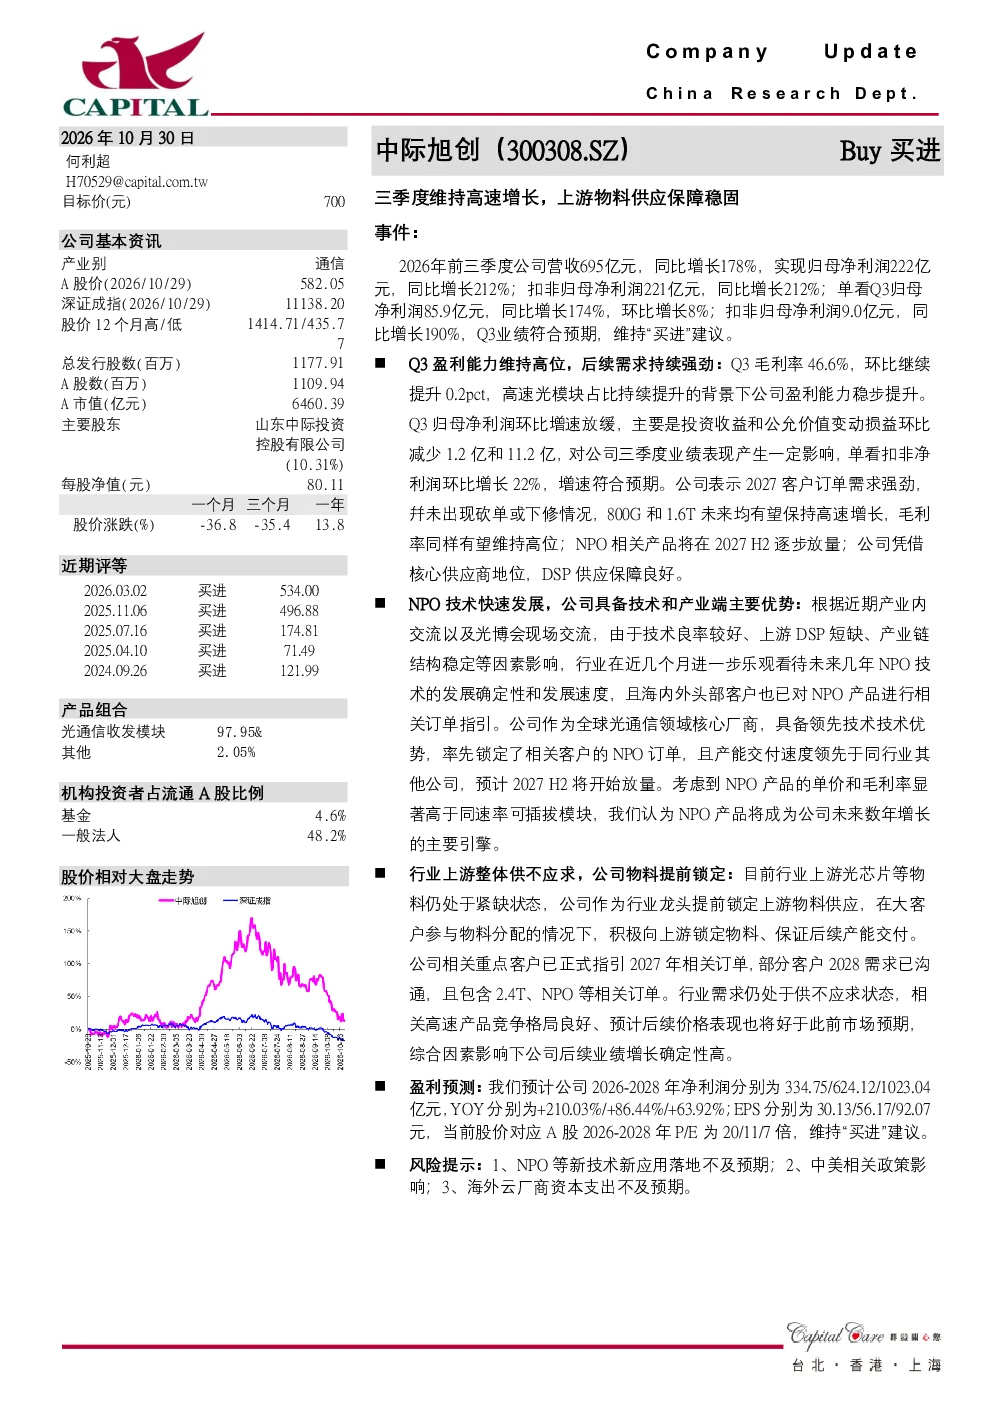
这份研报分析了中际旭创2026年前三季度及Q3的业绩表现,指出公司营收和净利润均实现高速增长。报告重点介绍了公司的高速光模块业务占比提升、NPO技术优势及上游供应保障措施。此外,还预测了2026-2028年的盈利情况,并提示了相关风险。
信息技术行业未来发展趋势如何?
信息技术行业,特别是高速光模块领域,未来将呈现强劲增长态势。800G和1.6T高速产品需求持续旺盛,NPO相关产品预计在2027年H2逐步放量。行业供不应求,竞争格局良好,技术迭代推动产品单价和毛利率提升,成为未来重要增长引擎。
报告中重点分析了哪些方面?
报告重点分析了中际旭创的核心数据、盈利能力、需求与产能、NPO技术优势、上游供应保障及盈利预测。其中,NPO技术因其良率高、上游短缺等优势,成为公司未来增长的关键驱动力。同时,报告也强调了公司在上游资源锁定和产能交付方面的领先地位。
当前市场对中际旭创的判断是什么?
市场对中际旭创的评价较为积极。公司凭借其在高速光模块领域的领先地位和NPO技术的优势,获得了较强的市场认可。行业供不应求,公司产能交付领先同业,价格表现优于预期。不过,光芯片等物料仍紧缺,需持续关注上游供应情况。
研报提示了哪些风险因素?
研报提示了NPO新技术落地不及预期、中美政策影响、海外云厂商资本支出不及预期等风险。NPO技术作为新兴技术,其市场接受度和应用范围仍存在不确定性。同时,国际政治经济环境的变化也可能对公司业务产生影响。此外,海外云厂商的资本支出情况直接影响公司产品需求,需持续关注。
你可能感兴趣
中际旭创2026年三季度维持高速增长上游物料供应保障稳固
群益证券2026-10-30
通信行业月报:光模块上游关键物料供应持续紧张,AWS规模部署空芯光纤
信息技术中原证券2026-01-28
2021年中报点评:MCU存储产品高速增长,多元布局保障产能供应
电子设备西部证券2021-08-30
2018年半年报点评:上半年业绩高速增长,海外布局保障进口原材料供应
轻工制造民生证券2018-08-31
前三季度营收保持稳定增长,成本及费用持续下降,保障公司利润较高速增长
建筑建材群益证券2016-10-26
CPO龙头调研CPONPO放量在即份额稳固上游物流保障充足基本锁定
未知机构2026-09-21
2021H1半年报点评:龙头地位稳固,各项业务维持高速增长
金融万和证券2021-08-25
三季度业绩高速增长,具备异质结设备整线供应能力
机械设备国盛证券2020-10-29
提升硅料供应保障,分享上游利润、巩固竞争优势
建筑建材国金证券2020-09-27
三季度业绩维持高速增长,自主与代理产品持续放量
医药生物山西证券2020-10-15