猜你想问
伊利股份Q3业绩表现如何?
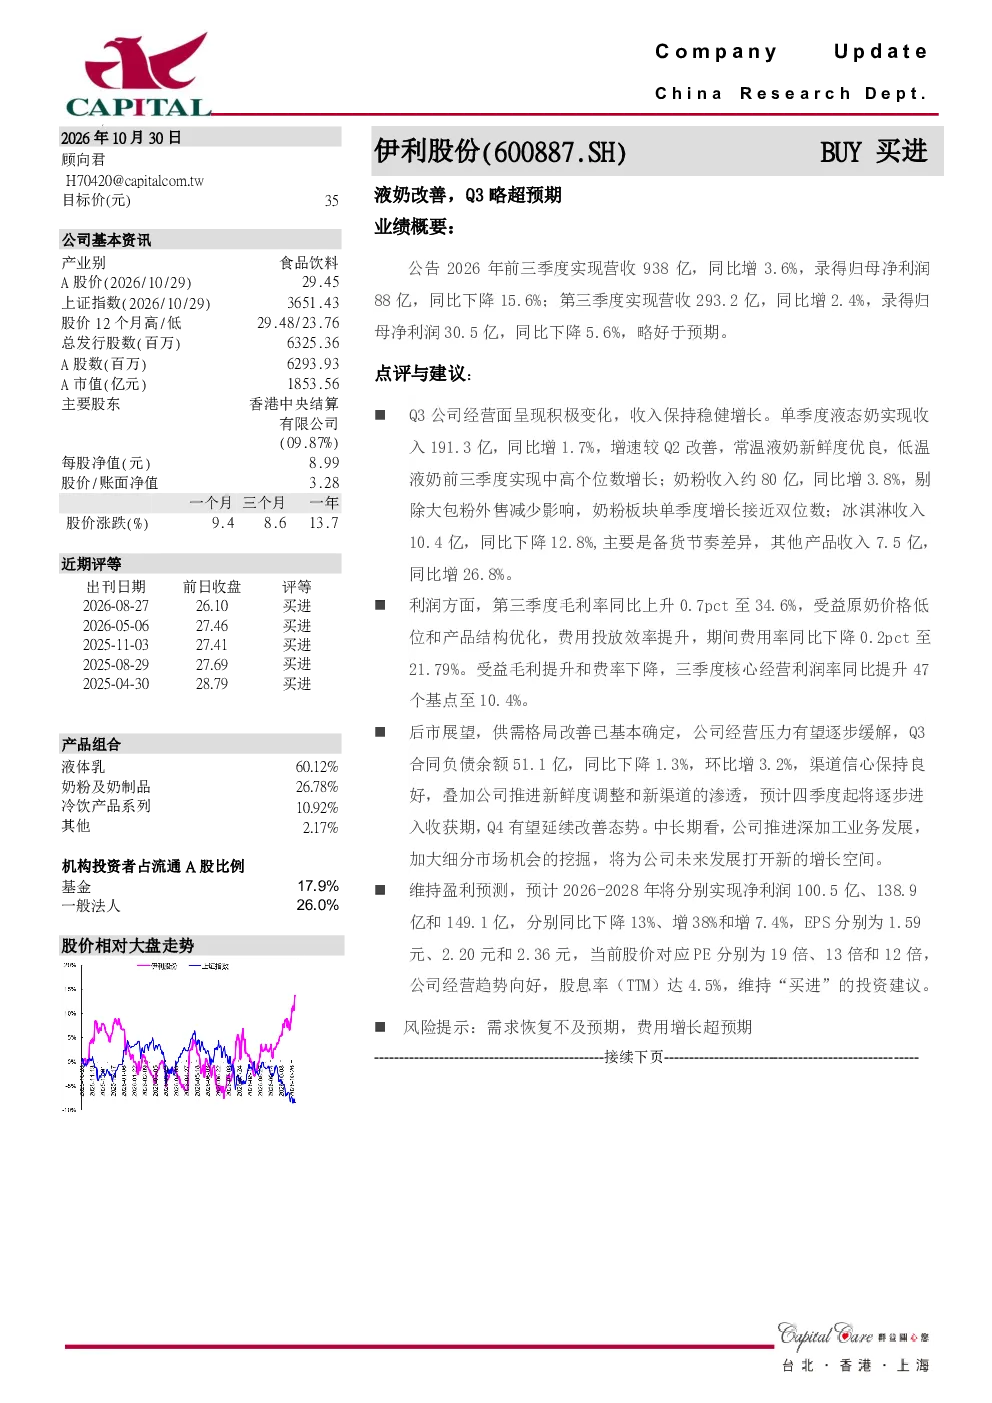
伊利股份2026年前三季度营收938亿同比增长3.6%,归母净利润88亿同比下降15.6%。第三季度营收293.2亿同比增长2.4%,归母净利润30.5亿同比下降5.6%,略好于预期。液态奶收入191.3亿同比增长1.7%,增速较Q2改善,常温液奶新鲜度优良,低温液奶中高个位数增长;奶粉收入80亿同比增长3.8%,剔除大包粉外售减少影响后单季度增长近双位数;冰淇淋收入10.4亿同比下降12.8%,主要因备货节奏差异,其他产品收入7.5亿同比增长26.8%。
食品饮料行业发展趋势如何?
食品饮料行业供需格局改善已基本确定,经营压力有望逐步缓解。伊利股份Q3合同负债余额51.1亿同比下降1.3%但环比增3.2%,渠道信心保持良好。预计四季度起将逐步进入收获期,Q4有望延续改善态势。中长期看,深加工业务发展和细分市场挖掘将为公司打开新的增长空间。
报告重点分析了哪些方面?
报告重点分析了伊利股份第三季度经营面的积极变化,包括液态奶收入增速改善、奶粉收入增长强劲、其他产品收入大幅提升等。同时,报告关注了利润端的改善,Q3毛利率同比上升0.7pct至34.6%,期间费用率同比下降0.2pct至21.79%,核心经营利润率同比提升47个基点至10.4%。
当前市场对伊利股份的判断是什么?
当前市场对伊利股份的判断显示其经营压力有望逐步缓解,渠道信心保持良好。报告维持2026-2028年净利润预测分别为100.5亿、138.9亿和149.1亿,同比下降13%、增38%和增7.4%。EPS分别为1.59元、2.20元和2.36元,当前股价对应PE分别为19倍、13倍和12倍,股息率(TTM)达4.5%。
研报提示了哪些风险?
研报提示的风险包括需求恢复不及预期和费用增长超预期。伊利股份Q3冰淇淋收入同比下降12.8%,主要因备货节奏差异,显示市场需求存在不确定性。同时,费用投放效率虽有所提升,但仍需关注费用增长是否超预期,这可能对利润端造成压力。