猜你想问
26Q3固收+基金市场整体规模如何变化?
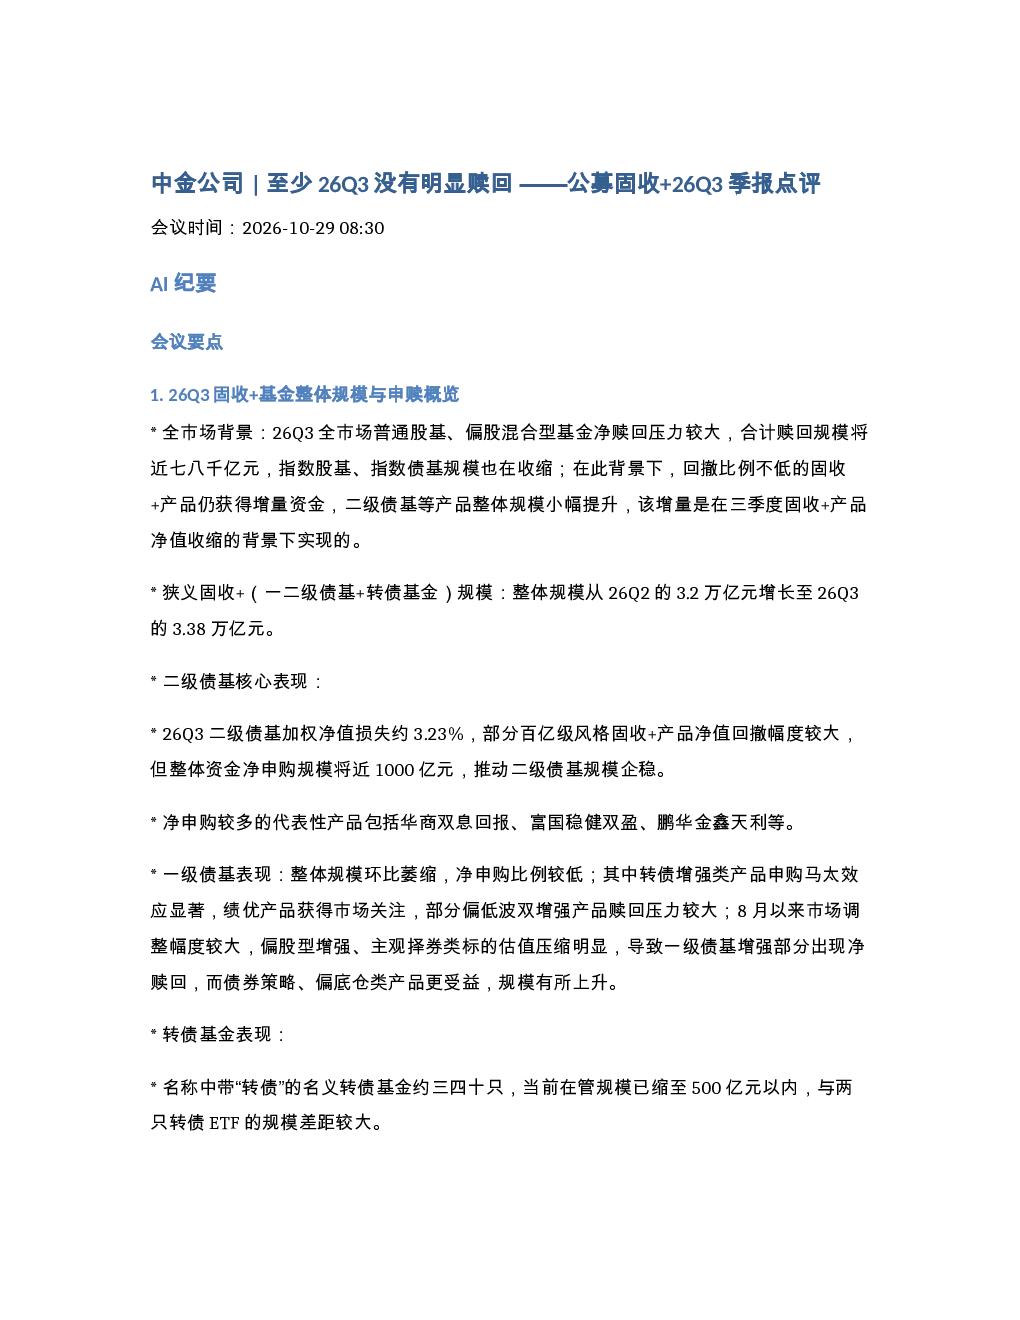
26Q3固收+基金整体规模从3.2万亿元增长至3.38万亿元,二级债基等产品规模小幅提升,一级债基规模环比萎缩。二级债基净值回撤较大但获近千亿净申购,推动规模企稳。一级债基净申购比例低,转债增强类产品马太效应显著,绩优产品受关注。偏债混合型基金和灵活配置型基金规模企稳,前者增量近三四百亿元,后者净申购水平较好。
26Q3固收+基金赛道发展趋势如何?
26Q3固收+基金赛道呈现策略分化,底仓增强型产品规模增长明显,价值增强型、成长增强型产品承压。二级债基净申购资金集中在中波产品,一级债基资金涌入绩优转债策略产品。未来两个季度,年金资金预计增量较好,分红险和FOF或带来增量,机构业务无需过度悲观。零售端受限于回撤控制和竞争环境,增量空间有限。
26Q3固收+报告重点分析了哪些方向?
报告重点分析了26Q3固收+基金的规模变动、申赎结构特征、策略分化情况、抄底资金特征、零售端资金特征、管理人集中度、未来资金来源与业务空间、零售端业务现状与布局方向、持仓结构变化、纯债基金市场与策略变化等。深入探讨了不同策略产品的表现差异、核心资金来源结构变化、以及市场调整对固收+产品的影响。
当前固收+市场现状如何判断?
当前固收+市场呈现规模企稳与策略分化的特点。二级债基规模小幅提升,一级债基规模萎缩但绩优产品受关注。年金和险资是核心资金来源,但年金权益仓位较高带来压力。零售端增量有限,投资者回撤容忍度下降。未来两个季度,机构资金预计仍将净流入,但需关注市场调整对负债端的影响。
26Q3固收+研报有哪些风险提示?
报告提示,当前年金权益仓位处于高位,市场震荡可能导致较大回撤压力。零售端产品回撤控制难度大,竞争激烈。转债市场波动可能影响固收+产品持仓调整。纯债基金久期分化,需关注市场利率变化对久期策略的影响。机构资金稳定性受市场环境制约,需警惕资金流动性的不确定性。
你可能感兴趣
中金公司 固收的结构性扩张 公募固收26Q2季报点评
未知机构2026-07-24
公募TMT持仓占比6成降至5成——26Q3基金季报点评
华创证券2026-10-27
非银金融:公募基金2021年2季报数据点评:Q2申购额和赎回比率超预期,基金公司集中度提升
金融开源证券2021-07-28
公募债券基金一季度季报点评:赎回致债基杠杆率继续上升
中投证券2014-04-29
公募债券基金四季度季报点评:赎回致债基被动 “加杠杆”
中投证券2014-02-14
固收深度报告:公募债基赎回费率调整如何影响信用债和二永债走势?
东吴证券2025-11-03
中金公司 中金固收王海波三季度理财规模继续高增 投资端持续增持公募基金
未知机构2026-10-27
【债券深度报告】债基、货基2024Q3季报解读:赎回反复环境下,公募基金如何应对?
华创证券2024-11-06
公募债券基金15年4季度季报点评:固收类基金规模继续激增,杠杆率企稳
中投证券2016-01-25
公募基金2024Q3季报分析:净赎回现象仍存,主动权益基金配置共识提升
信达证券2024-10-29