猜你想问
韩华系统三季度业绩表现如何?
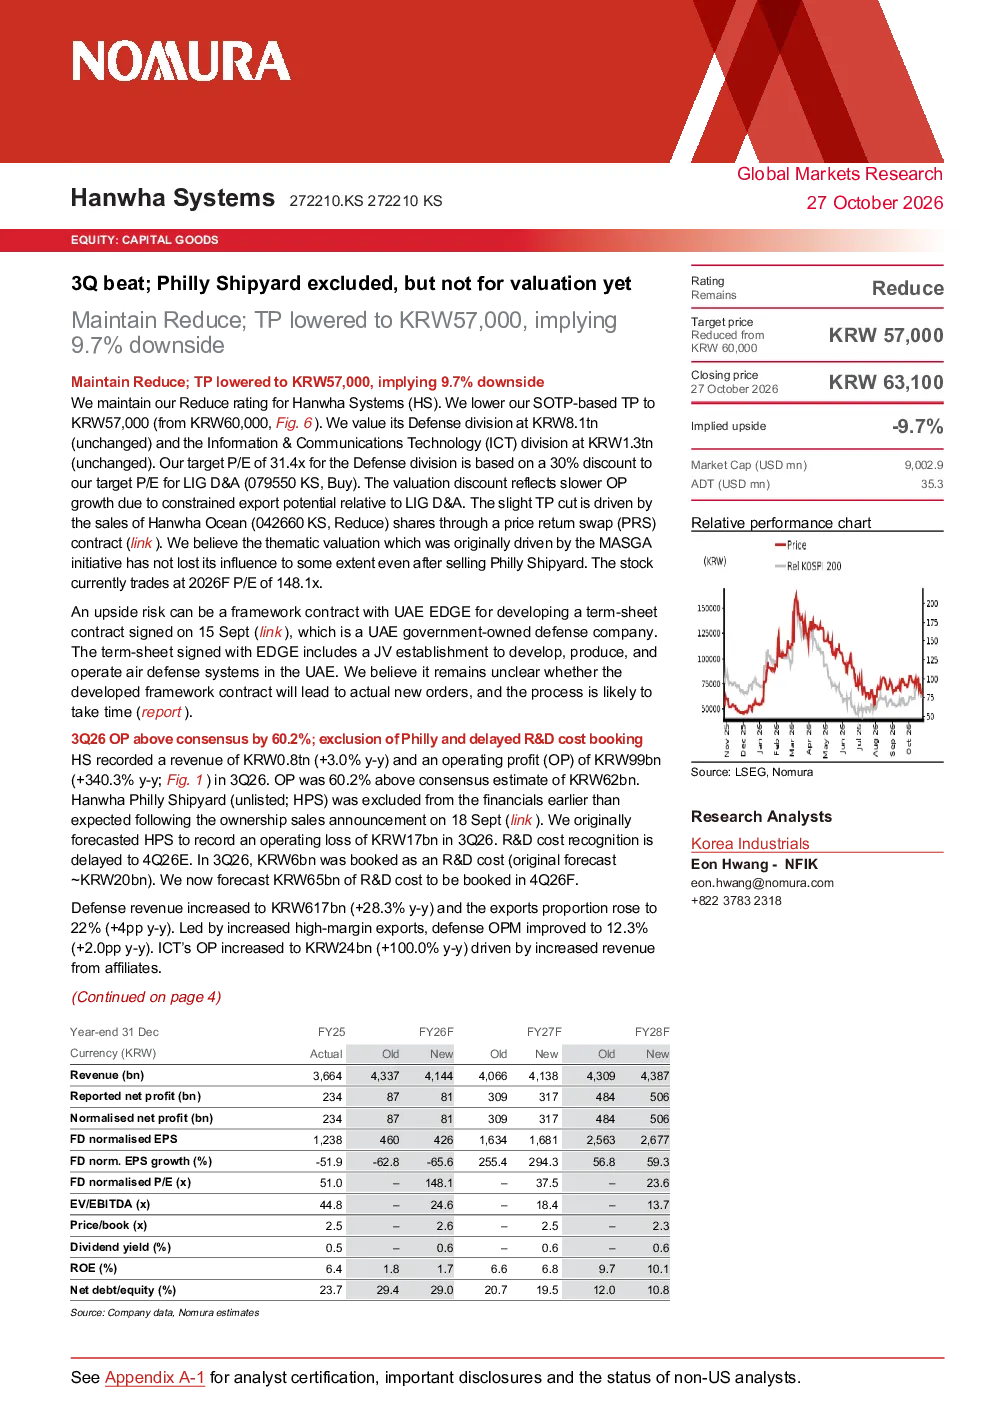
韩华系统2026年Q3营收80亿韩元,同比增长3.0%,营业利润990亿韩元,同比增长340.3%,超出市场预期。国防收入增至6170亿韩元,同比增长28.3%,出口占比上升至22%。ICT部门营业利润增至240亿韩元,同比增长100.0%,主要受关联公司收入增长驱动。研发成本计提60亿韩元,较原预测大幅降低。
费城造船厂出售对韩华系统估值有何影响?
费城造船厂已从HS财务数据中剔除,原预测其将录得营业亏损170亿韩元。此举导致小幅下调TP,但国防部门估值仍定为81,000亿韩元,ICT部门估值定为13,000亿韩元。估值折扣反映出口潜力受限导致OP增长放缓,同时LIG研发支出可能获得额外M-SAM II和L-SAM订单,或提升盈利。
韩华系统未来财务展望如何?
预计2026财年防御性OP为2750亿韩元,同比增长20.0%,2027财年为3610亿韩元,同比增长31.3%。随着中东M-SAM II雷达收入确认扩大,防御性OP有望强劲增长。LIG的研发支出可能获得额外订单,进一步提升盈利。M-SAM II和L-SAM合同总价值约30%由HS持有。
韩华系统报告中的主题估值有何亮点?
即使出售费城造船厂,最初由MASGA计划驱动的主题估值仍具影响力。上行风险可能来自与阿联酋EDGE公司签订的框架合同,但转化实际订单的不确定性较高。国防部门目标市盈率31.4倍,基于对LIG D&A目标市盈率的30%折扣,估值折扣反映出口潜力受限导致OP增长放缓。
韩华系统报告提示哪些风险?
报告提示,即使出售费城造船厂,主题估值仍具不确定性。阿联酋EDGE框架合同的实际订单转化存在较高风险。此外,LIG研发支出可能面临压力,若未能获得额外M-SAM II和L-SAM订单,可能影响盈利增长。出口潜力受限也可能导致OP增长放缓,需持续关注市场变化。
你可能感兴趣
偏鹰的美联储会议或未计入5月通胀数据的超预期放缓
浦银国际2024-06-13
每周股票策略报告:香港股市估值已计入悲观预期,市场有望出现超跌反弹
西证国际证券2016-01-25
首华燃气 Q3环比维持高增 气价超预期弹性大 放量降本 战略资源 中石油的估值vs高速成长
未知机构2026-10-27
PVC期货周报:低估值强预期叠加需求暂未证伪,V底部震荡为主
广发期货2023-02-19
弱预期暂未扭转,估值修复尚待时日
东证期货2025-09-30
甲醇周报:港口继续累库,强预期暂未兑现,但有估值支撑
信达期货2021-11-21
海外观察:美国2025年3月CPI数据点评:美国通胀超预期回落,关税压力暂未显现
东海证券2025-04-11
收入略超预期,结构提升、区域扩张确定性强;利润虽暂未同步增长,长期看好不改
食品饮料安信证券2017-10-29
【PVC周报】供应压力延续,暂未看到春检超预期变量出现
浙商期货2025-03-16
继续重点推荐重视德华未来在太阳翼电源系统份额超预期空间我
未知机构2026-02-09