猜你想问
恒力石化前三季度的业绩增长主要来自哪些因素?
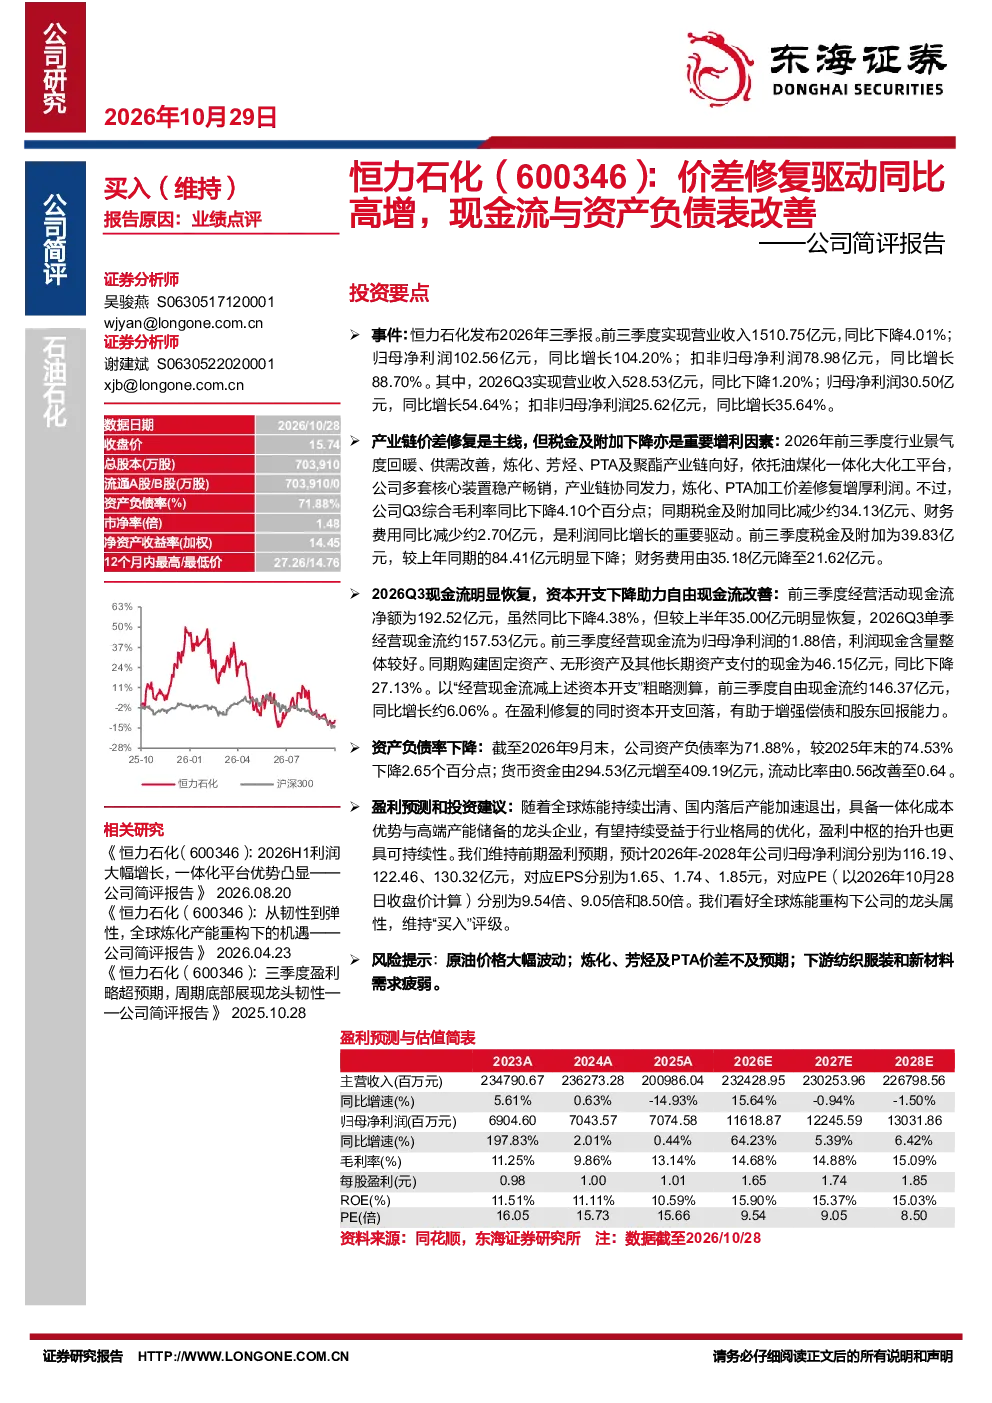
恒力石化2026年前三季度业绩显著提升,归母净利润同比增长104.20%,主要得益于产业链价差修复和税金及附加下降。炼化、芳烃、PTA及聚酯产业链景气度回暖,公司依托油煤化一体化平台,多套核心装置稳产畅销,炼化、PTA加工价差修复增厚利润。同时,税金及附加同比减少约34.13亿元,财务费用同比减少约2.70亿元,这些因素共同推动了利润的快速增长。
基础化工行业目前的发展趋势如何?
基础化工行业目前呈现景气度回暖态势,产业链各环节如炼化、芳烃、PTA及聚酯等板块表现活跃。企业依托一体化平台和核心装置稳产畅销,产业链价差修复成为利润增长的重要驱动力。此外,税负和财务费用的下降也贡献了显著的增利效果。行业整体受益于供需改善和成本控制,未来发展潜力较大。
报告中提到恒力石化的哪些关键财务数据?
报告中显示,恒力石化2026年前三季度经营现金流约157.53亿元,资本开支同比下降27.13%,助力自由现金流改善。公司资产负债率下降至71.88%,货币资金增至409.19亿元,流动比率由0.56改善至0.64。这些数据表明公司财务状况持续优化,偿债能力和资金流动性得到增强。
当前市场对恒力石化的整体评价是怎样的?
市场对恒力石化给予积极评价,公司凭借油煤化一体化优势,在产业链景气度回暖背景下表现突出。报告预测2026年-2028年公司归母净利润分别为116.19、122.46、130.32亿元,EPS分别为1.65、1.74、1.85元,PE分别为9.54倍、9.05倍和8.50倍。公司财务状况改善,资产负债率下降,货币资金增加,显示出稳健的经营基本面。
投资恒力石化可能面临哪些风险?
投资恒力石化需关注以下风险:原油价格大幅波动可能影响公司成本端;炼化、芳烃及PTA价差若不及预期,将影响利润水平;下游纺织服装和新材料需求疲弱可能传导至上游,对产品销售构成压力。此外,行业竞争加剧和环保政策变化也是潜在风险因素,需持续关注市场动态。
你可能感兴趣
公司事件点评报告:业绩同比高增,现金流改善,分红优势突出
化石能源华鑫证券2024-08-27
公司简评报告:二季度业绩同环比高增,新车周期强势有助盈利持续改善
交通运输东海证券2024-09-02
公司信息更新报告:自营驱动业绩同比高增,受益于居民投资意愿改善
开源证券2023-04-10
公司信息更新报告:Q3归母净利润同比高增,看好补库需求与炼化行业景气修复
基础化工开源证券2026-10-29
公司简评报告:2024H1盈利同比高增,充电业务同比减亏
电气设备东海证券2024-08-29
制冷剂与含氟高分子材料双轮驱动,公司业绩同比高增,看好公司产业链向下游延伸
长城证券2026-08-24
公司简评报告:业绩符合预期,储能电池出货同比高增
电子设备东海证券2024-04-27
公司简评报告:2024业绩超预期,充电量同比高增
电气设备东海证券2025-01-15
公司简评报告:10月新能源同环比高增,强产品周期有望持续
交通运输东海证券2024-11-04
公司信息更新报告:2023Q4业绩同比高增,端侧AI落地驱动成长
电子设备开源证券2024-04-16