猜你想问
日本电梯服务控股研报核心观点是什么?
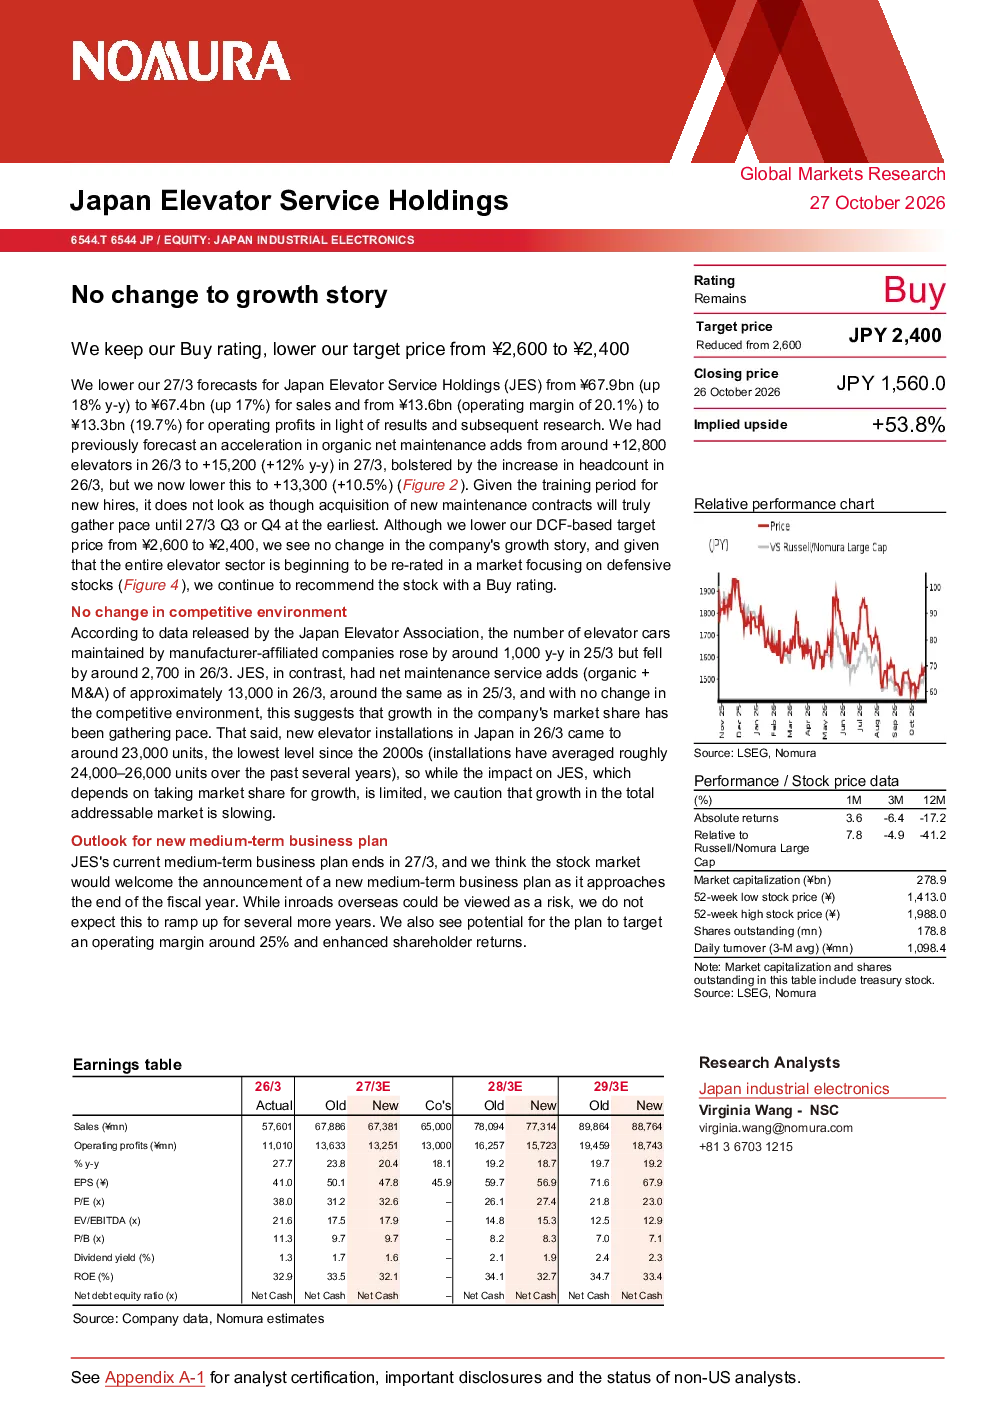
野村证券维持对日本电梯服务控股公司(JES)的买入评级,并将目标价从2600元下调至2400元。报告指出公司增长故事未变,电梯行业正在重新估值。JES市场份额增长加速,3月26日净维护服务新增量约为13000台。但整体市场增长放缓,3月26日日本新电梯安装量为21世纪以来最低水平。
电梯行业发展趋势如何?
电梯行业正在经历重新估值,市场份额增长加速是主要趋势之一。日本电梯服务控股公司(JES)的净维护服务新增量在3月26日达到约13000台,显示其竞争优势。然而,整体市场增长放缓,3月26日日本新电梯安装量创21世纪以来新低,表明行业面临挑战。未来增长可能依赖于技术现代化和服务质量提升。
研报重点分析了哪些方面?
研报重点分析了日本电梯服务控股公司(JES)的市场份额增长、财务预测调整、估值与目标价、风险因素及公司概况。报告维持买入评级,目标价下调至2400元,基于DCF模型计算。财务预测显示销售额和营业利润略有下调,有机净维护量目标调整。此外,报告还评估了ESG表现,包括环境、社会和治理方面,以及公司未来计划和新中期业务计划。
当前市场现状如何判断?
当前市场现状显示电梯行业增长放缓,日本新电梯安装量创21世纪以来新低,表明市场需求疲软。日本电梯服务控股公司(JES)虽市场份额增长加速,但整体行业面临挑战。报告指出,尽管JES的影响有限,但市场增长放缓对其业务扩张可能产生制约。未来市场表现可能取决于行业重组和技术创新。
研报提示哪些风险因素?
研报提示的主要风险因素包括声誉风险、劳动力短缺、零部件采购延迟、日本电梯行业竞争环境变化及海外扩张延迟。声誉风险主要来自事故风险,劳动力短缺可能影响服务效率,零部件采购延迟可能影响业务运营。行业竞争加剧和海外扩张延迟也可能影响公司长期发展。这些风险需持续关注。
你可能感兴趣
短期业绩挑战不改长期增长逻辑;下调目标价,维持“买入”评级
浦银国际2023-02-20
光学业务2020年将成焦点,维持瑞声科技控股(2018.HK)买入评级并下调目标价至57.01港元
华菁证券&华兴证券(香港)2020-03-26
埃森哲控股:AI不确定性或持续,维持持有评级并下调目标价
汇丰证券2026-09-10
疫情不确定性增加,下调全年预期与目标价,维持买入评级
浦银国际2022-04-18
HTSC下调华泰证券目标价16%维持买入评级
瑞士华宝2017-07-21
维持买入评级,下调目标价至9.8港元
大和证券2019-11-30
下调目标价至188元,维持买入评级
美银美林2015-08-17
对行业发展放缓和成本管理的担忧加剧;维持长线买入评级,但下调目标价至38.38港元
交银国际2017-04-28
下调目标价至30港元,维持“买入”评级
大和证券2026-08-21
下调目标价至34.23港元,维持“买入”评级
花旗2026-08-21