猜你想问
丙烯市场当前供应情况如何?
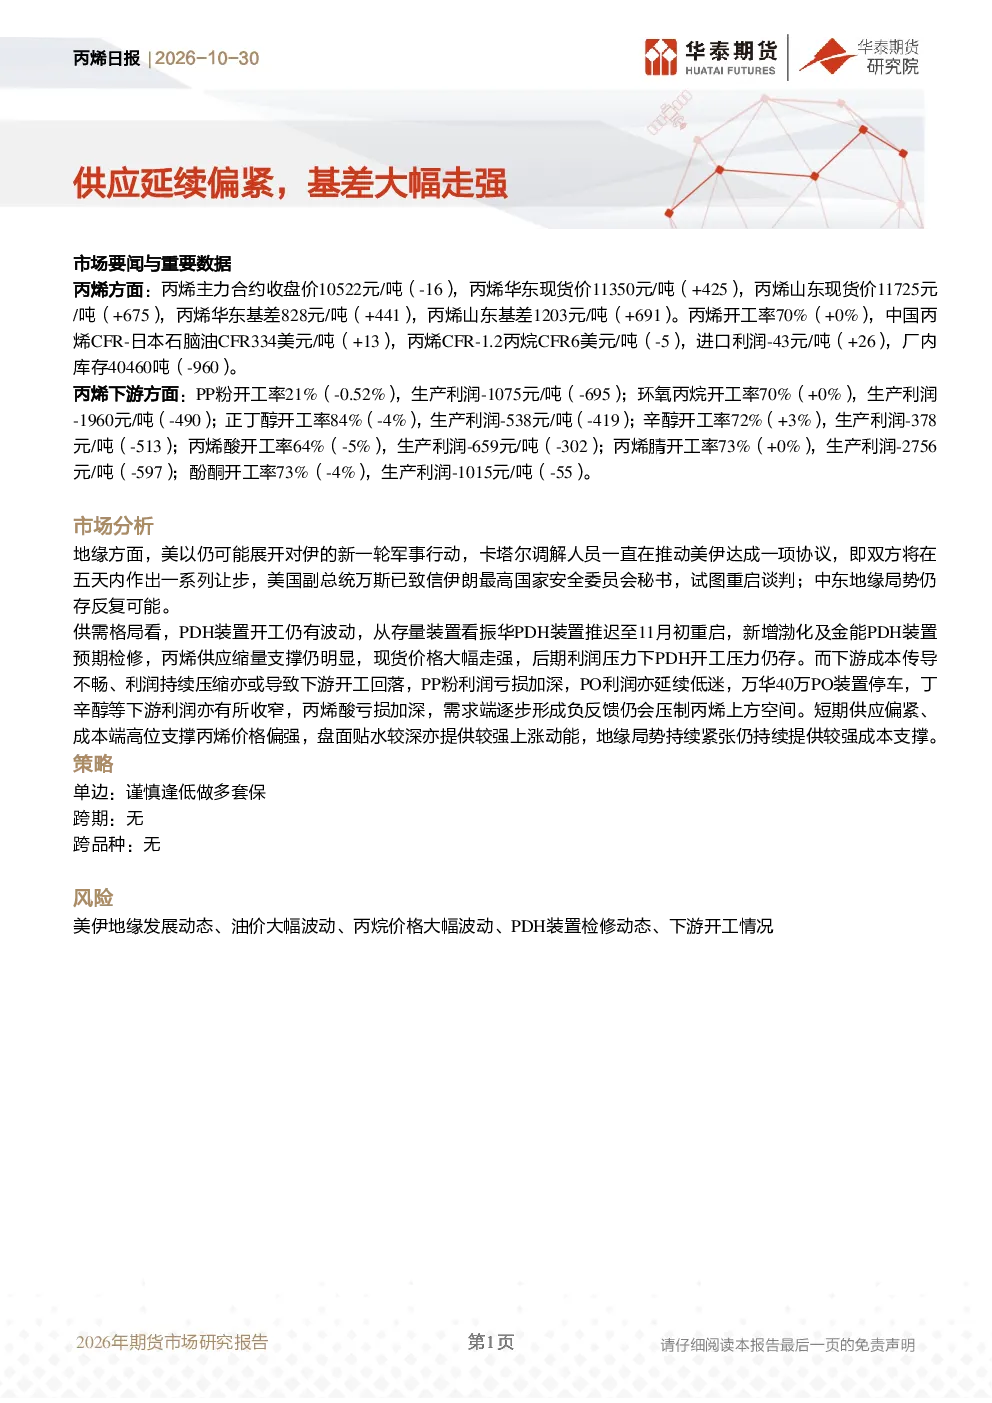
丙烯市场短期供应偏紧,主要由于PDH装置开工存在波动,部分装置如振华PDH装置推迟重启,同时渤化及金能PDH装置预期检修,导致丙烯供应缩量支撑明显。目前丙烯开工率为70%,厂内库存为40460吨,供应端持续对价格形成支撑。
丙烯下游行业发展趋势如何?
丙烯下游行业整体面临利润压缩,PP粉、环氧丙烷、正丁醇、辛醇、丙烯酸、丙烯腈、酚酮等下游产品开工率及利润均表现不佳,部分装置如万华40万PO装置已停车。下游成本传导不畅,利润持续低迷可能导致开工回落,形成负反馈,对丙烯价格上方空间形成压制。
本报告重点分析了哪些方面?
本报告重点分析了丙烯市场的供需格局、价格走势及产业链上下游情况。报告指出,供应端PDH装置检修及开工波动支撑丙烯价格,但下游利润压缩导致需求端逐步形成负反馈,同时地缘局势紧张为成本端提供支撑。报告建议谨慎逢低做多,并提示关注美伊地缘、油价、丙烷价格、PDH装置检修及下游开工等风险因素。
当前丙烯市场处于什么状态?
当前丙烯市场处于供应偏紧状态,价格受成本端高位支撑而偏强,但下游需求逐步形成负反馈,压制价格上方空间。丙烯主力合约收盘价为10522元/吨,华东现货价11350元/吨,山东现货价11725元/吨,华东基差为828元/吨,山东基差为1203元/吨。市场价与基差均表现强势,但需关注下游开工情况对需求的潜在影响。
本报告提示哪些风险?
本报告提示的主要风险包括美伊地缘发展动态、国际油价大幅波动、丙烷价格大幅波动、PDH装置检修动态以及下游开工情况。地缘局势紧张可能持续提供成本支撑,但若油价或丙烷价格大幅下跌,将削弱丙烯成本端支撑力度。同时,PDH装置检修变化及下游开工情况将直接影响市场供需平衡,需密切关注相关动态变化。
你可能感兴趣
丙烯日报 供应延续偏紧,基差大幅走强
华泰期货2026-10-30
丙烯日报:供应偏紧支撑,丙烯延续走强
华泰期货2026-10-29
丙烯日报:现货相对坚挺,基差大幅走强
华泰期货2026-01-20
丙烯日报:现货延续坚挺,基差快速走强
华泰期货2026-01-21
对二甲苯:海内外供应偏紧,趋势走强,月差正套 PTA:成本支撑,基差月差正套 MEG:伊朗多套装置停车,短期偏强
国泰君安期货2025-06-20
对二甲苯:海内外供应偏紧,趋势走强,月差正套 PTA:成本支撑,基差月差正套 MEG:伊朗多套装置停车,短期偏强
国泰君安期货2025-06-19
丙烯日报:现货端表现相对坚挺,基差再度走强
华泰期货2026-04-15
丙烯日报:期现走势分化,基差再度走强
华泰期货2026-07-02
丙烯日报:供应偏紧与成本端支撑,丙烯延续偏强
华泰期货2026-10-15
丙烯:供应装置检修预期支撑现货走强,下游逐步负反馈:LPG:进口成本强势,国内现货偏紧
国泰君安证券2026-09-11