猜你想问
尿素集港数量增加意味着什么?
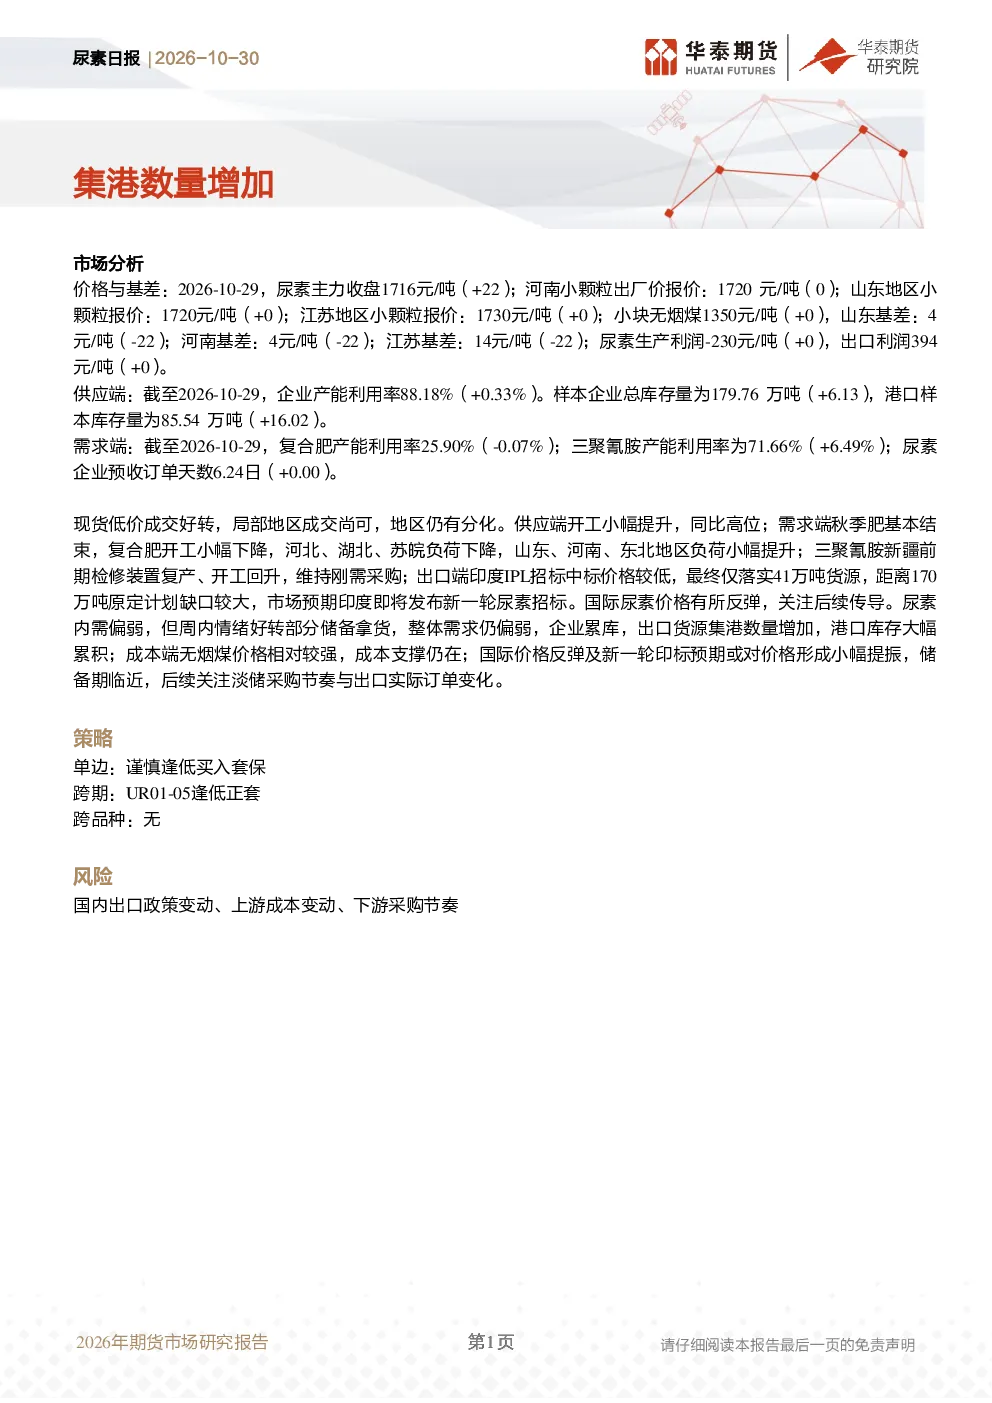
尿素集港数量增加表明港口库存正在累积,这可能对市场价格形成压力。根据2026年10月29日的数据,港口样本库存量增加了16.02万吨,达到85.54万吨。供应端开工小幅提升,同比处于高位,而需求端秋季肥基本结束,复合肥开工小幅下降,导致内需偏弱。尿素企业预收订单天数为6.24天,持平,显示市场采购节奏未明显改善。这种供需不平衡的局面可能持续一段时间,投资者需关注后续库存变化和市场情绪调整。
当前尿素价格走势如何?
当前尿素价格短期上涨,但内需偏弱,企业累库,港口库存大幅累积。2026年10月29日,尿素主力收盘价为1716元/吨,上涨22元,但基差均下降22元,显示成本支撑力度有限。河南、山东、江苏小颗粒出厂价均持平,小块无烟煤价格也持平。尿素生产利润为-230元/吨,出口利润为394元/吨,均持平。国际尿素价格有所反弹,但国内市场受累于需求疲软和库存累积,价格上行空间受限。成本端无烟煤价格相对较强,提供一定支撑,但整体市场仍需关注供需关系变化。
尿素行业发展趋势如何?
尿素行业发展趋势需关注供需关系变化和成本支撑力度。供应端,企业产能利用率上升至88.18%,开工同比处于高位,但需求端复合肥产能利用率下降至25.90%,秋季肥需求基本结束,整体需求偏弱。三聚氰胺产能利用率上升至71.66%,开工回升,维持刚需采购。出口端,印度IPL招标仅落实41万吨货源,与原定170万吨计划存在较大缺口,市场预期印度即将发布新一轮尿素招标,可能对价格形成小幅提振。长期来看,尿素行业受上游原料成本和下游需求波动影响较大,需关注政策变化和季节性需求周期。
尿素市场现状如何判断?
尿素市场现状表现为供应端开工小幅提升,同比处于高位,而需求端内需偏弱,企业累库,港口库存大幅累积。2026年10月29日,样本企业总库存量为179.76万吨,增加6.13万吨;港口样本库存量为85.54万吨,增加16.02万吨。现货低价成交好转,但地区分化明显。成本端无烟煤价格相对较强,提供一定支撑,但整体市场受累于需求疲软和库存累积,价格上行空间受限。国际尿素价格有所反弹,但国内市场传导尚需时间,需关注后续供需关系变化。
尿素研报提示哪些风险?
尿素研报提示的主要风险包括国内出口政策变动、上游成本变动和下游采购节奏。出口端,印度招标情况对国内市场影响较大,若印度发布新一轮招标,可能对价格形成提振。上游成本端,无烟煤价格波动可能影响尿素生产利润,需关注煤炭市场变化。下游采购节奏方面,复合肥和三聚氰胺行业开工变化将直接影响尿素需求,需关注淡储采购和实际订单变化。此外,储备期临近,市场情绪和资金流向也可能对价格产生影响,投资者需密切关注相关政策动态和市场情绪变化。