猜你想问
这份研报的核心内容是什么?
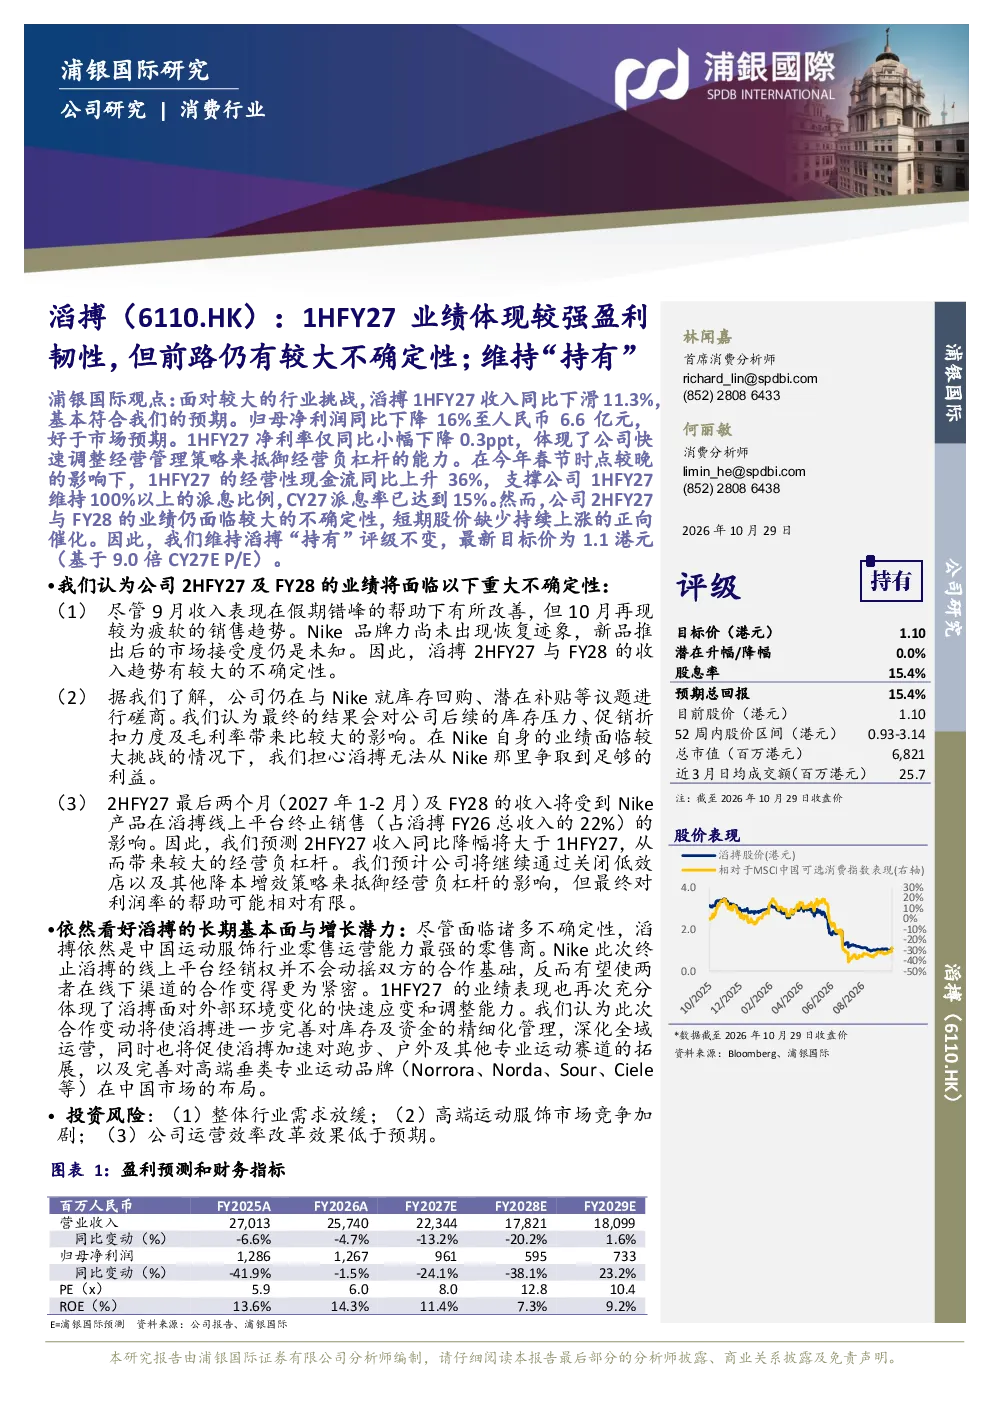
这份研报分析了滔搏在1HFY27的业绩表现及未来展望。报告指出,尽管收入同比下滑11.3%,但归母净利润同比下降16%至6.6亿元,好于市场预期。净利率仅小幅下降0.3ppt,显示公司快速调整策略抵御经营负杠杆的能力。经营性现金流同比上升36%,支撑100%以上的派息比例,CY27派息率达15%
运动服饰赛道未来发展趋势如何?
运动服饰赛道未来发展趋势显示,高端运动服饰市场竞争加剧,同时行业整体需求存在放缓风险。滔搏作为运营能力强的零售商,需应对品牌合作变动带来的挑战,加速专业运动赛道拓展及高端品牌布局,如跑步、户外及Norrora、Norda等专业品牌,以提升市场竞争力
研报重点分析了哪些方面?
研报重点分析了滔搏与Nike的合作问题及其影响,包括库存回购、补贴等议题磋商可能对库存压力、促销折扣及毛利率的影响。此外,报告还分析了Nike产品在滔搏线上平台终止销售(占FY26总收入的22%)对收入的冲击,以及公司通过关闭低效店及降本增效策略应对的措施
当前市场对滔搏的判断是怎样的?
当前市场对滔搏的判断显示,公司虽在1HFY27体现较强盈利韧性,但面临较大不确定性。短期股价缺乏持续上涨的催化,业绩仍受Nike合作变动及行业需求放缓等因素影响。公司具备快速应变能力,但长期发展仍需关注高端运动服饰市场竞争及运营效率改革效果
研报提示了哪些投资风险?
研报提示了整体行业需求放缓、高端运动服饰市场竞争加剧以及公司运营效率改革效果低于预期的风险。具体而言,滔搏需应对Nike合作变动带来的库存及资金压力,同时加速专业运动赛道拓展及高端品牌布局,以应对市场竞争及需求变化带来的挑战
你可能感兴趣
有色金属(铜、铝)周报:内外经济表现良好,但不及预期且存较大不确定性,继续维持中期向下趋势不变,空单持有观望
华信期货2013-09-11
业绩超预期扭亏,但下半年仍有不确定性,维持中性
建筑建材交银国际2025-08-08
A股体现较强韧性,仍将维持弱震荡格局
财富证券2019-08-05
债券日报:1000亿专项奖补资金具体标准出台,但去产能进度仍有较大不确定性
华创证券2016-05-19
汽车行业2Q26财报总结:乘用车零部件盈利承压,但出口体现韧性
交运设备华创证券2026-09-08
整体租金收入和派息稳定,但物业开发周期仍有不确定性;维持中性
交银国际2025-04-03
第24届EMSentiment调查:2026年第2季度表现符合预期,2026年第3季度或涨价抵消智能手机疲软;ASIC营收可观,但预期波动带来不确定性;维持持有评级,目标价上调至新台币4250元
汇丰证券2026-07-28
运价下行但盈利展现较强韧性,综合物流占比持续提升
交通运输东兴证券2023-05-04
二季度业绩偏弱,但整体韧性仍然较强
招银国际2019-08-23
中国业务2Q25业绩边际改善,但3Q25面临较大不确定性
浦银国际2025-07-31